

مقایسه ال بانک و بایننس (LBank vs Binance) فقط مقایسه کارمزد و تعداد کوین نیست، انتخاب بین نقدشوندگی عمیق، KYC سختگیرانه، ریسک تحریم و آزادی برداشت است. وقتی سود دارید اما حساب وارد review میشود یا برداشت به تاییدهای اضافی میرسد، تفاوت واقعی صرافیها خودش را نشان میدهد. این مقاله دقیق و کاربردی میگوید بایننس کجا قویتر است، ال بانک کجا جذابتر میشود و کاربر ایرانی چطور باید ریسک واقعی را بسنجد. همچنین شما می توانید مقایسه ال بانک و کوکوین را که در دیگر مطلب ما نگراش شده را نیز مطالعه نمایید.
مقایسه ال بانک و بایننس برای فارسی زبانان
در مقایسه ال بانک و بایننس، بایننس از نظر قدرت بازار، نقدشوندگی، عمق سفارش، ابزارهای معاملاتی و شفافیت ذخایر جلوتر است، اما برای کاربران ایرانی انتخاب سادهای نیست. فشار KYC، سابقه پروندههای حقوقی و حساسیت بیشتر روی تحریمها باعث میشود استفاده از بایننس برای شما پرریسکتر شود.
ال بانک از نظر دسترسی اولیه، آلتکوینهای تازه، کپی تریدینگ و فضای میمکوین جذابتر دیده میشود، اما این به معنی امن بودن نیست. خود ال بانک هم در بخشهای مربوط به قوانین، KYC و محدودیت کشورها نیاز به بررسی جدی دارد. پس جواب کوتاه این است که بایننس قویتر است، اما ال بانک برای بعضی کاربران ایرانی قابل بررسیتر به نظر میرسد.
اگر نمیخواهید فقط بین ۲ گزینه گیر کنید، بهتر است چند صرافی را کنار هم ببینید. همین مقایسه چندجانبه است که در صفحه مقایسه صرافی های ارز دیجیتال، تصمیم شما را کمریسکتر میکند.
جدول مقایسه فوری ال بانک و بایننس
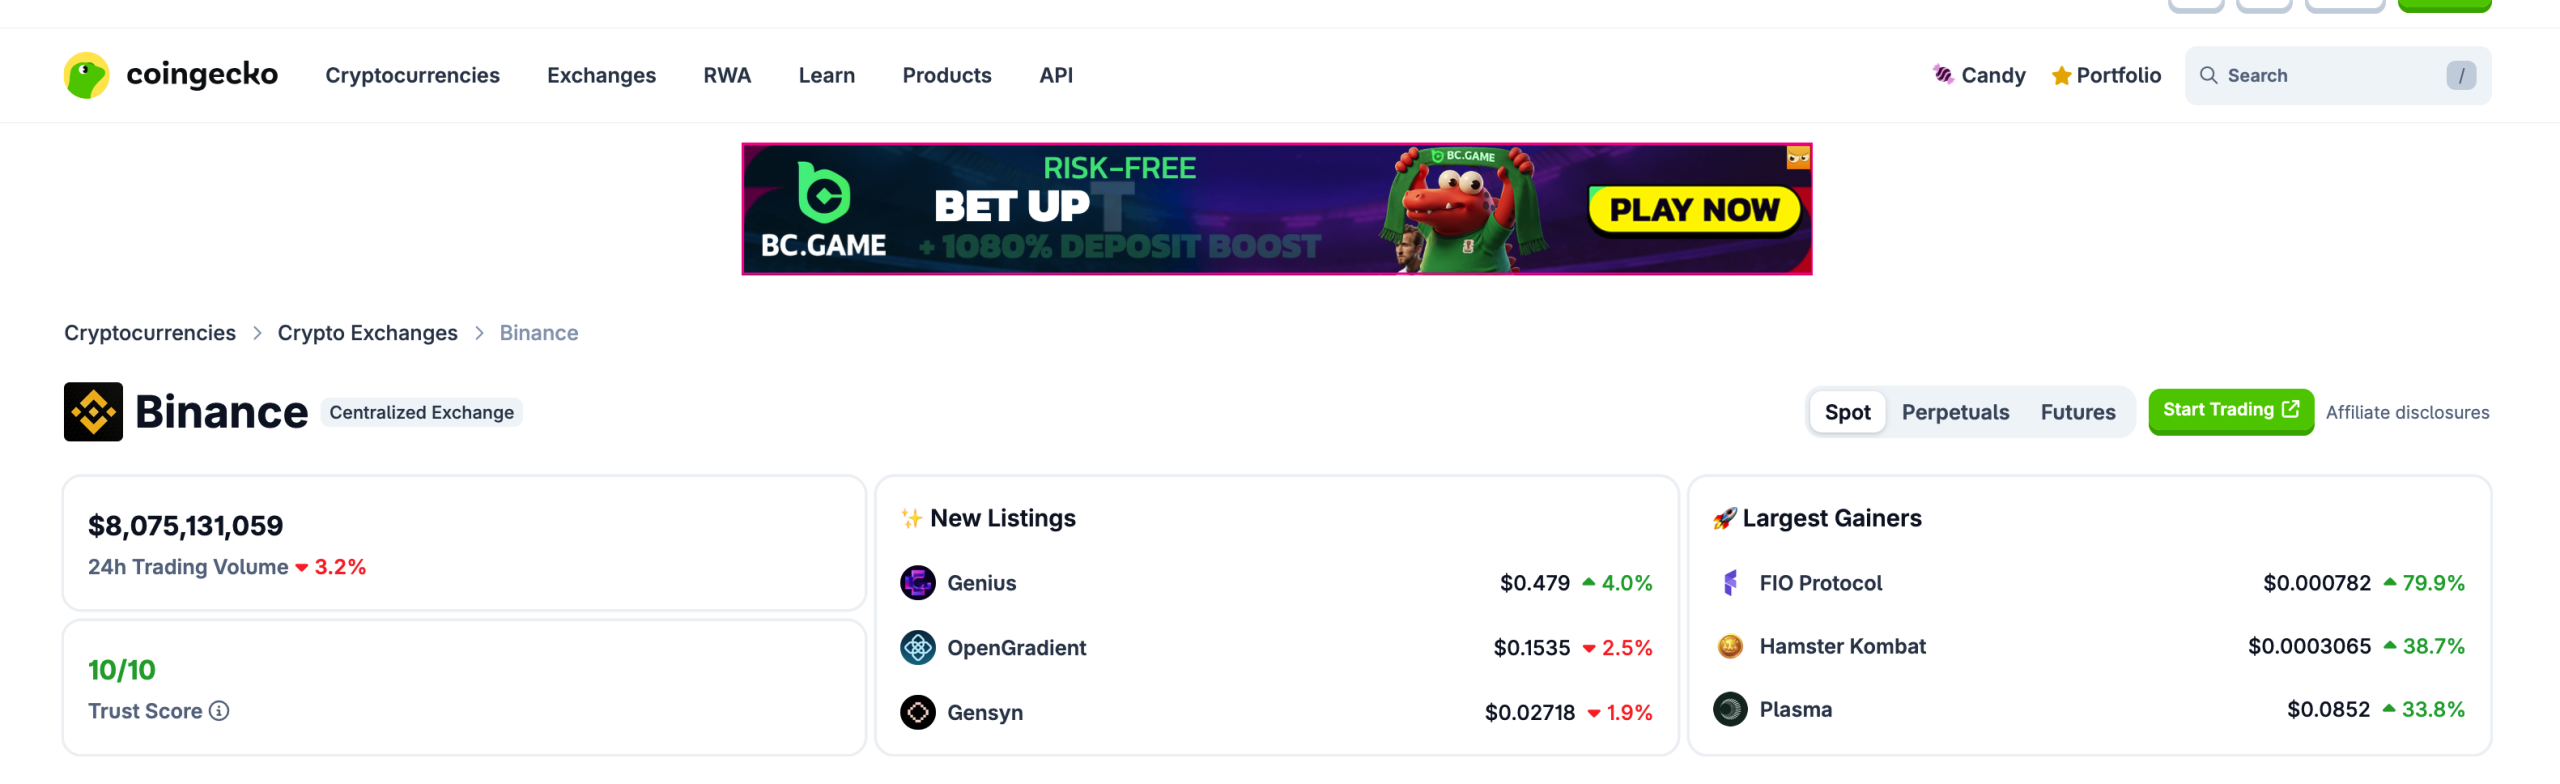
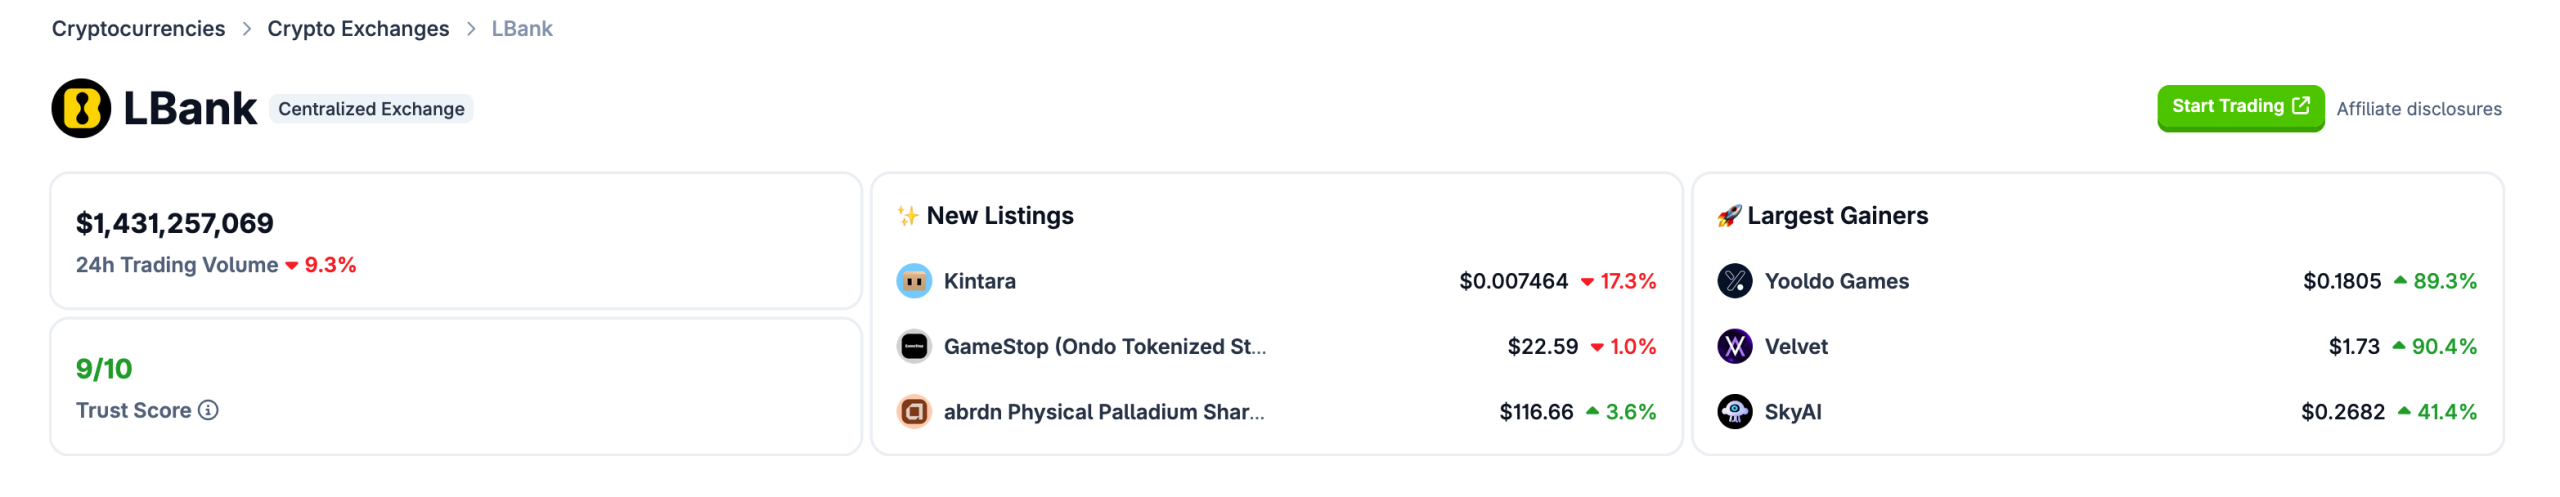
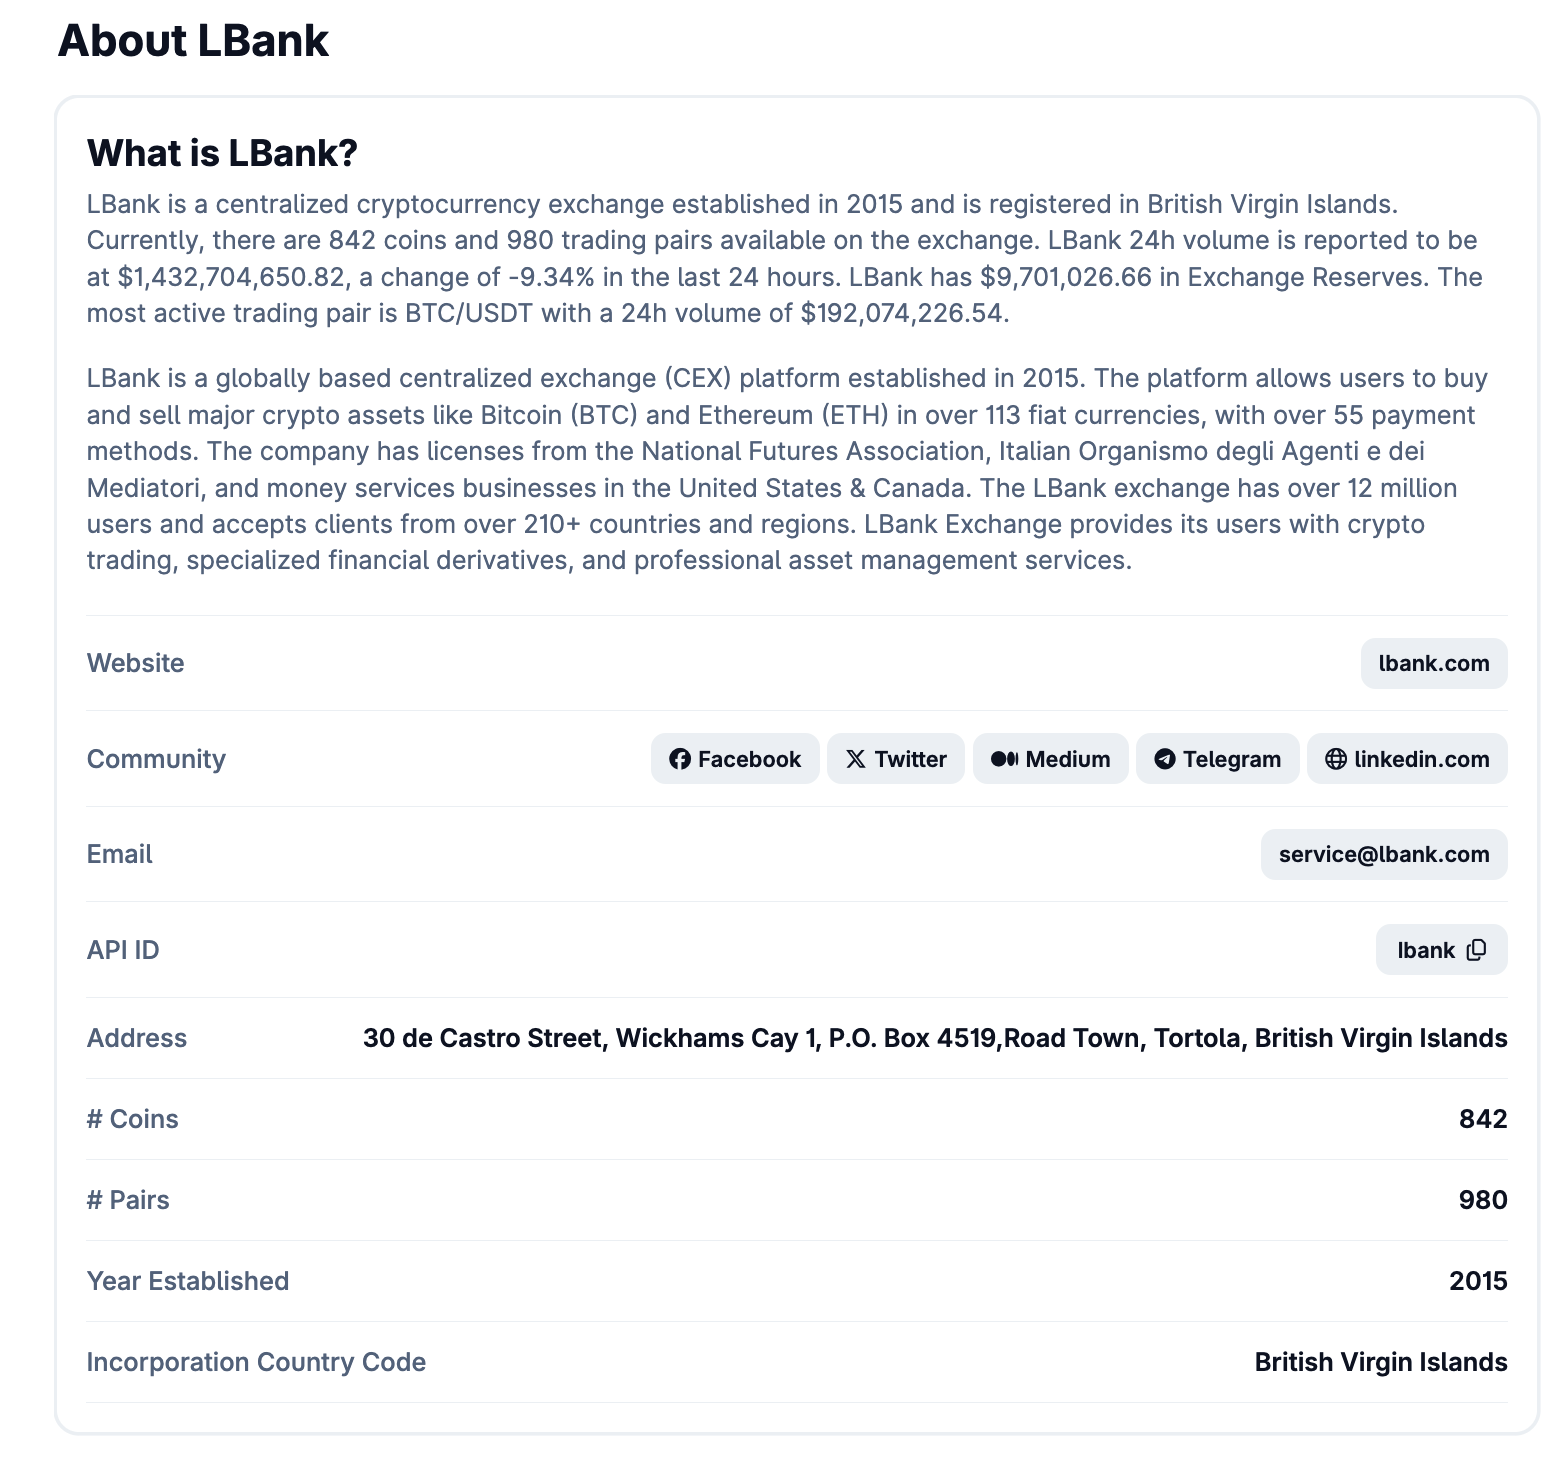
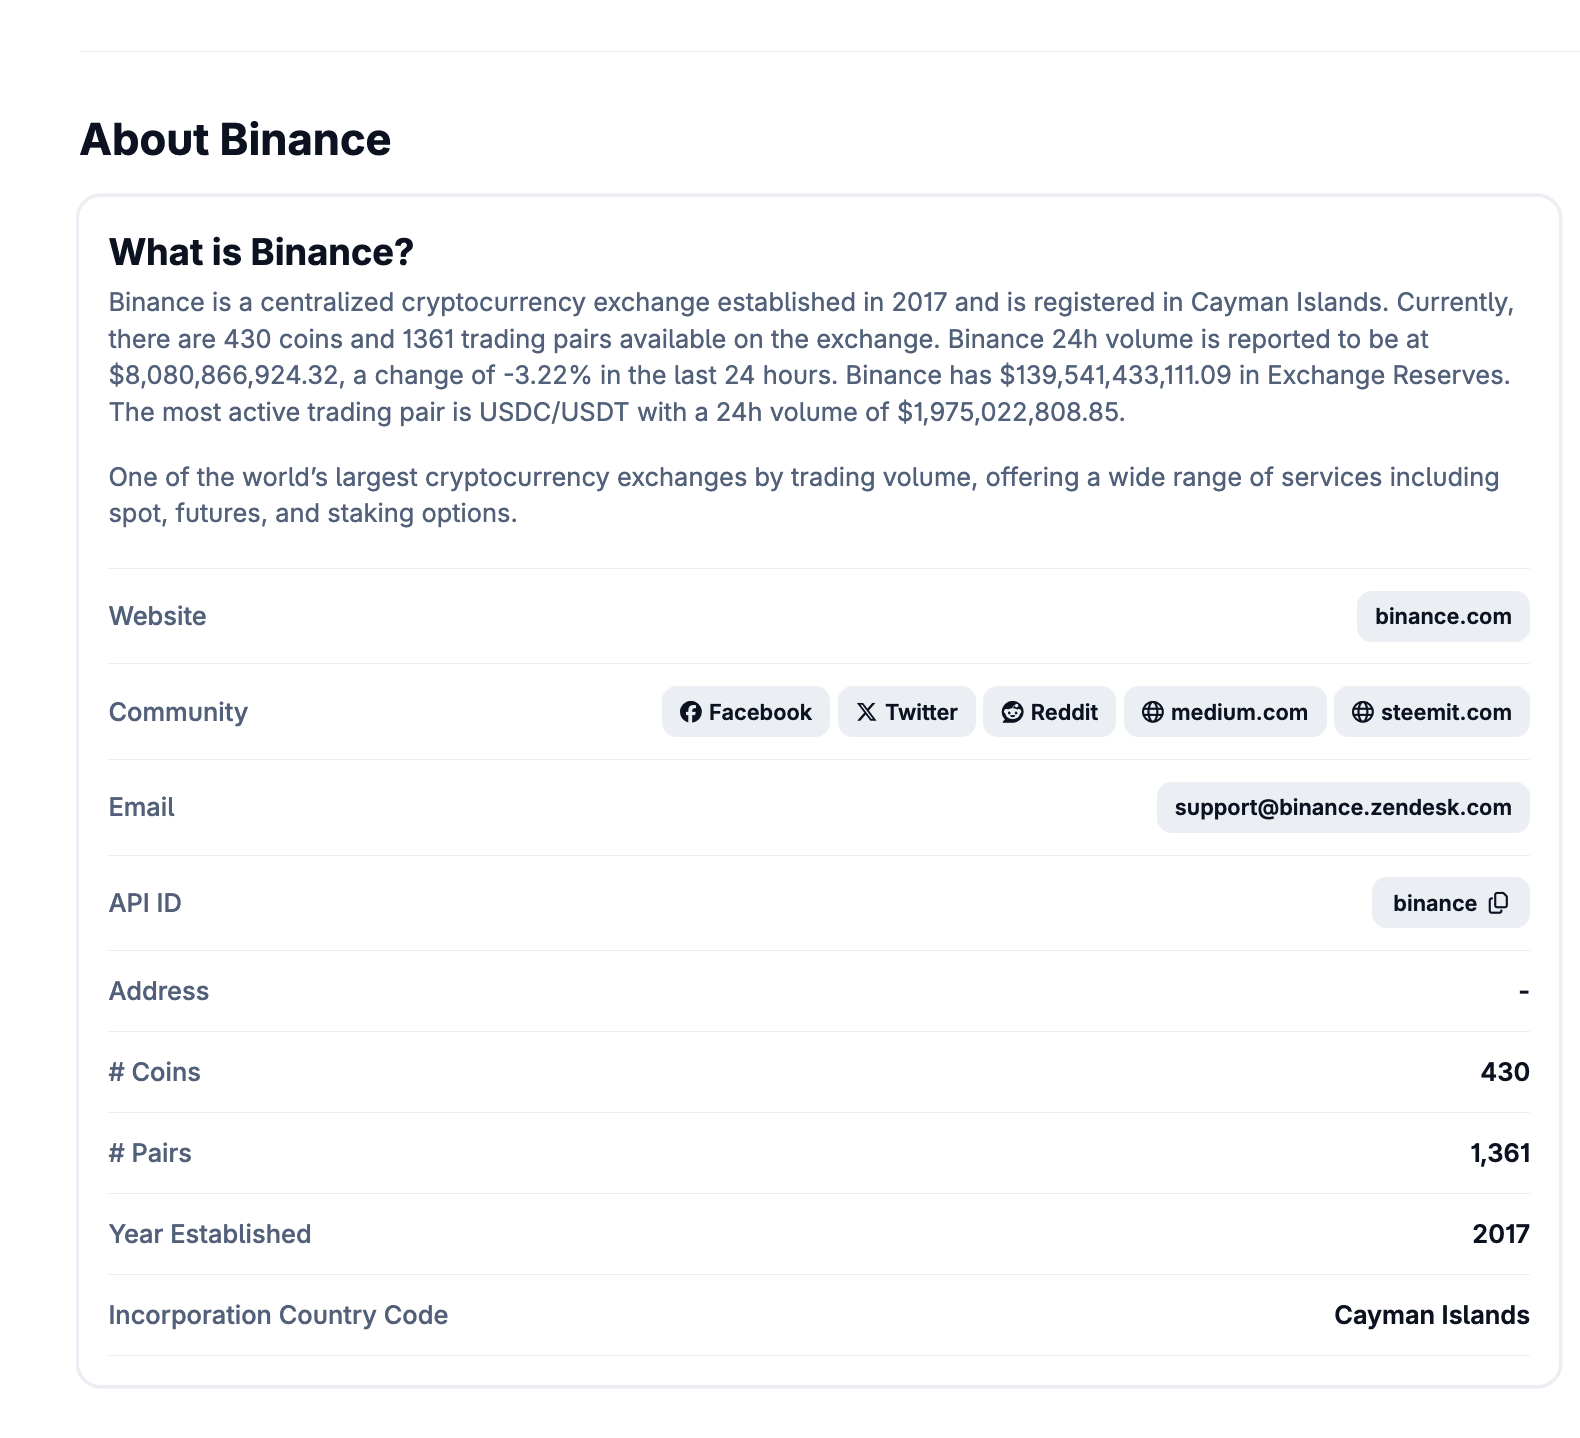
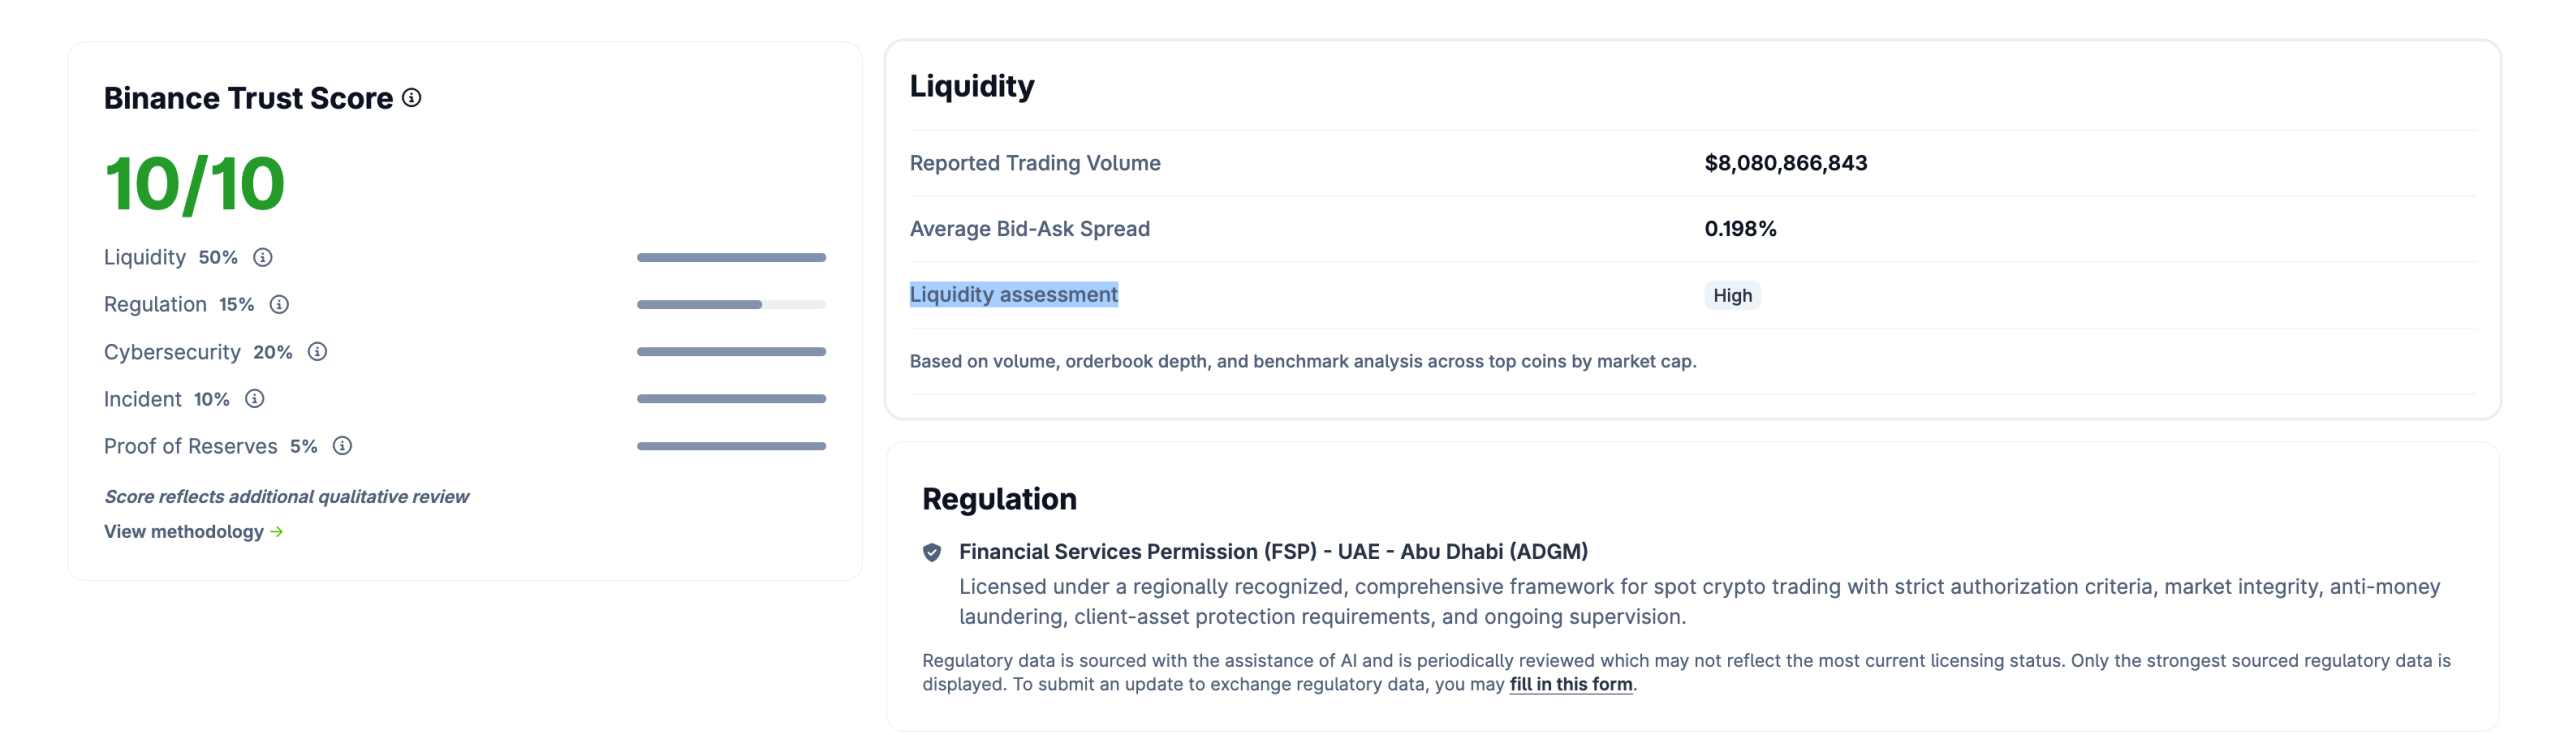
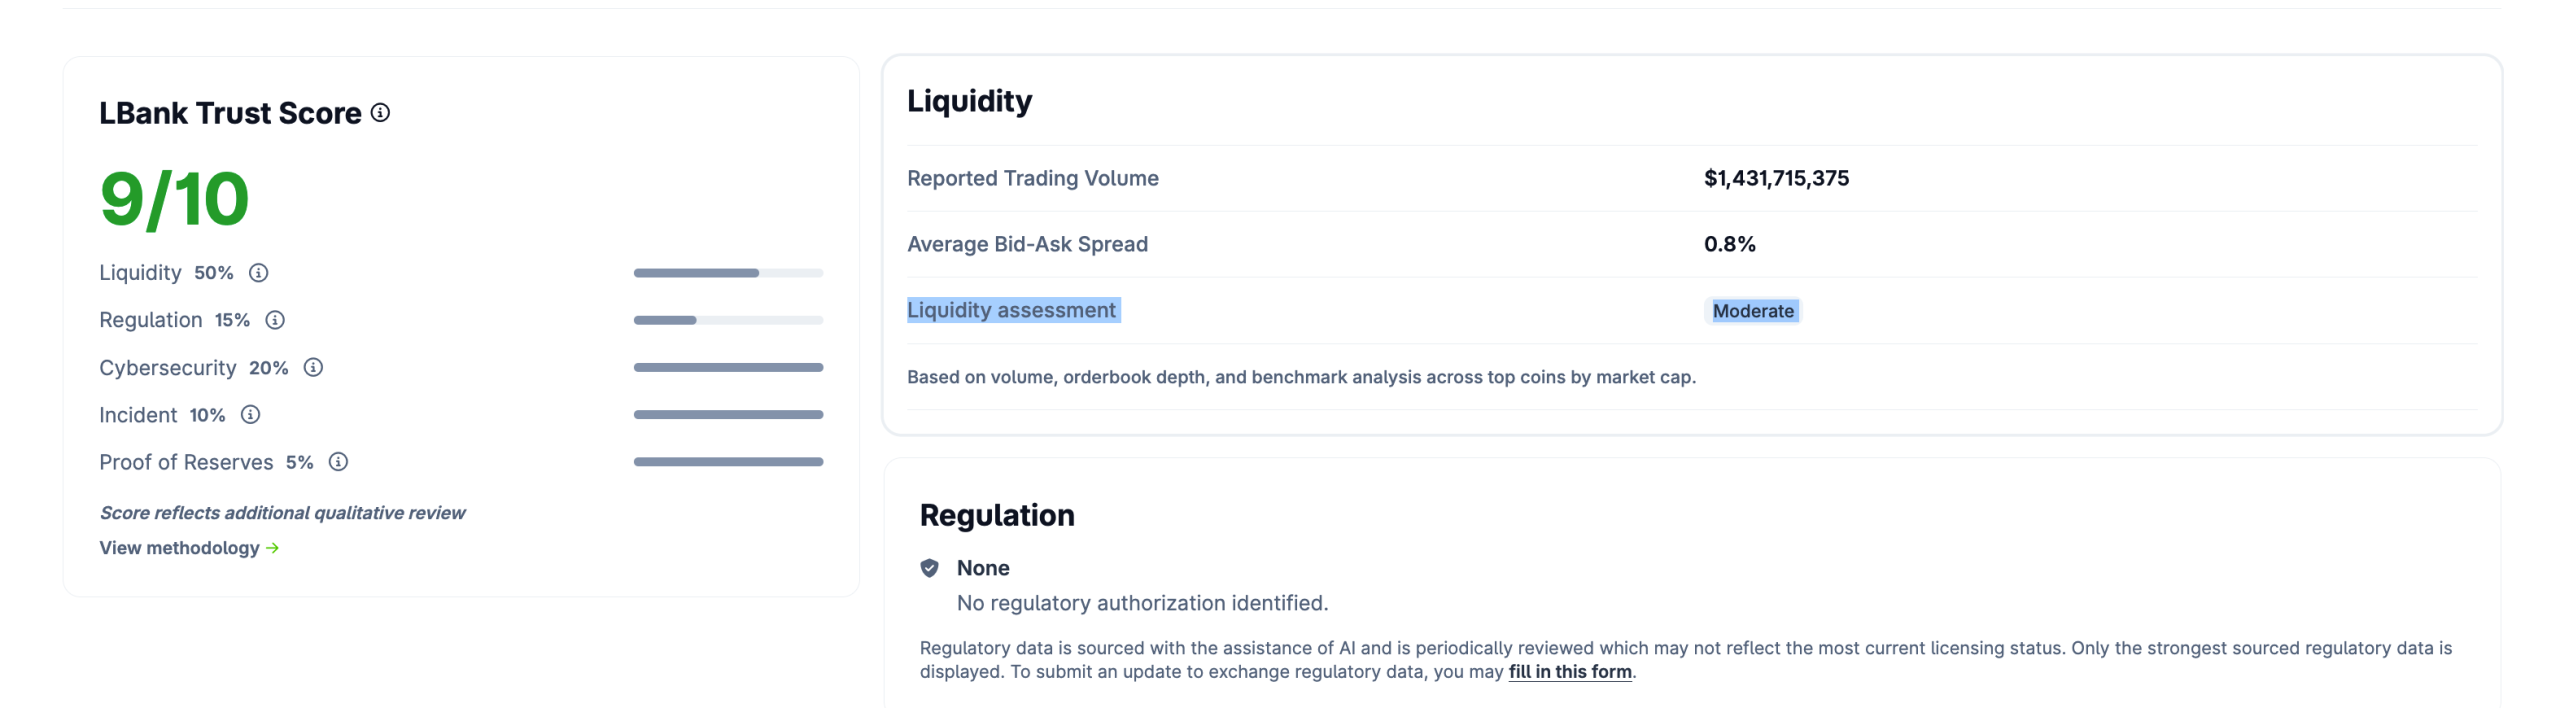
در مقایسه ال بانک و بایننس، جدول سریع نشان میدهد بایننس از نظر اعتبار بازار جلوتر است، اما ال بانک از نظر تعداد کوین و فضای آلتکوینها عقبافتاده نیست. طبق داده فعلی CoinGecko، بایننس Trust Score برابر ۱۰ از ۱۰، ۴۳۰ کوین و ۱۳۶۱ جفت معاملاتی دارد. ال بانک هم Trust Score برابر ۹ از ۱۰، ۸۵۰ کوین و ۹۸۸ جفت معاملاتی نشان میدهد.
| معیار | بایننس | ال بانک |
| Trust Score در CoinGecko | ۱۰ از ۱۰ | ۹ از ۱۰ |
| تعداد کوین | ۴۳۰ | ۸۵۰ |
| تعداد جفت معاملاتی | ۱۳۶۱ | ۹۸۸ |
| سال شروع فعالیت | ۲۰۱۷ | ۲۰۱۵ |
| کشور ثبتشده در CoinGecko | Cayman Islands | British Virgin Islands |
| نقطه قوت اصلی | نقدشوندگی و اعتبار جهانی | تنوع آلتکوین و دسترسی اولیه |
| ریسک اصلی برای کاربران ایرانی | KYC و تحریم | محدودیت منطقهای و Risk Control |
این جدول به شما کمک میکند گول اسم بزرگ یا تبلیغ پررنگ را نخورید. بایننس از نظر بازار قویتر است، اما ال بانک در بعضی بخشها مثل آلتکوینها دست خالی نیست.
چرا بایننس قویتر است اما برای ایرانیها سختتر؟
بایننس قویتر است چون بازار عمیقتر، ابزارهای بیشتر، Proof of Reserves، SAFU، کارمزد رقابتی و اعتبار جهانی دارد، اما همین صرافی برای کاربران ایرانی مسیر راحتی ندارد. هرچه یک صرافی بزرگتر و زیر فشار قانونی بیشتری باشد، حساسیتش روی KYC، تحریم و کنترل حساب هم بیشتر میشود.
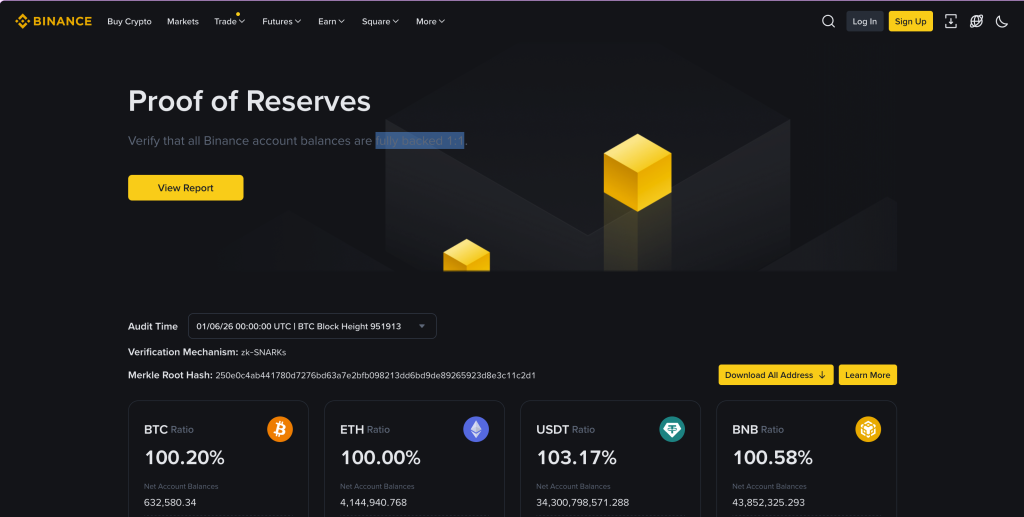
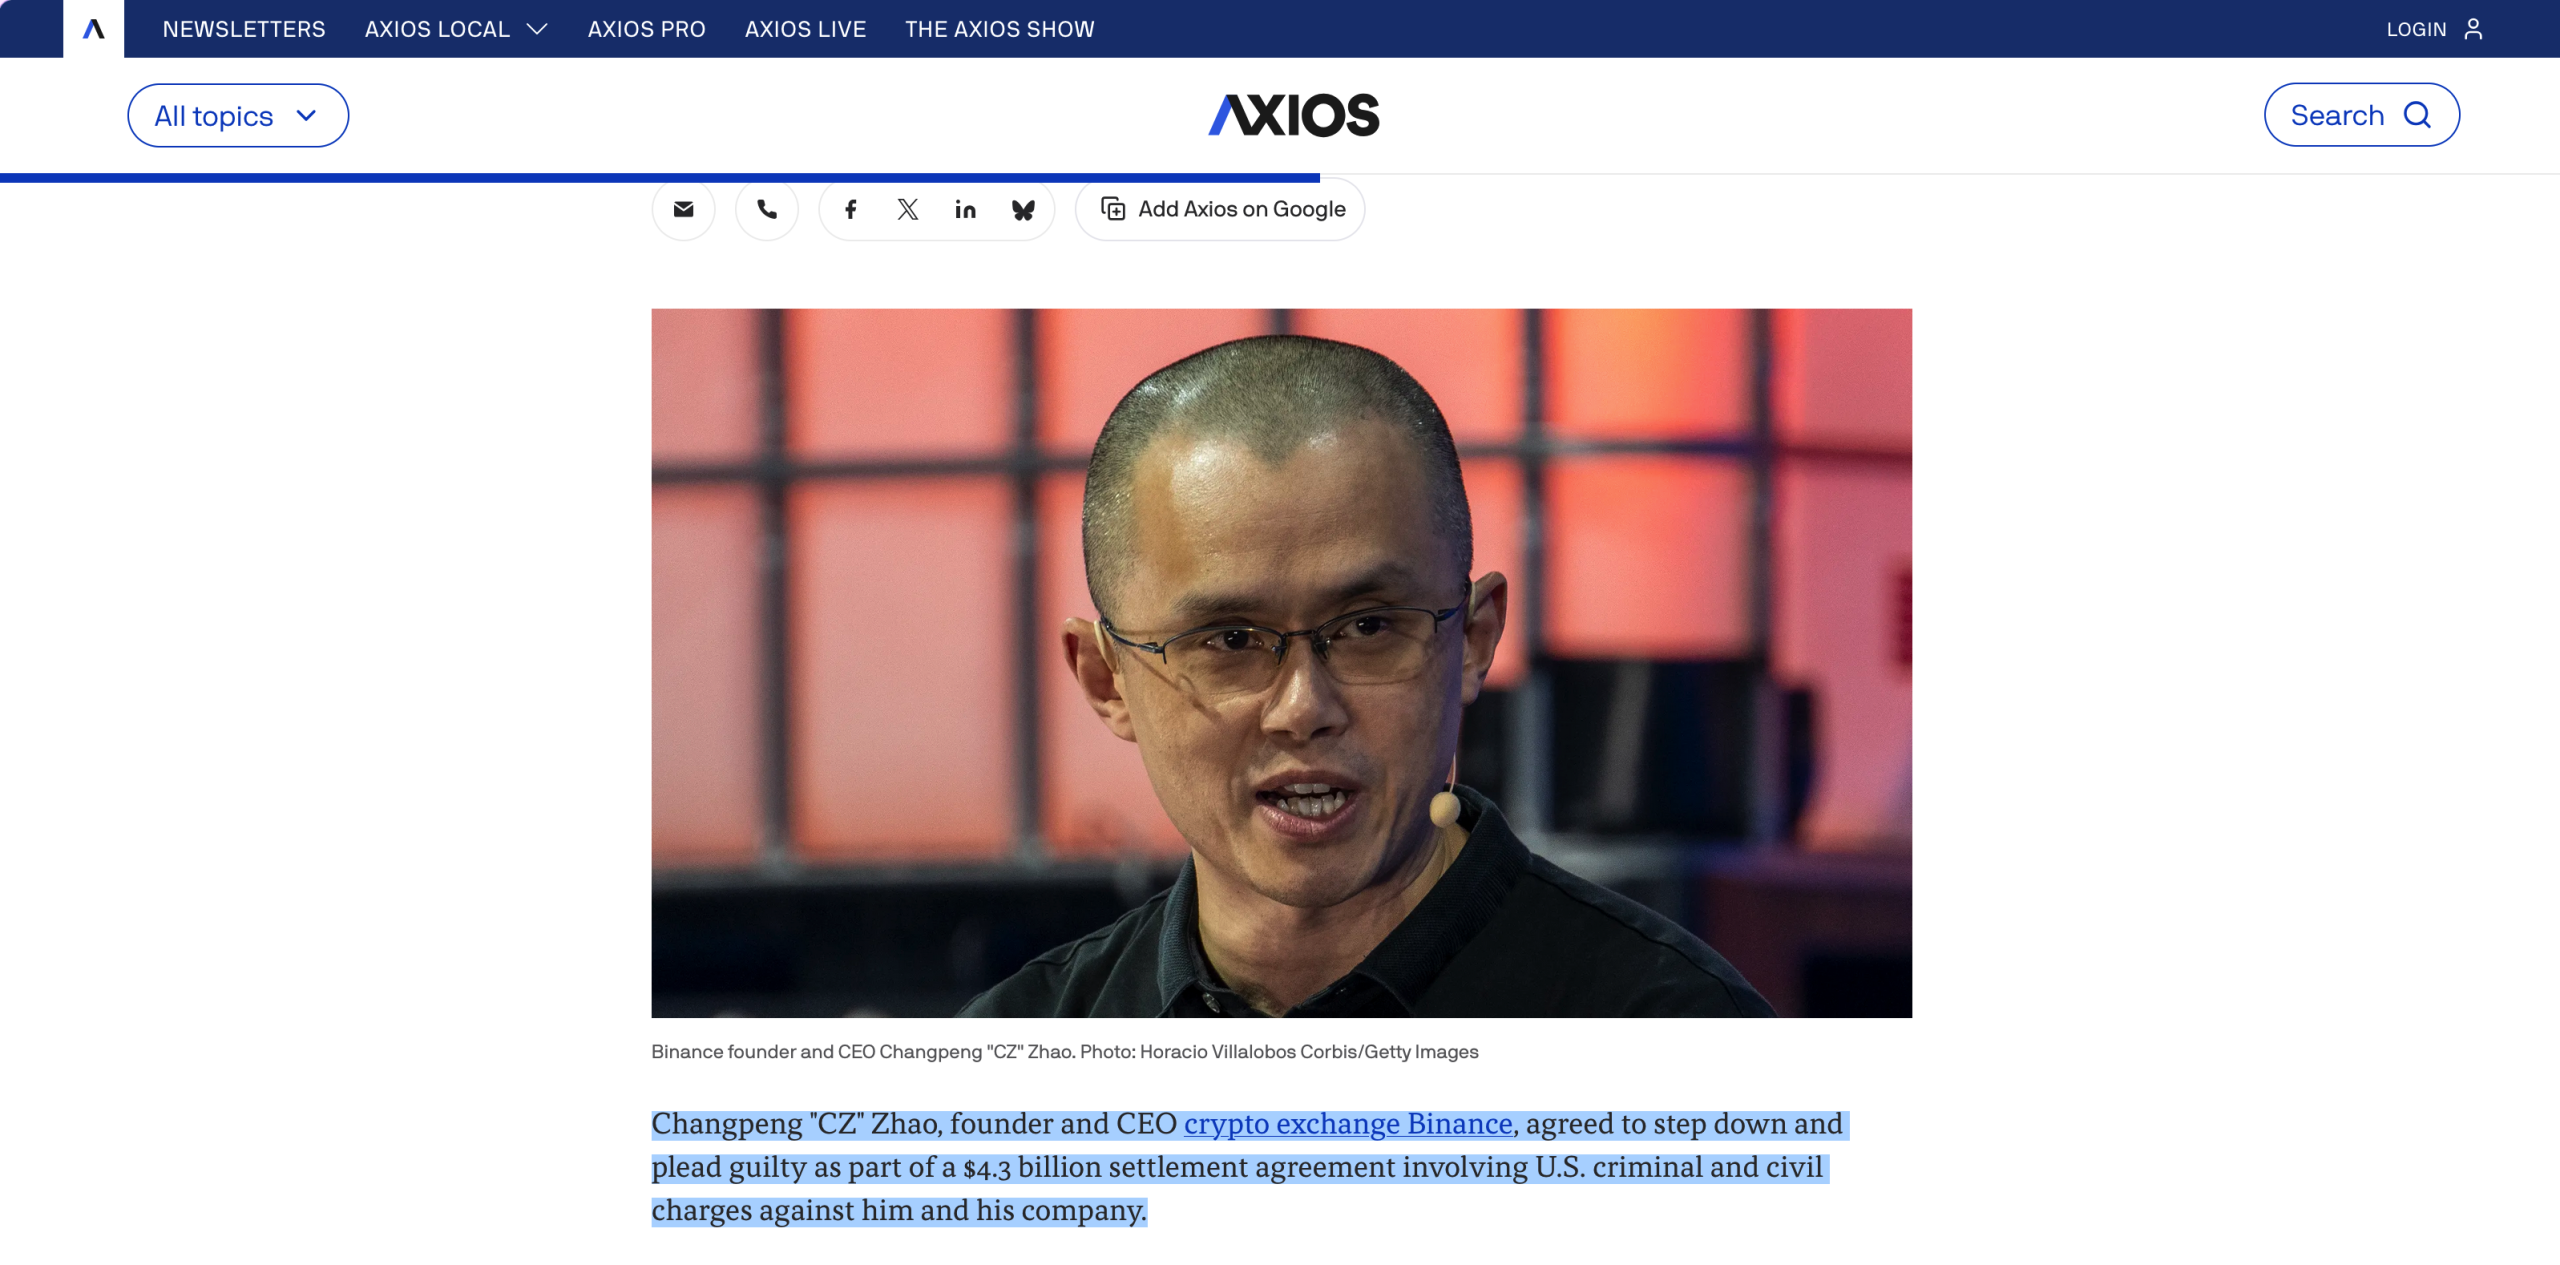
پرونده ۲۰۲۳ بایننس در آمریکا هم این موضوع را جدیتر کرد. طبق گزارش اکسیوس، بایننس در آن پرونده با پرداخت جریمه ۴.۳ میلیارد دلاری و پذیرش ضعفهای مربوط به AML و قوانین تحریمی روبهرو شد. برای شما این یعنی قدرت فنی بایننس عالی است، اما از سمت دسترسی و ریسک حساب، نباید ساده از کنارش رد شوید.
چرا ال بانک میتواند جایگزین قابل بررسی باشد؟
ال بانک میتواند برای کاربری که دنبال آلتکوینهای تازه، میمکوینها، کپی تریدینگ و بازارهای کمتر دیدهشده است، جایگزین قابل بررسی باشد. این صرافی در CoinGecko تعداد کوین بیشتری از بایننس نشان میدهد و در CoinMarketCap هم بیش از ۸۰۰ ارز و بیش از ۱۰۰۰ جفت معاملاتی برای آن ذکر شده است.
اما این جذابیت نباید شما را عجول کند. ال بانک هم برای کاربران ایرانی بدون ریسک نیست و قبل از ثبت نام، واریز یا معامله سنگین باید وضعیت KYC، برداشت و محدودیت کشور را بررسی کنید. اگر اولین بار است با این صرافی کار میکنید، قبل از واریز جدی، آموزش صرافی ال بانک را بخوانید و بعد با مبلغ کم تست بزنید.
مهمترین تفاوت ال بانک و بایننس برای کاربر ایرانی
مهمترین تفاوت ال بانک و بایننس برای کاربران ایرانی این است که بایننس از نظر بازار قویتر است، اما از نظر KYC و تحریم حساستر به نظر میرسد. ال بانک سادهتر و در بعضی بازارها بازتر دیده میشود، اما همچنان ریسک محدودیت منطقهای، بررسی حساب و مشکل برداشت را دارد.
بایننس مثل یک بازار بزرگ و جدی است که ورود به آن برای همه راحت نیست. ال بانک بازار کوچکتری نیست، اما برای کاربر ایرانی نباید آن را بیدردسر دانست. در هر ۲ حالت، اصل ماجرا این است که سرمایه اصلی را داخل صرافی نگه ندارید و مسیر برداشت را قبل از معامله جدی تست کنید.
بایننس و ال بانک چه تفاوتی در جایگاه بازار دارند؟
بایننس بزرگترین صرافی ارز دیجیتال جهان شناخته میشود چون در حجم معاملات، عمق بازار، تنوع خدمات و اعتبار برند، جایگاه بسیار بالایی دارد. CoinGecko برای بایننس Trust Score برابر ۱۰ از ۱۰ نشان میدهد و آن را یکی از بزرگترین صرافیهای جهان از نظر حجم معاملات معرفی میکند.
این جایگاه برای تریدر حرفهای جذاب است، چون سفارشها سریعتر پر میشوند و اسلیپیج در جفتهای اصلی کمتر است. اما برای کاربران ایرانی، اسم بزرگ همیشه خیال راحت نمیآورد. بایننس قوی است، ولی همین قدرت با نظارت و حساسیت بیشتری همراه میشود.
ال بانک چه جایگاهی بین صرافیهای متمرکز دارد؟
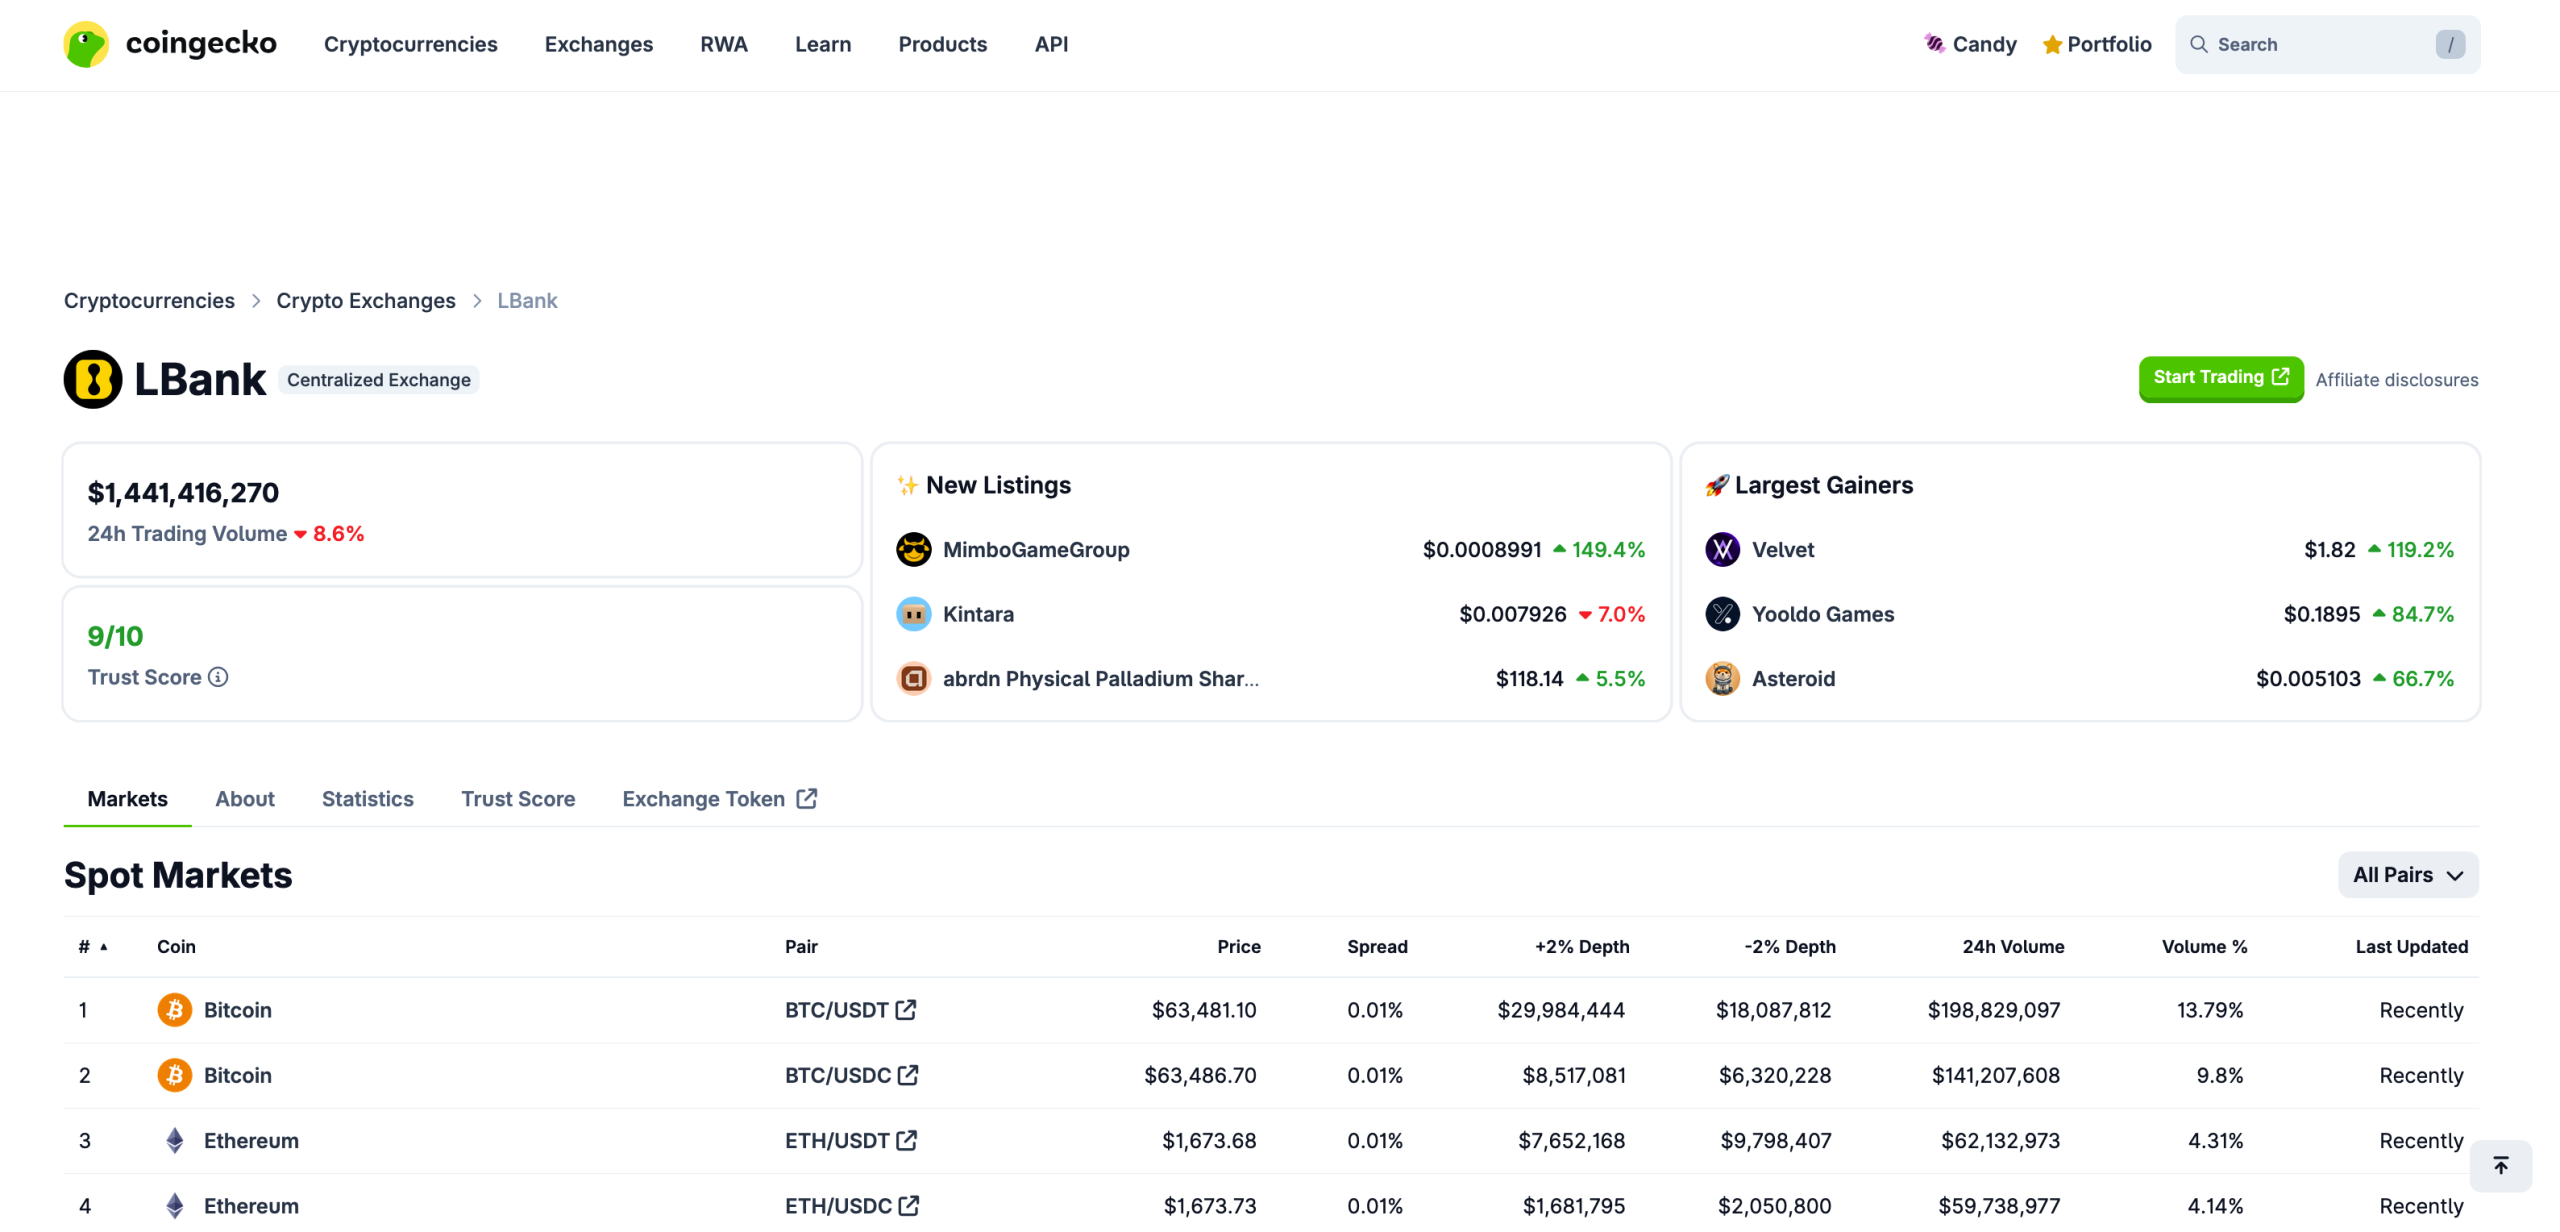
ال بانک بین صرافیهای متمرکز جایگاه قابل توجهی دارد و نمیشود آن را یک صرافی بیحجم یا ناشناخته دانست. CoinGecko برای ال بانک Trust Score برابر ۹ از ۱۰، ۸۵۰ کوین و ۹۸۸ جفت معاملاتی نشان میدهد. CoinMarketCap هم حجم اسپات ۲۴ ساعته ال بانک را بیش از ۱.۴ میلیارد دلار ثبت کرده است.
پس در مقایسه ال بانک و بایننس، ال بانک بازنده مطلق نیست. فقط باید جای درستش را بشناسید. بایننس برای بازارهای اصلی و معاملات بزرگ قویتر است، اما ال بانک برای آلتکوینها، توکنهای تازه و بعضی فرصتهای پرریسکتر میتواند جذاب باشد. قبل از شروع، مسیر ثبت نام در ال بانک را بدون سرمایه اصلی بررسی کنید تا بعدا با مشکل ساده اما پرهزینه روبهرو نشوید.
مقایسه ال بانک و بایننس از نظر تحریم ایران، KYC و ریسک مسدودی
در مقایسه ال بانک و بایننس، ریسک تحریم و KYC برای کاربران ایرانی از کارمزد و امکانات مهمتر است. شما ممکن است با یک صرافی قوی کار کنید، اما اگر برداشت، احراز هویت یا دسترسی حساب گیر کند، قدرت آن صرافی دیگر به دردتان نمیخورد.
آیا بایننس به کاربران ایرانی خدمات میدهد؟
بایننس برای کاربران ایرانی گزینه کمریسک نیست، چون دسترسی کامل به محصولات بایننس به KYC وابسته است و پرونده حقوقی این صرافی در آمریکا هم به AML و قوانین تحریمی مربوط بوده است. در منابع رسمی که بررسی شد، صفحهای که نام Iran را به شکل مستقیم و قابل استناد در قوانین عمومی بایننس نشان دهد بهصورت کامل باز نشد، پس نباید جمله قطعی و بیمنبع بنویسیم. اما نتیجه عملی روشن است. کاربران ایرانی نباید روی دسترسی پایدار به بایننس حساب کنند.
بایننس در راهنمای احراز هویت خود میگوید کاربران جدید برای دسترسی به محصولات و خدمات، از جمله واریز و معامله، باید Verified شوند. همین یک جمله برای کاربر ایرانی مهم است. اگر مدرک قابل قبول ندارید، مسیر شما از همان اول سخت میشود.
آیا ال بانک به کاربران ایرانی خدمات میدهد؟
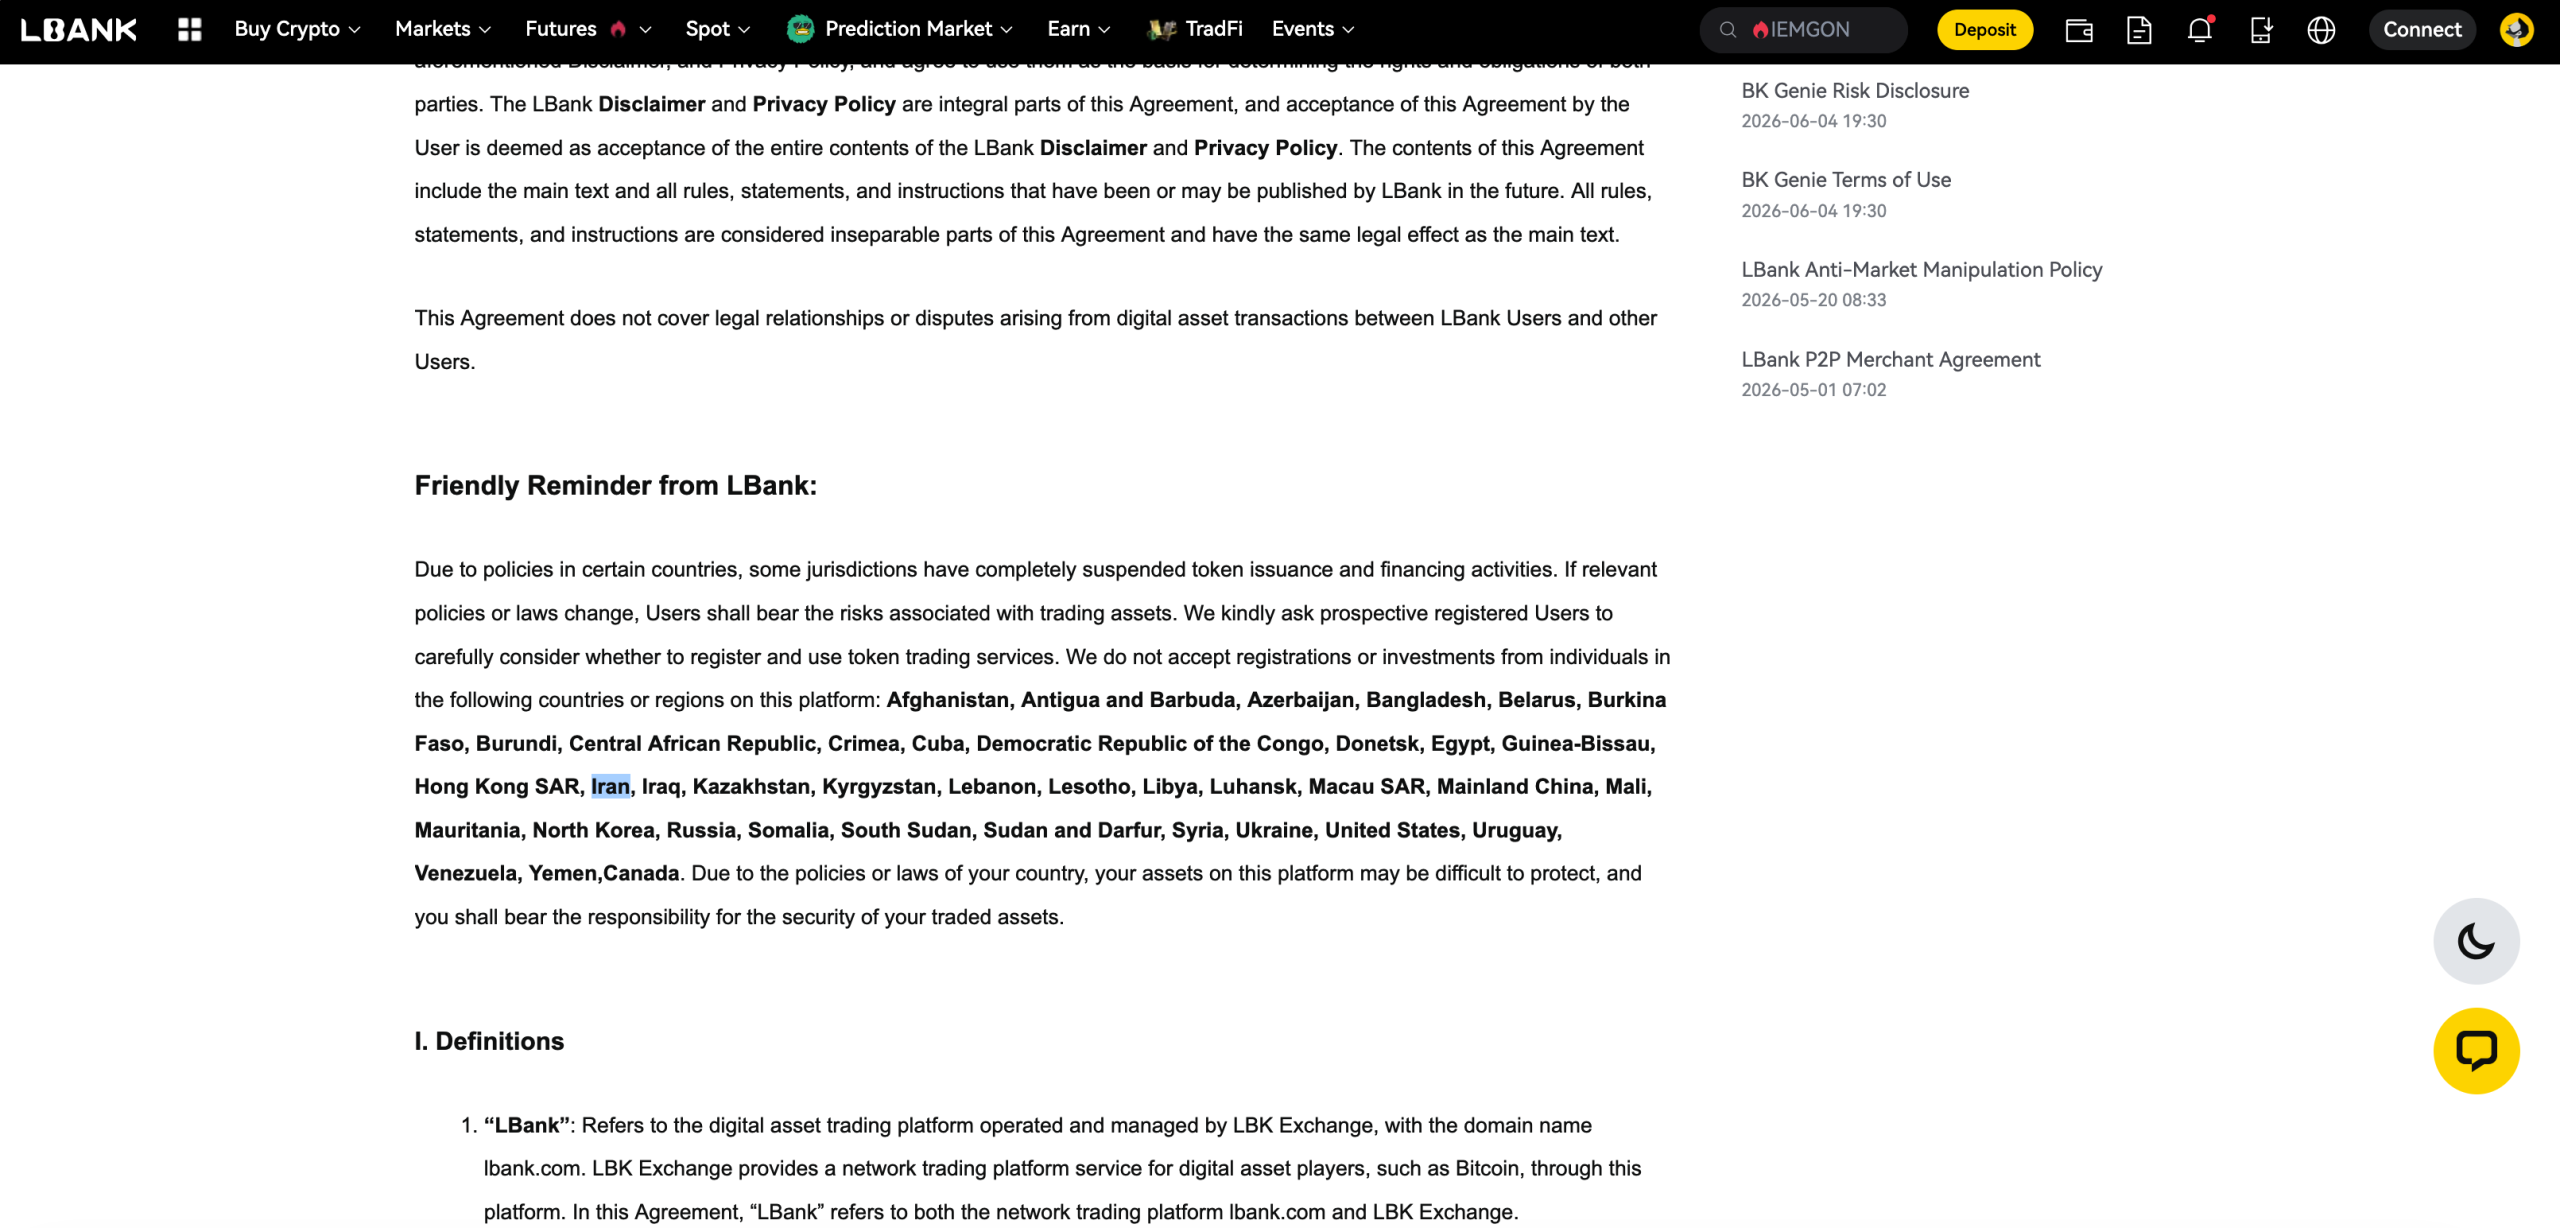
ال بانک هم برای کاربران ایرانی بیریسک نیست، چون در تحقیق مادر، متن Agreement و صفحات محدودیت کشورها باید مستقیم بررسی شود و اگر Iran در فهرست مناطق غیرمجاز دیده شود، نباید ال بانک را صرافی آزاد برای ایران معرفی کرد. این نکته خیلی مهم است، چون بعضیها فقط به باز شدن سایت یا امکان ثبت نام نگاه میکنند، اما مشکل واقعی معمولا در KYC، برداشت یا بررسی حساب خودش را نشان میدهد.
ال بانک از نظر ظاهری سادهتر از بایننس به نظر میرسد، اما ساده بودن محیط با کمریسک بودن یکی نیست. قبل از هر واریز جدی، بهتر است ابتدا مسیر ثبت نام، تنظیمات امنیتی و برداشت تستی را بررسی کنید. برای اینکه با مسیر اولیه اشتباه جلو نروید، مطالعه ثبت نام در ال بانک میتواند جلوی چند خطای ساده اما پرهزینه را بگیرد.
ایران در قوانین بایننس چه وضعیتی دارد؟
برای بایننس، وضعیت ایران از نظر عملی پرریسک است، حتی اگر نام Iran در صفحه عمومی قابل خواندن مستقیم پیدا نشود. دلیلش این است که بایننس احراز هویت را برای استفاده کامل لازم میداند و وزارت خزانهداری آمریکا هم درباره پرونده بایننس به نقض قوانین AML و تحریم اشاره کرده است. برای کاربران ایرانی، این ترکیب یعنی حساب بایننس میتواند در هر مرحلهای با بررسی جدیتر روبهرو شود.
پس متن مقاله نباید بگوید «بایننس قطعا ایران را در این صفحه ممنوع کرده» مگر اسکرینشات رسمی همان صفحه را داشته باشید. جمله درستتر این است که بایننس برای کاربران ایرانی به دلیل KYC، فشار قانونی و ریسک تحریم، گزینهای پرریسک است.

ایران در قوانین ال بانک چه وضعیتی دارد؟
اگر در Agreement فعلی ال بانک، ایران داخل فهرست کشورهای ممنوع یا تحریمی دیده شود، نتیجه برای کاربران ایرانی روشن است. ال بانک هم در این حالت گزینه بدون ریسک نیست و نباید با عبارتهایی مثل «مناسب ایرانیها» یا «بدون محدودیت» معرفی شود.
حتی اگر کاربر بتواند حساب بسازد، هنوز مسئله تمام نشده است. KYC، برداشت، تغییر IP، منبع واریز و بررسی امنیتی میتوانند بعدا دردسر بسازند. پس در مقایسه ال بانک و بایننس، ال بانک شاید از نظر دسترسی اولیه قابل بررسیتر باشد، اما از نظر ریسک تحریم و برداشت، امن قطعی نیست.
نقش آفک، IP و مدارک هویتی در شناسایی کاربران ایرانی
آفک برای صنعت ارز دیجیتال فقط به اسم کاربر نگاه نمیکند، بلکه IP، موقعیت، مدارک، آدرس، ملیت و الگوی تراکنش هم میتوانند وارد بررسی شوند. همین موضوع برای کاربران ایرانی مهم است، چون گاهی مشکل از خود معامله نیست، از ناسازگاری بین کشور حساب، IP، مدرک و مسیر انتقال شروع میشود.
در راهنمای OFAC آمده که شرکتهای فعال در صنعت ارز دیجیتال باید ریسک تحریم را بررسی کنند و حتی IP address و اطلاعات هویتی میتواند در غربالگری جغرافیایی نقش داشته باشد. یعنی IP برای صرافی فقط یک عدد فنی نیست. یک سیگنال ریسک است.
آیا بایننس بدون KYC قابل استفاده است؟
بایننس بدون KYC برای استفاده کامل گزینه واقعی نیست. طبق راهنمای رسمی بایننس، کاربران جدید برای دسترسی به محصولات و خدمات، از جمله واریز کریپتو و معامله، باید Verified شوند. کاربران قدیمی بدون وریفای هم به حالت محدود مثل Withdraw Only منتقل میشوند.
برای کاربران ایرانی، همین نکته مسیر را سخت میکند. ساخت حساب شاید یک مرحله ساده باشد، اما استفاده پایدار، معامله، واریز و برداشت موضوع دیگری است. اگر مدرک قابل قبول ندارید، بایننس عملا از گزینههای راحت بدون KYC خارج میشود.
آیا ال بانک بدون KYC قابل استفاده است؟
ال بانک بدون KYC هم نباید به عنوان مسیر امن و کامل معرفی شود. در خود مرکز پشتیبانی ال بانک بخش ID Verification وجود دارد و کنار آن گزینههایی مثل Reset/Delete KYC، Trading Restricted و Withdrawal Restricted دیده میشود. همینها نشان میدهد احراز هویت و محدودیت حساب در ال بانک هم جدی است.
ممکن است بعضی کاربران در عمل بتوانند بخشی از امکانات را ببینند، نباید روی تجربههای پراکنده تکیه کرد. معیار درست، متن رسمی، امکان برداشت و نتیجه تست با مبلغ کم است. اگر میخواهید اول مسیر را دقیقتر بشناسید، آموزش صرافی ال بانک کمک میکند قبل از واریز، بخشهای حساس حساب را اشتباه نروید.
مدارک مورد نیاز برای وریفای در بایننس


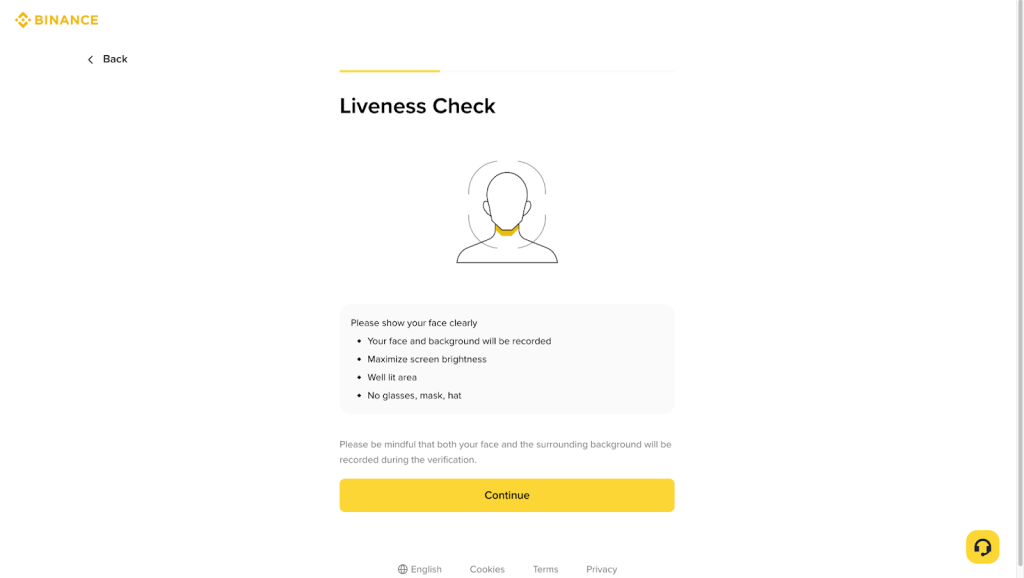
بایننس برای وریفای به مدارک هویتی و بررسی زنده بودن چهره نیاز دارد. در راهنمای رسمی، کاربر باید Residence، Document Issuing Country/Region و Document Type را انتخاب کند. در نسخه اپ هم بایننس میگوید بیشتر کاربران میتوانند از پاسپورت، کارت شناسایی یا گواهینامه استفاده کنند.
برای کاربران ایرانی، چالش اصلی همینجا است. اگر کشور صدور مدرک یا محل اقامت با قوانین صرافی سازگار نباشد، مسیر وریفای ساده نمیماند. مدرک، آدرس و چهره باید با هم جور باشند، و این همان جایی است که ریسک بالا میرود.
آیا مدرک ایرانی در بایننس یا ال بانک پذیرفته میشود؟
برای مدرک ایرانی نباید روی پذیرش پایدار در بایننس یا ال بانک حساب کرد. در بایننس، KYC به کشور اقامت و کشور صدور مدرک وابسته است و فشار قانونی روی تحریمها باعث میشود کاربران ایرانی ریسک بالایی داشته باشند. درباره ال بانک هم اگر در Agreement فعلی ایران در فهرست محدودیت باشد، استفاده از مدرک ایرانی منطقی نیست.
پس پاسخ عملی برای کاربران ایرانی این است که مدرک ایرانی را مسیر مطمئن وریفای ندانید. شاید بعضی تجربههای پراکنده خلاف این را بگویند، اما مقاله نباید روی شانس نوشته شود. شما با دارایی واقعی کار میکنید، نه با یک تست بیهزینه.
ریسک استفاده از حساب دیگران یا مدارک غیرایرانی در ال بانک و بایننس
استفاده از حساب دیگران یا مدارک غیرایرانی ریسک را کم نمیکند، فقط آن را از شکل تحریم به شکل مالکیت حساب، تطابق هویت و منشأ پول تبدیل میکند. بایننس در راهنمای وریفای میگوید نمیتوانید حساب را به شخص دیگر منتقل کنید یا ID شخص دیگر را جایگزین ID خودتان کنید.
این یعنی اگر حساب با نام دیگری وریفای شود، اما پول، IP، دستگاه یا رفتار برداشت به شما ربط پیدا کند، مشکل میتواند خیلی جدیتر شود. شاید اول کار جواب بدهد، اما ضربالمثل «دیر و زود دارد، سوخت و سوز ندارد» اینجا بیربط نیست. در اولین بررسی جدی، برداشت میتواند گیر کند.

کدام صرافی برای کاربر بدون احراز هویت ریسک کمتری دارد؟
برای کاربر بدون احراز هویت، هیچکدام از این ۲ صرافی انتخاب کمریسک نیستند. بایننس برای دسترسی کامل KYC میخواهد و ال بانک هم بخشهای Trading Restricted، Withdrawal Restricted و ID Verification دارد. پس انتخاب درست، «بدون KYC راحتتر» نیست، بلکه «کدام ریسک قابل مدیریتتر است» باید باشد.
اگر فقط قصد تست با مبلغ کم دارید، ال بانک ممکن است برای بررسی اولیه سادهتر به نظر برسد. اما اگر سرمایه اصلی وسط باشد، جواب فرق میکند. قبل از انتخاب نهایی، چند گزینه را کنار هم ببینید تا فقط اسیر اسم بایننس یا ظاهر ساده ال بانک نشوید. همین نگاه مقایسهای است که در مقایسه صرافی های ارز دیجیتال تصمیم شما را دقیقتر میکند.
چه رفتارهایی در مقایسه ال بانک و بایننس باعث حساس شدن حساب میشود؟
در مقایسه ال بانک و بایننس، رفتارهایی مثل ناهماهنگی هویت، استفاده از حساب شخص دیگر، ورود با IP ایران یا IPهای متغیر، الگوی غیرعادی برداشت و مسیر واریز مشکوک میتواند حساب را وارد بررسی کند. بایننس روی تطابق اطلاعات حساب با مدارک هویتی حساس است و اجازه انتقال حساب به شخص دیگر را نمیدهد.
در ال بانک هم نشانههایی مثل Trading Restricted، Withdrawal Restricted و Reset/Delete KYC نشان میدهد حساب ممکن است به دلیل مشکل در معامله، برداشت یا احراز هویت محدود شود.
برای کاربران ایرانی، IP یک جزئیات ساده نیست. اگر شما امروز با یک کشور وارد شوید، فردا با کشور دیگر و بعد برداشت سنگین بزنید، ریسک حساب بیدلیل بالا میرود. این به معنی مسدودی قطعی با هر VPN نیست، اما رفتار ورود هم بخشی از پازل ریسک است.
مقایسه کارمزد ال بانک و بایننس
در مقایسه ال بانک و بایننس، بایننس روی کاغذ برای اسپات جذابتر است، مخصوصا اگر تخفیف BNB فعال باشد. اما برای کاربران ایرانی، کارمزد پایین فقط وقتی ارزش دارد که KYC، برداشت و دسترسی حساب دردسرساز نشود. چند صدم درصد کارمزد کمتر، اگر برداشت گیر کند، دیگر مزیت بزرگی نیست.
کارمزد اسپات بایننس و ال بانک
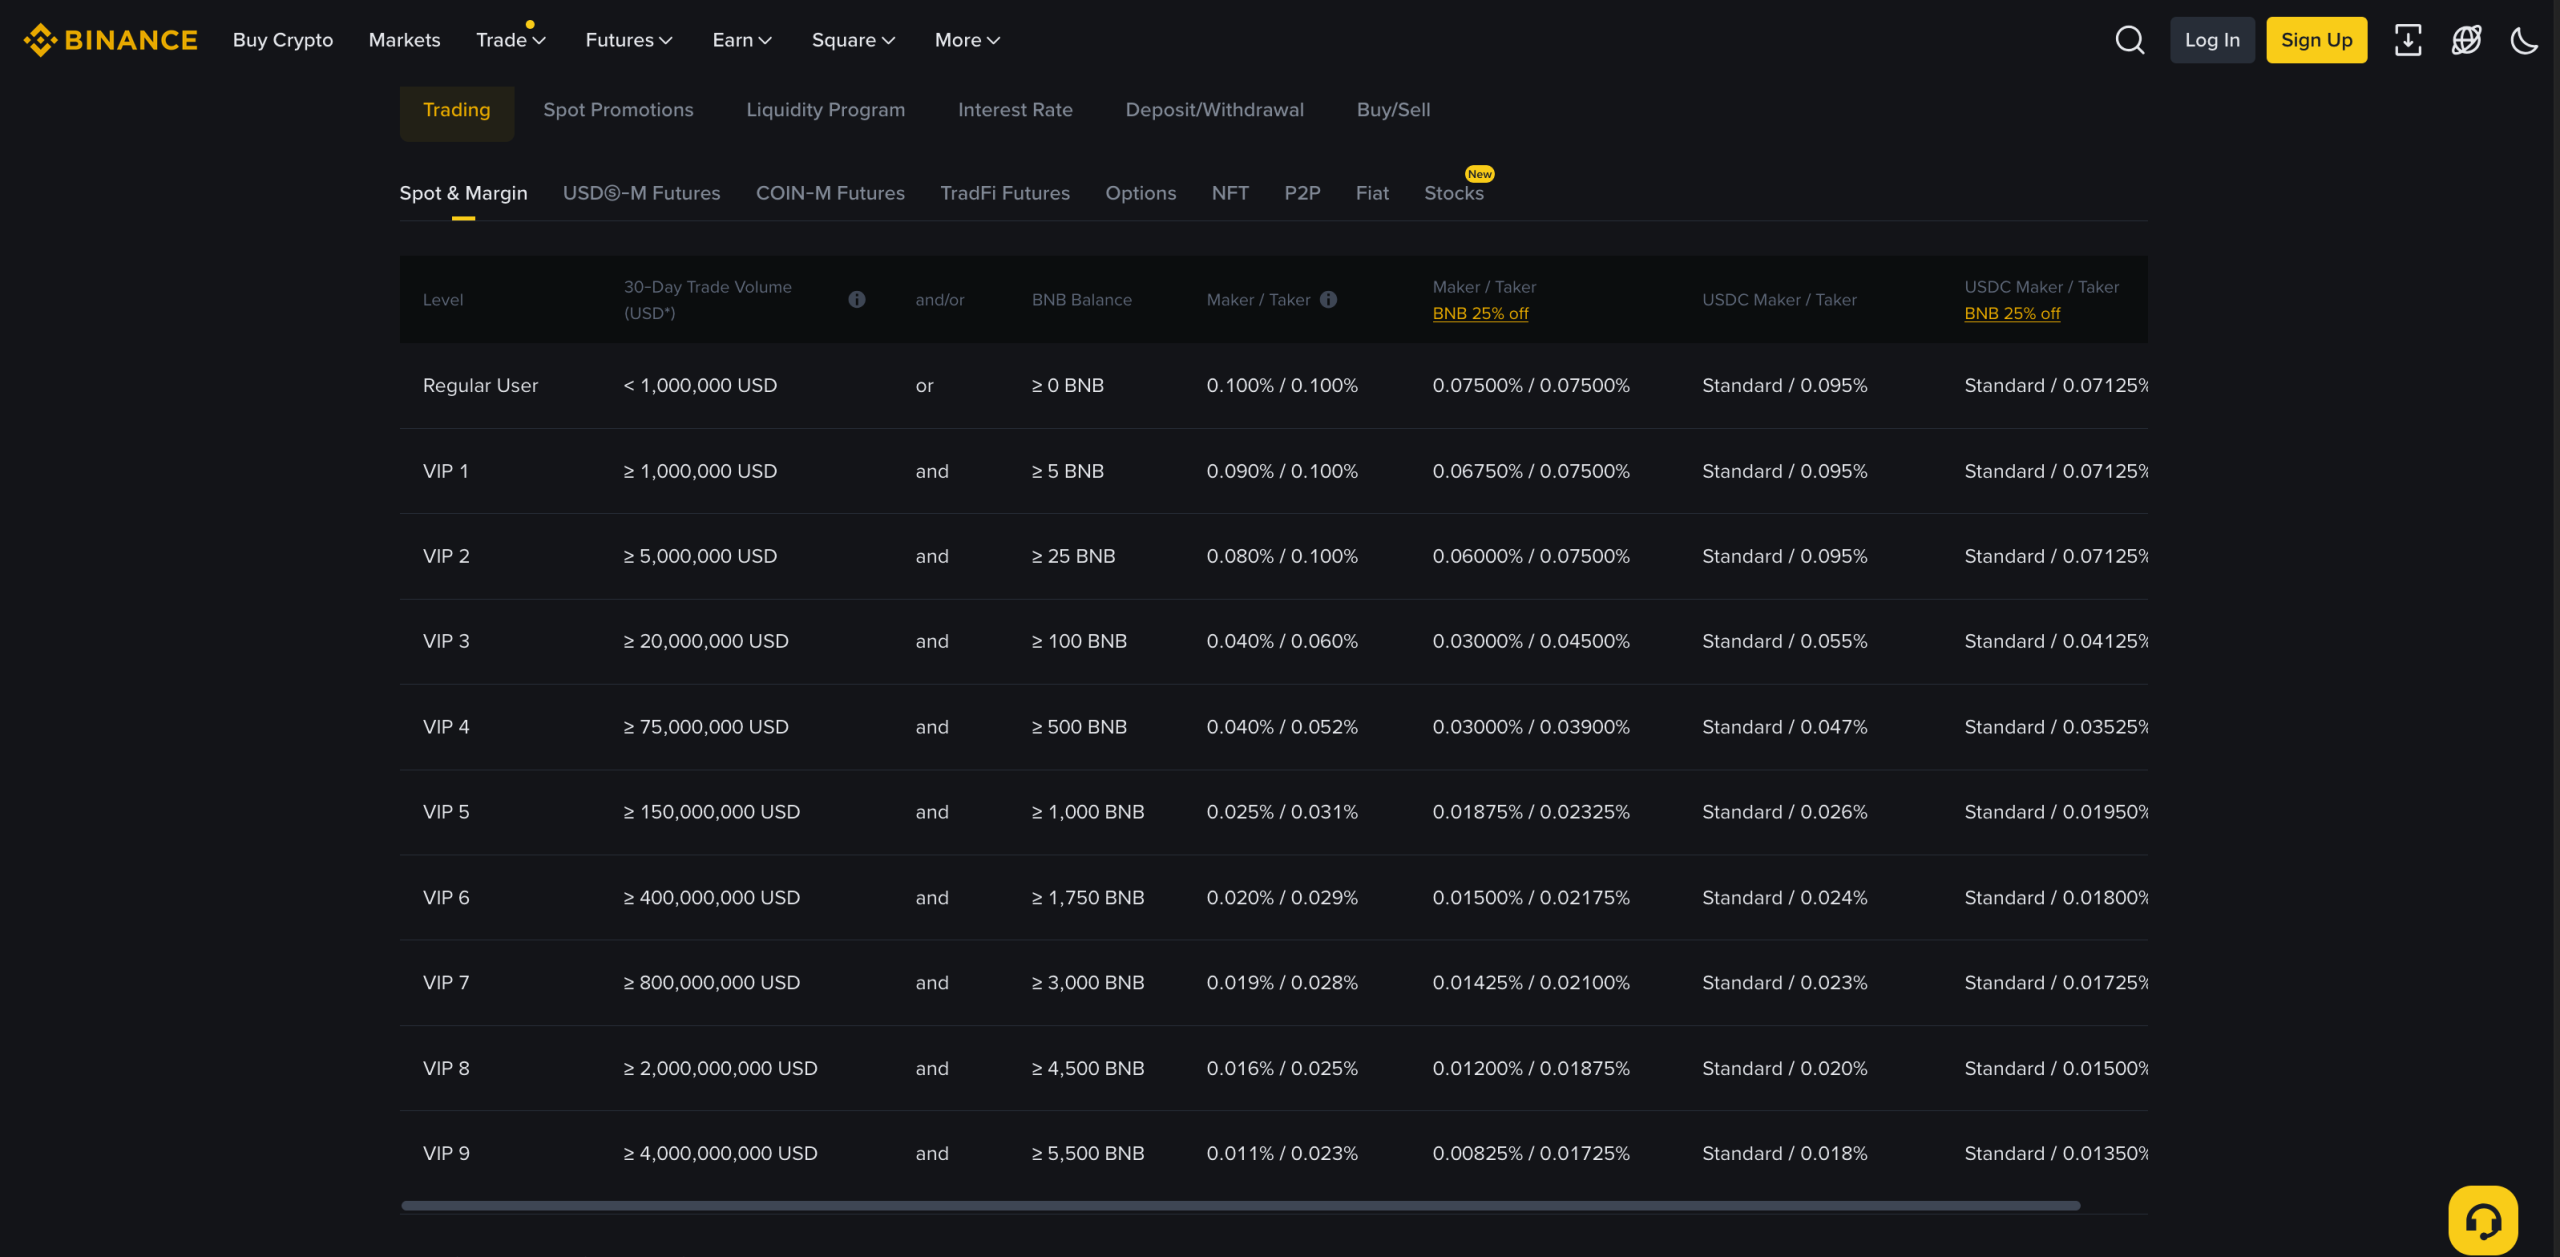
در کارمزد اسپات بایننس و ال بانک، بایننس برای کاربر Regular عدد ۰.۱۰۰٪ میکر و ۰.۱۰۰٪ تیکر را نشان میدهد. اگر پرداخت کارمزد با BNB فعال باشد، همین عدد به ۰.۰۷۵٪ میکر و ۰.۰۷۵٪ تیکر میرسد.
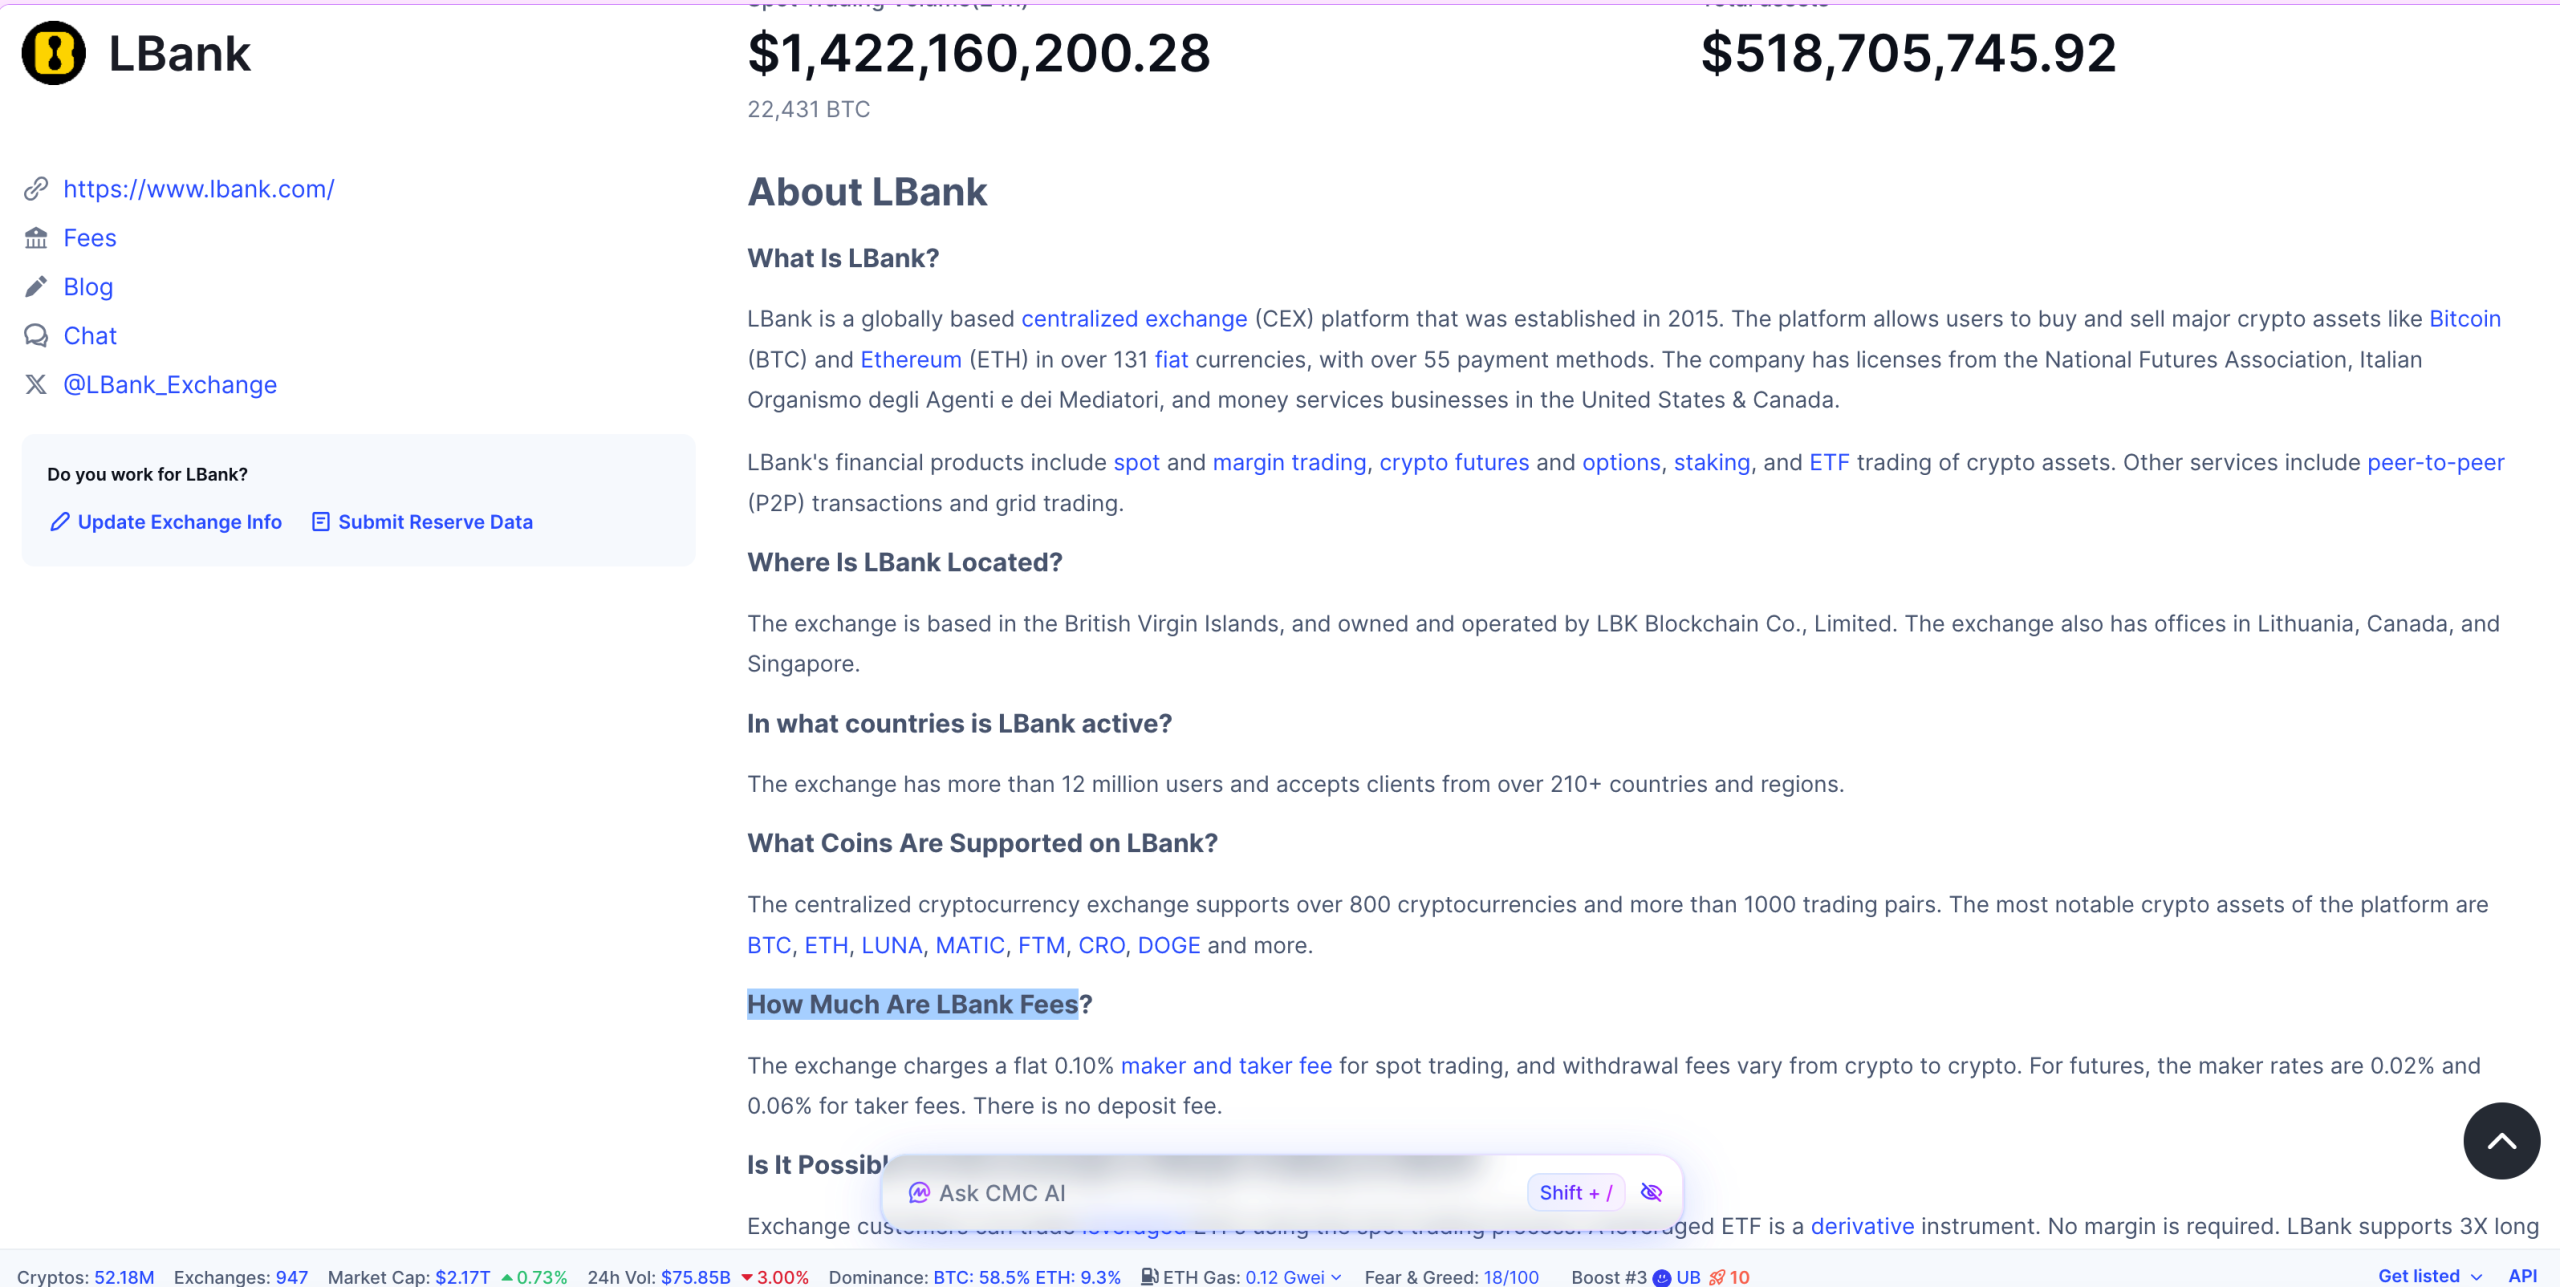
ال بانک در CoinMarketCap با کارمزد ۰.۱۰٪ میکر و ۰.۱۰٪ تیکر برای اسپات معرفی شده است. یعنی بدون تخفیف BNB، کارمزد اسپات بایننس و ال بانک تقریبا همسطح است. با BNB، بایننس ارزانتر میشود، اما فقط برای کسی که بتواند بدون ریسک جدی از حسابش استفاده کند.
کارمزد فیوچرز بایننس و ال بانک
در مقایسه کارمزد ال بانک و بایننس برای فیوچرز، ال بانک در CoinMarketCap عدد ۰.۰۲٪ میکر و ۰.۰۶٪ تیکر را نشان میدهد. برای بایننس، عدد فیوچرز باید همان روز از تب USDⓈ-M Futures در صفحه Fee Schedule گرفته شود، چون جدول رسمی بر اساس VIP Level و نوع قرارداد تغییر میکند.
اگر بخواهیم محتاط و دقیق بنویسیم، ال بانک عدد پایه فیوچرز را سادهتر نشان میدهد، اما بایننس ساختار حرفهایتر و سطحبندیشدهتری دارد. برای تریدر حرفهای، همین سطحبندی میتواند جذاب باشد. برای کاربران ایرانی، اول باید ریسک دسترسی و برداشت را سنجید، بعد کارمزد فیوچرز را.
تخفیف کارمزد با BNB در بایننس
تخفیف BNB یکی از مزیتهای روشن بایننس است. در صفحه رسمی Fee Schedule، بایننس برای اسپات گزینه BNB 25% off را نشان میدهد و کارمزد Regular User از ۰.۱۰۰٪ به ۰.۰۷۵٪ کاهش پیدا میکند. این عدد برای تریدرهای پرتعداد جدی است، چون در حجم بالا خودش را نشان میدهد.
اما در بحث بایننس یا ال بانک، تخفیف BNB فقط وقتی ارزش دارد که شما بتوانید با ریسک KYC و تحریم کنار بیایید. اگر حساب درگیر بررسی شود، تخفیف کارمزد دیگر اولویت اول نیست.
آیا ال بانک تخفیف کارمزد مشابه بایننس دارد؟
ال بانک مدل تخفیف کارمزد فراگیر و شفاف مثل BNB را به شکل بایننس نشان نمیدهد. در منابع بازشده، ال بانک بیشتر با نرخ پایه، صفحه Fee Schedule و بعضی قوانین معاملاتی دیده میشود. پس اگر معیار شما فقط مدل تخفیف دائمی باشد، برتری با بایننس است.
با این حال، ال بانک گاهی کمپینها و رویدادهای معاملاتی دارد. اینها جای تخفیف ساختاری BNB را نمیگیرند، اما برای بعضی کاربران جذاباند. اگر میخواهید چنین فرصتهایی را جدا بررسی کنید، رویدادهای ال بانک میتواند تصویر دقیقتری از پیشنهادهای موقت بدهد.
کدام صرافی برای تریدر فعال ارزانتر است؟
برای تریدر پرتعداد، بایننس روی کاغذ ارزانتر و قابل پیشبینیتر است، چون VIP Level و تخفیف BNB دارد. در مقایسه ال بانک و بایننس، این مدل برای کسی که حجم بالایی میزند، جذاب است و عدد کارمزد را کم میکند.
اما برای کاربران ایرانی، ارزانتر بودن همیشه بهصرفهتر نیست. اگر KYC، برداشت یا ریسک حساب دردسر درست کند، همان اختلاف کم کارمزد میتواند بیارزش شود. اول امنیت دسترسی، بعد کارمزد.
آیا کارمزد کمتر بایننس برای کاربران ایرانی ارزش ریسک دارد؟
برای سرمایه اصلی، کارمزد کمتر بایننس به تنهایی ارزش ریسک را ندارد. در مقایسه ال بانک و بایننس، بایننس از نظر کارمزد، نقدشوندگی و ابزارها قویتر است، اما کاربران ایرانی باید هزینه پنهان KYC، احتمال محدودیت حساب و تاخیر برداشت را هم ببینند.
گاهی عدد کوچکتر در جدول کارمزد، ذهن را فریب میدهد. اما تریدر باهوش فقط fee table را نگاه نمیکند. او میپرسد اگر برداشت گیر کرد، این تخفیف چقدر میارزد؟
مقایسه نقدشوندگی و حجم معاملات بایننس و ال بانک
در مقایسه ال بانک و بایننس، حجم معاملات فقط عدد تزئینی نیست. حجم بالاتر میتواند اجرای سفارش را سریعتر کند، اسلیپیج را کم کند و خروج از معامله را راحتتر کند. اینجا بایننس دست بالاتر را دارد، اما ال بانک هم صرافی کمحجم و ناشناخته نیست.
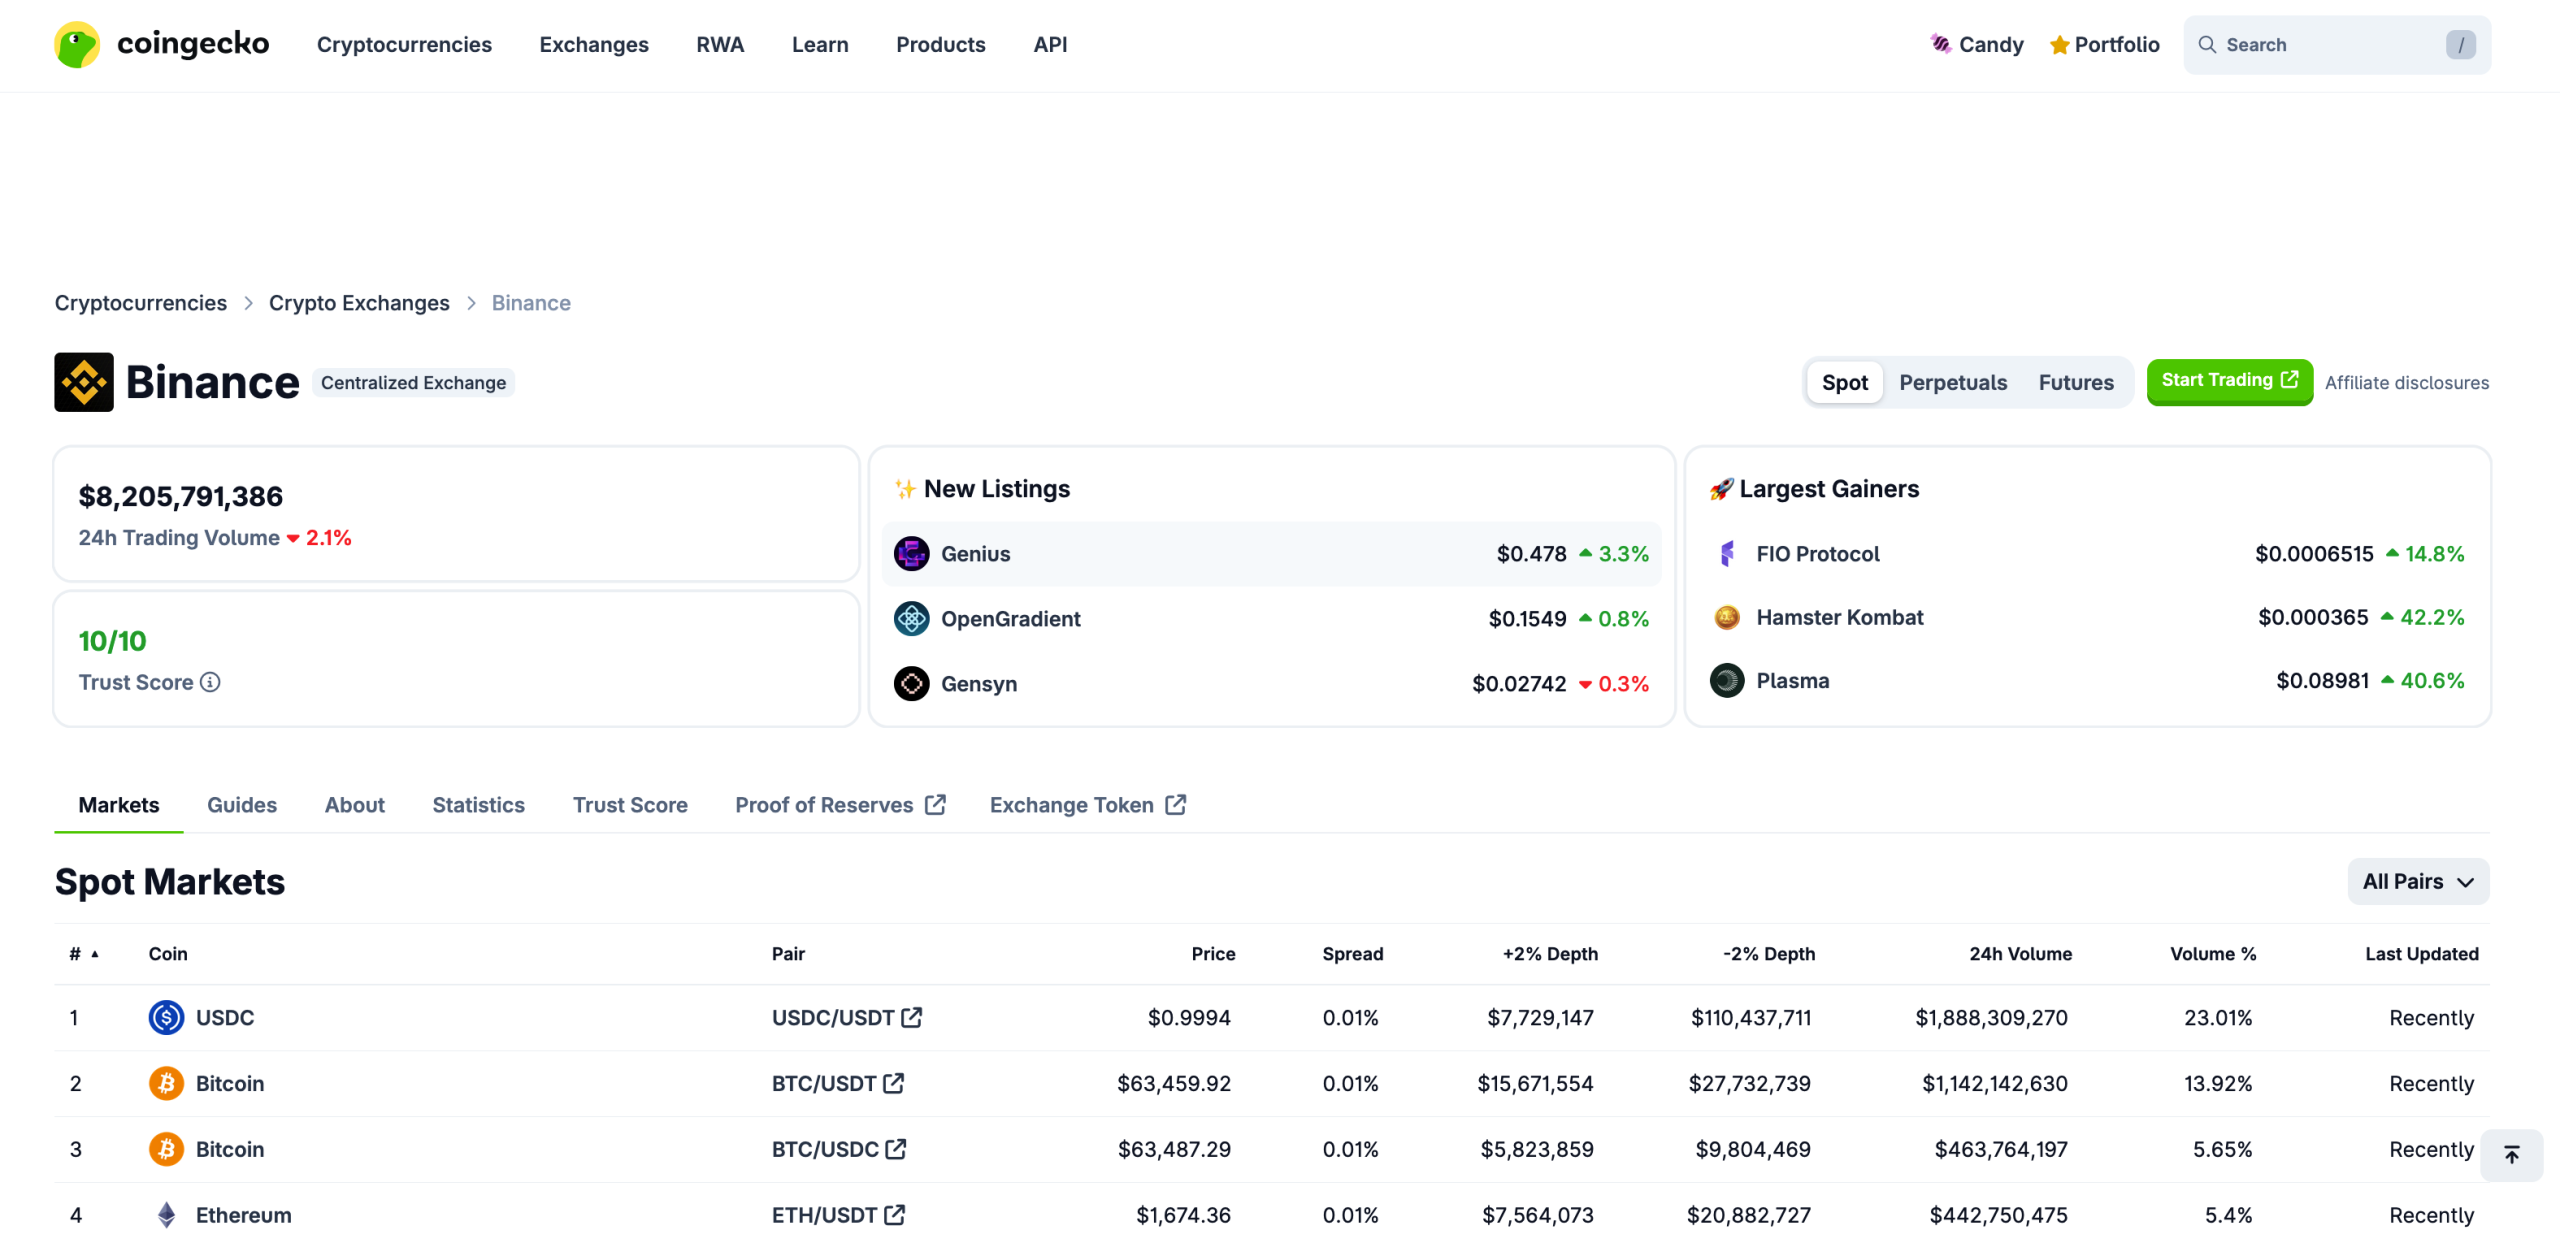
طبق داده فعلی CoinMarketCap، بایننس در رتبه ۱ صرافیهای اسپات قرار دارد و حجم معاملات ۲۴ ساعته آن حدود ۸.۱۹ میلیارد دلار نشان داده شده است. در صفحه ال بانک، CoinMarketCap حجم اسپات ۲۴ ساعته را حدود ۱.۴۱ میلیارد دلار نمایش میدهد.
این اختلاف برای تریدر مهم است. در بازارهای اصلی، بایننس اجرای روانتر و عمق بیشتری میدهد. ال بانک هم برای آلتکوینها و بازارهای تازه جذاب است، اما قبل از معامله سنگین باید همان جفتارز، حجم، عمق سفارش و اسپرد را جدا بررسی کنید. اگر انتخاب شما بین چند صرافی مانده، صفحه مقایسه صرافی های ارز دیجیتال کمک میکند فقط با یک عدد تصمیم نگیرید.
تفاوت عمق بازار و اسلیپیج در ال بانک و بایننس
در تفاوت عمق بازار بایننس با ال بانک، بایننس برای معاملههای بزرگ مطمئنتر دیده میشود، چون حجم و عمق سفارش بالاتری دارد. عمق بیشتر یعنی سفارش بزرگ کمتر قیمت را جابهجا میکند و اسلیپیج پایینتر میماند.
ال بانک برای خرید و فروش روزمره در جفتهای اصلی قابل قبول است، اما اگر سفارش سنگین میزنید، باید همان لحظه عمق بازار را چک کنید. عدد کلی صرافی کافی نیست. بازار به شوخی با کسی حساب نمیکند.
مقایسه تعداد ارزها و لیست شدن آلتکوینها
در مقایسه ال بانک و بایننس، بایننس طبق CoinGecko حدود ۴۳۰ کوین و ۱۳۶۱ جفت معاملاتی دارد. ال بانک هم حدود ۸۴۱ کوین و ۹۷۸ جفت معاملاتی نشان میدهد. یعنی بایننس صرافی بزرگتر و عمیقتر است، اما ال بانک از نظر تعداد کوینها حتی گستردهتر دیده میشود.
این تفاوت برای کاربران ایرانی مهم است. اگر دنبال جفتهای اصلی، نقدشوندگی و اعتبار جهانی هستید، بایننس قویتر است. اگر دنبال آلتکوین، میمکوین و بازارهای زودتر لیستشده هستید، ال بانک میتواند جذابتر باشد.
بایننس سختگیرتر لیست میکند یا ال بانک؟
ال بانک در لیست کردن آلتکوینها و میمکوینهای تازه تهاجمیتر است، اما این مزیت همیشه به معنی فرصت طلایی نیست. ارز تازه ممکن است رشد کند، اما ممکن است نقدشوندگی کم، نوسان بالا و خروج سخت هم داشته باشد.
بایننس محافظهکارتر دیده میشود و داراییهایی را لیست میکند که بازار جاافتادهتری دارند. پس جواب کوتاه این است که ال بانک برای شکار آلتکوین هیجان بیشتری دارد، اما بایننس برای معامله امنتر روی بازارهای اصلی بهتر است.
ریسک خرید ارزهای تازهلیستشده در ال بانک
ریسک اصلی خرید ارزهای تازهلیستشده در ال بانک، نقدشوندگی پایین و نوسان شدید است. ال بانک زودتر فرصت میدهد، اما همین سرعت میتواند شما را وارد بازاری کند که خروج از آن راحت نیست.
قبل از خرید هر ارز تازه، فقط اسم پروژه را نبینید. حجم ۲۴ ساعته، اسپرد، عمق سفارش و تعداد بازارهای فعال را چک کنید. در این مدل معامله، عجله بیشتر از کارمزد به شما ضربه میزند.
مقایسه امکانات معاملاتی بایننس و ال بانک
در مقایسه ال بانک و بایننس، هر ۲ صرافی اسپات، فیوچرز، مارجین، کپی تریدینگ، Earn و ابزارهای معاملاتی دارند، اما بلوغ ابزارها یکی نیست. بایننس از نظر اکوسیستم معاملاتی، رباتها، سفارشهای پیشرفته و عمق بازار قویتر است. ال بانک بیشتر با آلتکوینها، کپی تریدینگ و بازارهای تازه خودش را نشان میدهد.
برای تریدر حرفهای، بایننس ابزار کاملتری دارد. برای کاربری که دنبال توکنهای تازه و تجربه سادهتر است، ال بانک جذابتر دیده میشود. البته برای کاربران ایرانی، وجود ابزار کافی نیست. مهم این است که حساب، برداشت و KYC دردسرساز نشود.
کپی تریدینگ و ربات تریدر در بایننس و ال بانک
کپی تریدینگ در هر ۲ صرافی وجود دارد، اما ال بانک آن را پررنگتر جلو میبرد. بایننس هم ربات، DCA و کپی کردن استراتژی تریدرهای برتر را دارد و از نظر ساختار، پختهتر به نظر میرسد. اگر تازهکار هستید، این ابزارها وسوسهکنندهاند، اما سود دیگران تضمین سود شما نیست.
کپی تریدینگ وقتی ارزش دارد که قبل از آن ریسک حساب، برداشت و تنظیمات امنیتی را چک کرده باشید. برای شروع بهتر، آموزش صرافی ال بانک میتواند کمک کند اول با فضای کپی تریدینگ و حساب کاربری آشنا شوید، بعد با مبلغ کم تست بزنید.
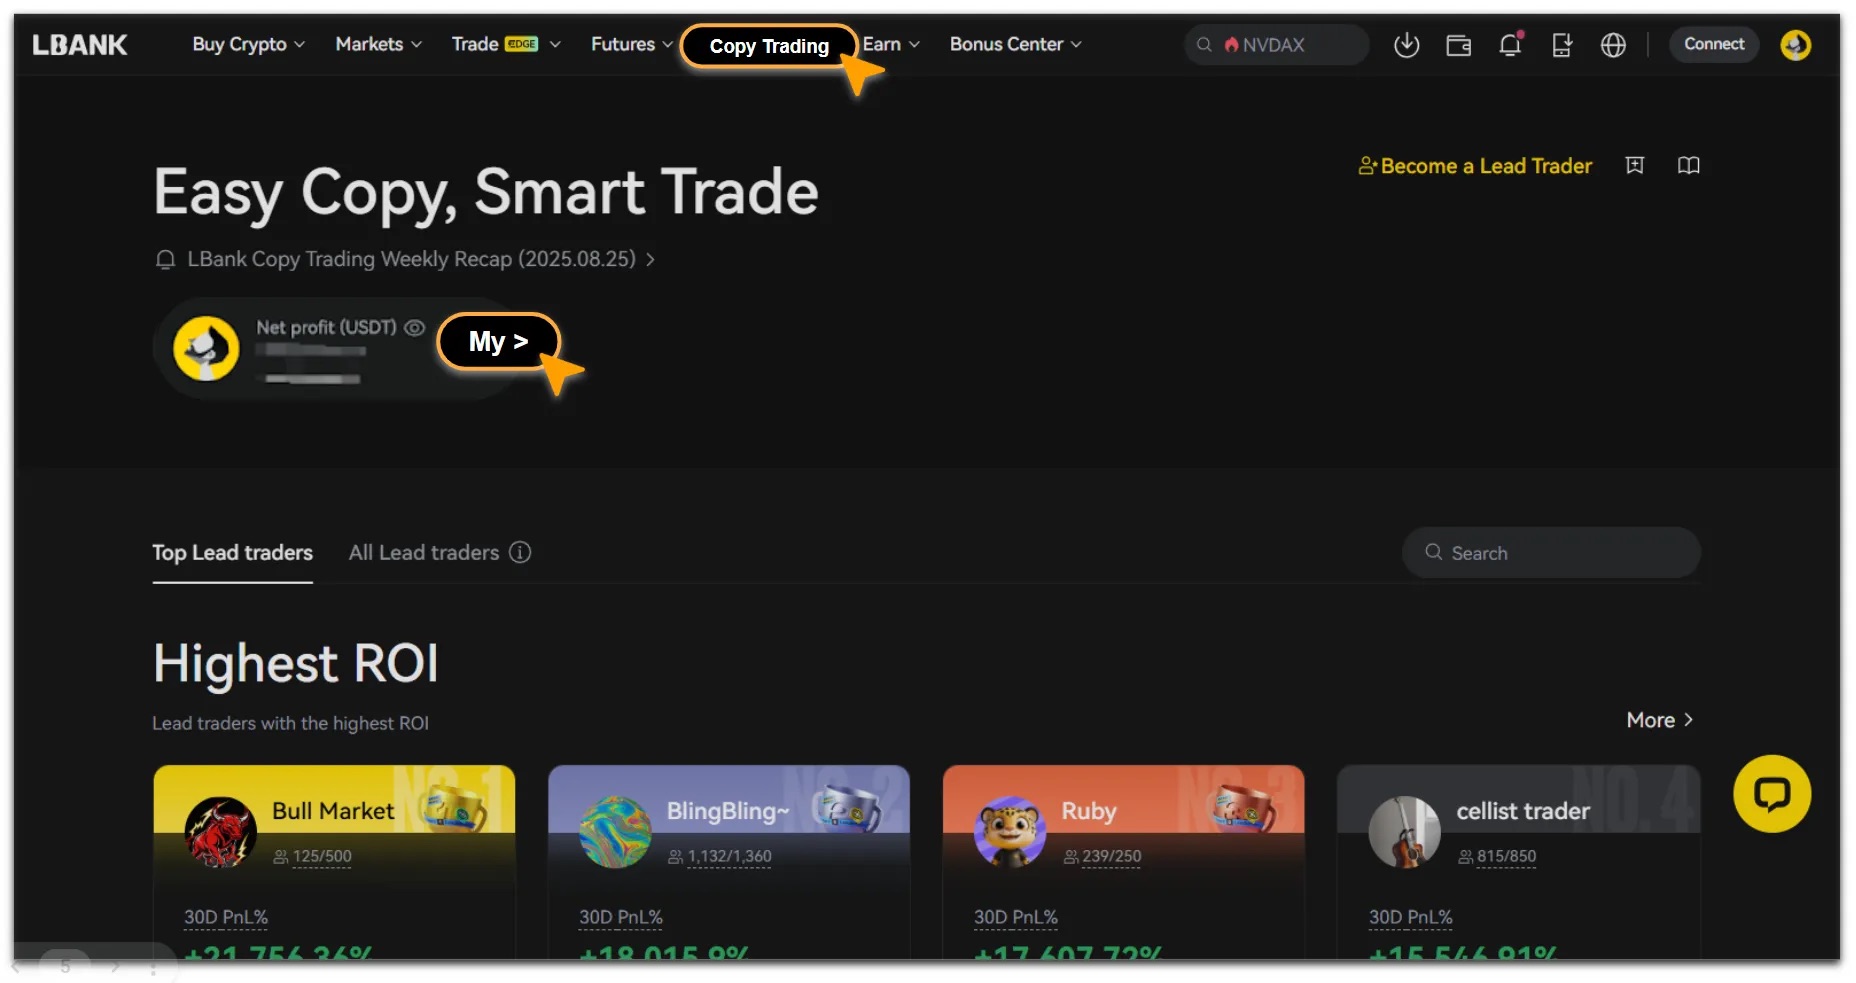
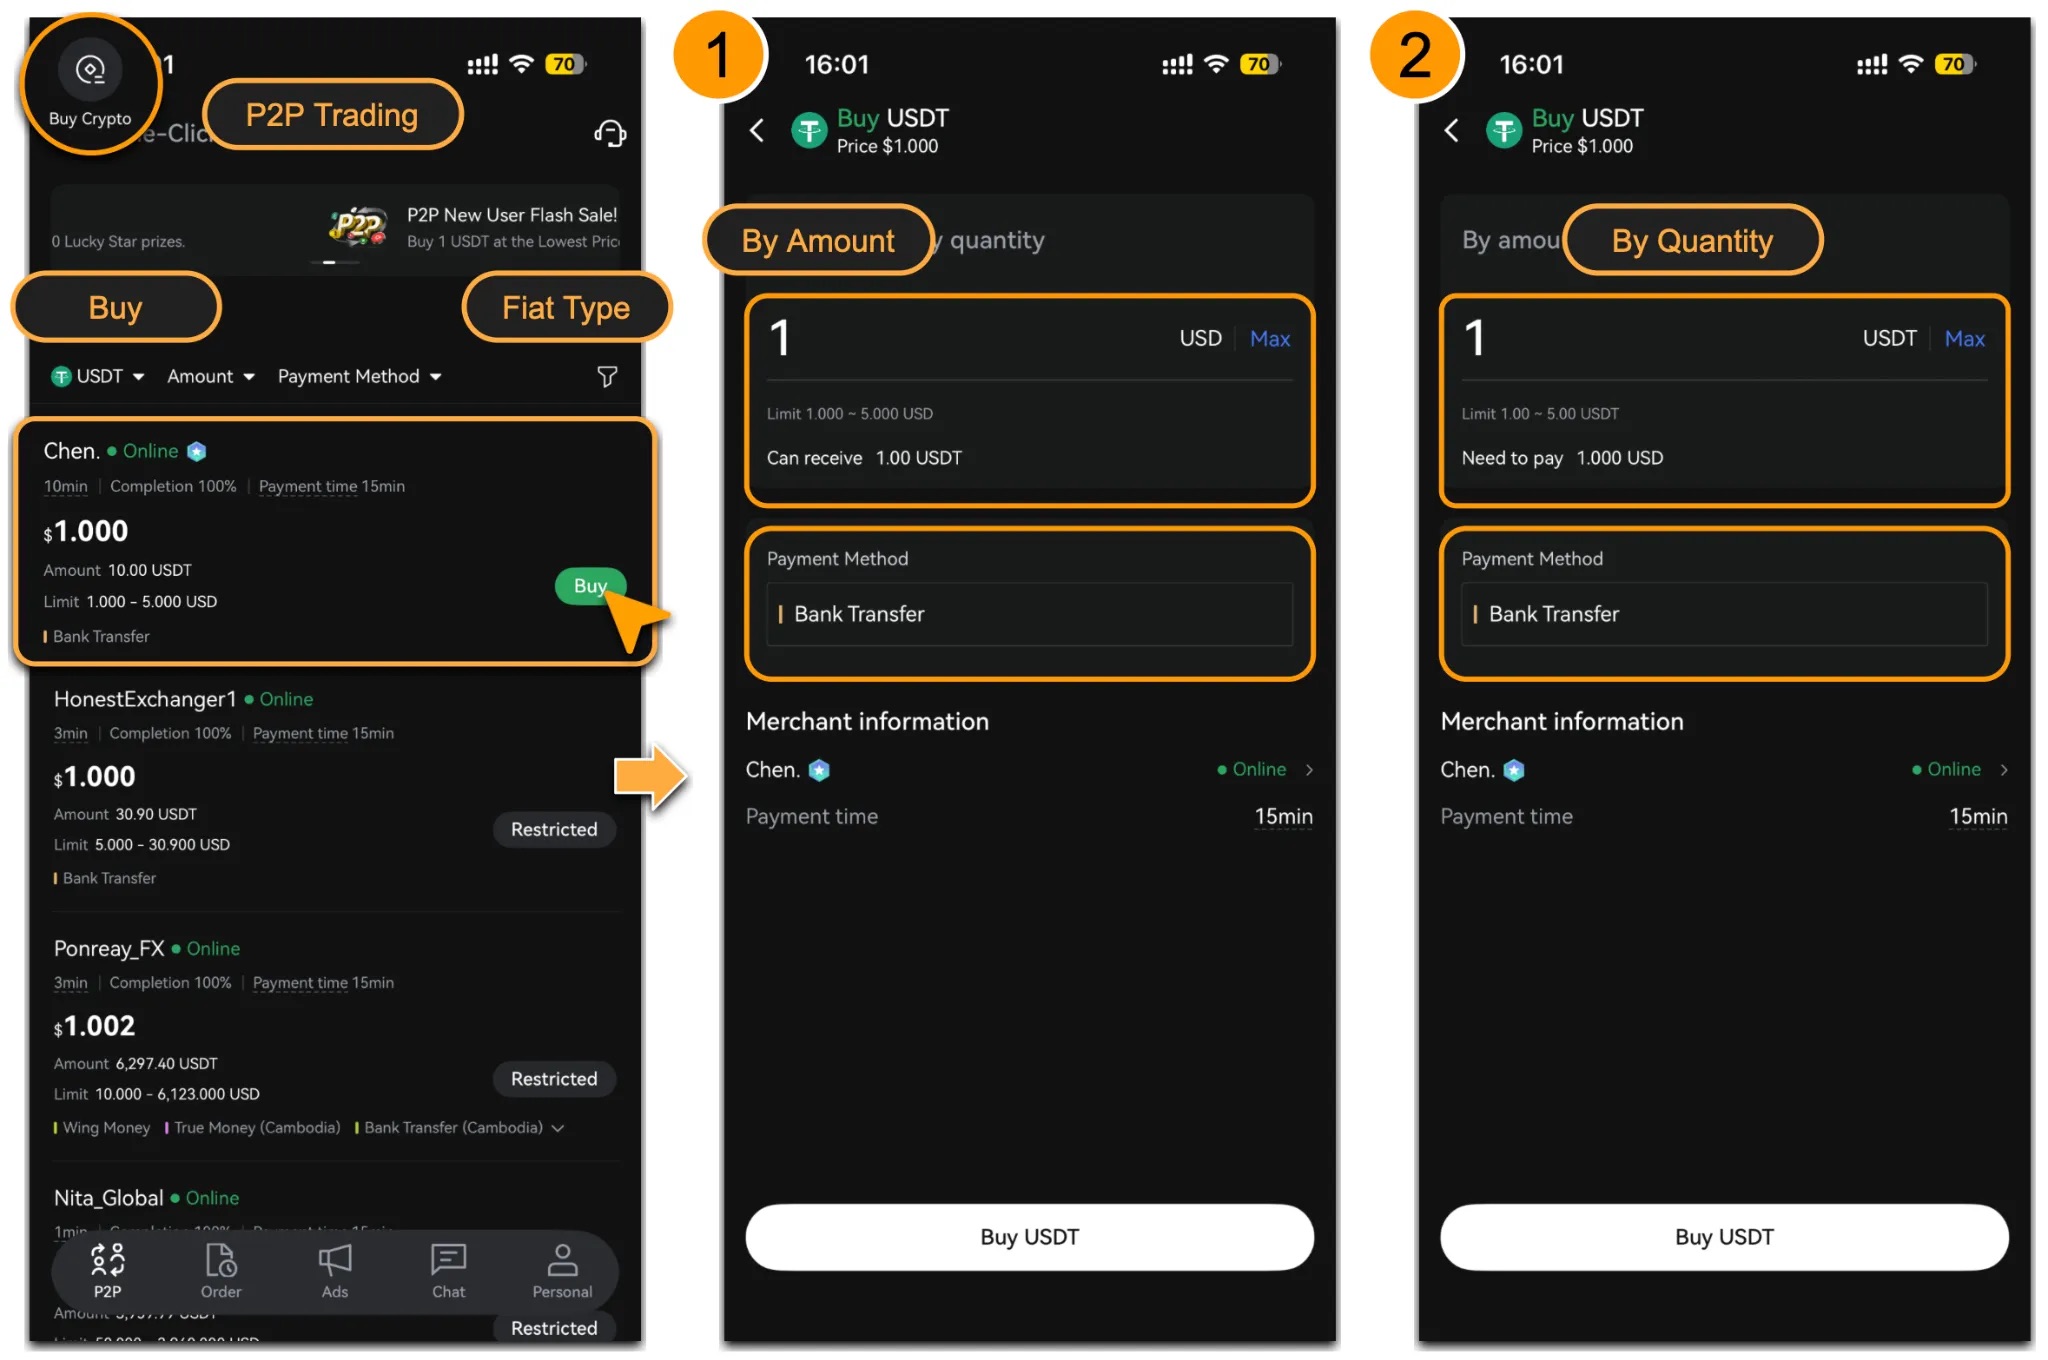
مقایسه P2P در بایننس و ال بانک
P2P در بایننس فقط یک بازار ساده خرید و فروش نیست، چون قوانین مربوط به تطابق نام، پرداخت داخل پلتفرم، بررسی اضافه و کنترل ریسک دارد. این یعنی اگر نام حساب پرداخت با KYC یکی نباشد یا معامله بیرون از پلتفرم انجام شود، ریسک بالا میرود.
برای کاربران ایرانی، P2P بایننس راه فرار امن از تحریم نیست. حتی ممکن است ریسک تازه بسازد، چون پای روش پرداخت، نام صاحب حساب، KYC و مسیر پول وسط میآید.
معاملات P2P ال بانک هم وجود دارد و از escrow protection و روشهای پرداخت مختلف حرف میزند، اما اینجا هم نباید فکر کنید همه چیز فوری و بدون قفل است. در بعضی خریدهای P2P ممکن است دوره محافظت برداشت اعمال شود. پس در مقایسه ال بانک و بایننس، P2P جذاب است، اما بیدردسر نیست.
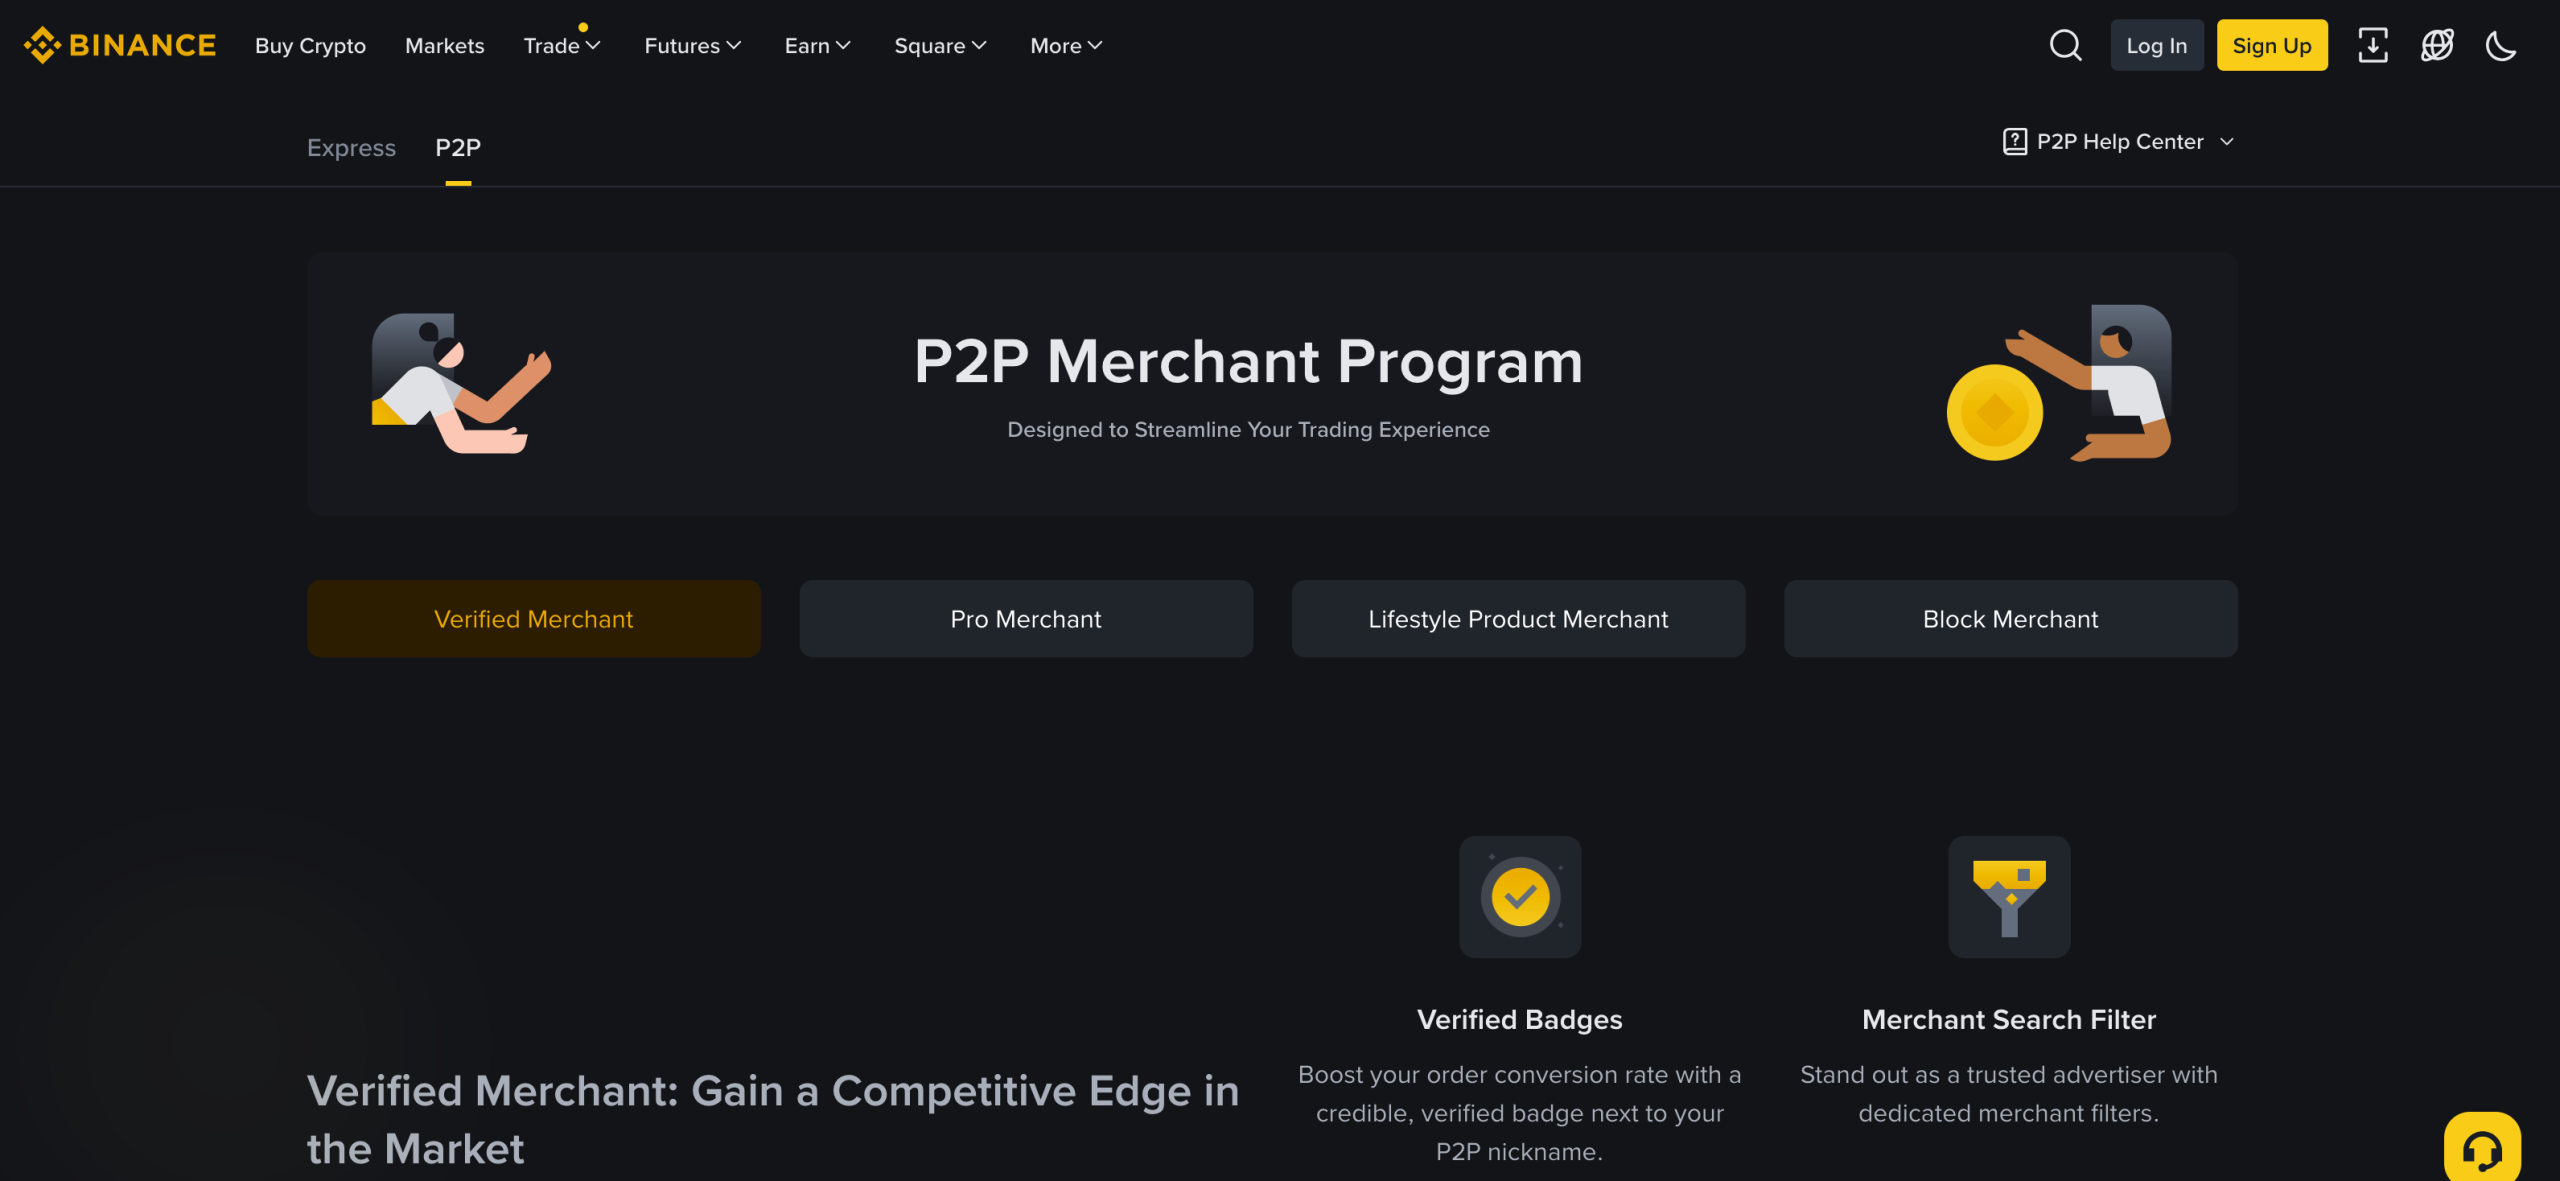
محصولات درآمدی بایننس و ال بانک
Binance Earn مجموعهای از محصولات درآمدی مثل Simple Earn، Locked، Staking، Dual Investment و Launchpool دارد. بایننس در این بخش حرفهایتر و گستردهتر است، اما بعضی محصولات Earn ممکن است در منطقه شما در دسترس نباشند و به وریفای نیاز داشته باشند.
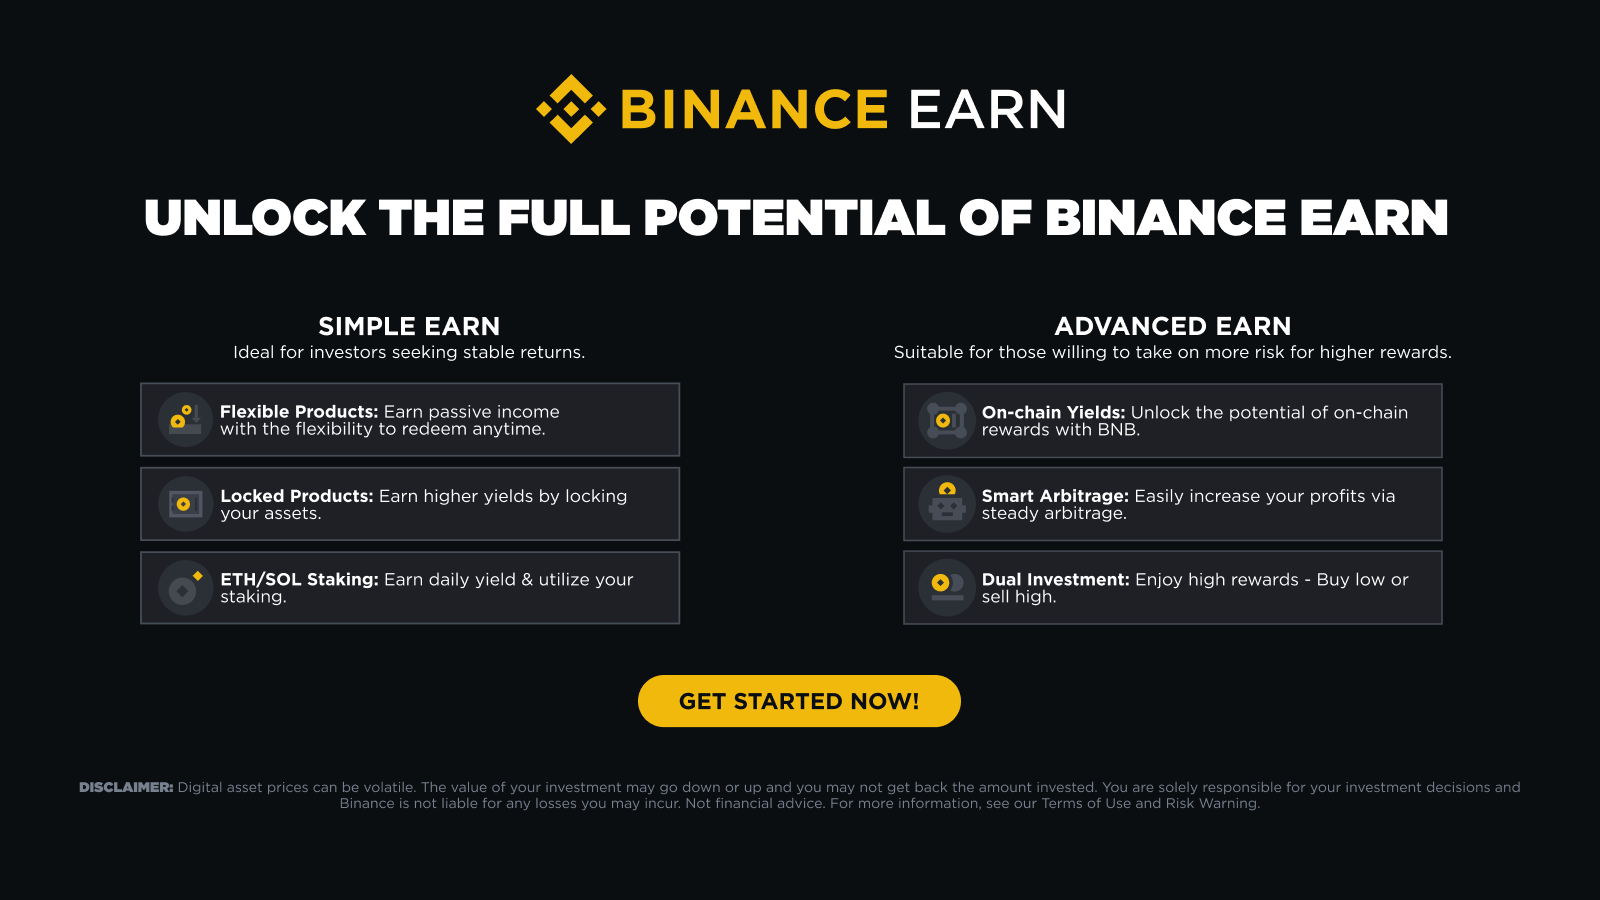
ال بانک هم Earn، Spot Earn، Flexible Staking و Locked Products دارد. بعضی محصولات آزادترند و بعضی قفل زمانی دارند. نکته مهم این است که Earn فقط ریسک سود و بازار ندارد. برای کاربران ایرانی، ریسک دسترسی حساب و محدودیت پلتفرم هم مهم است.
اگر دنبال درآمد غیرفعال هستید، اول باید مطمئن شوید برداشت و حساب شما درگیر نمیشود. سود سالانه ال بانک و محصولات Earn بایننس فقط وقتی ارزش بررسی دارند که دارایی شما در صرافی گیر نکند.
مقایسه امنیت بایننس و ال بانک
در مقایسه ال بانک و بایننس، بایننس از نظر ابزار امنیتی جلوتر است. 2FA، Anti-Phishing Code، IP Whitelist، Withdrawal Address Whitelist، Proof of Reserves و SAFU باعث میشود ساختار امنیتی بایننس کاملتر دیده شود.
ال بانک هم ابزارهای پایه مثل Google Authenticator، کد ضد فیشینگ، هشدار سایت جعلی و راهنمای امنیت حساب دارد. پس از نظر امنیت پایه عقبمانده نیست، اما شفافیت و سابقه برند بایننس قویتر است.
با این حال، برای کاربران ایرانی یک نکته مهمتر وجود دارد. امنیت فنی با امنیت دسترسی فرق دارد. ممکن است بایننس از نظر فنی قویتر باشد، اما به دلیل KYC و تحریم برای شما پرریسکتر شود. ال بانک هم سادهتر دیده میشود، اما بدون ریسک نیست.
پروندههای قانونی بایننس و اثر آن برای کاربران ایرانی
پروندههای قانونی بایننس برای کاربران ایرانی مهم است، چون نشان میدهد چرا این صرافی روی KYC، منشأ پول و تحریم حساستر شده است. در آمریکا، بایننس بابت ضعف در AML و قوانین تحریمی با جریمه سنگین بیش از ۴.۳ میلیارد دلار روبهرو شد.
این موضوع برای شما فقط خبر خارجی نیست. وقتی یک صرافی چنین فشاری را تجربه میکند، طبیعی است که کنترل حساب، بررسی تراکنش و سختگیری روی کاربران پرریسک بیشتر شود. پس در مقایسه ال بانک و بایننس، بایننس از نظر بازار قویتر است، اما از نظر دسترسی برای کاربران ایرانی آرامش بیشتری نمیدهد.
Binance.US هم با Binance Global یکی نیست. Binance.US برای بازار آمریکا طراحی شده و مسیر جایگزین سادهای برای کاربران ایرانی محسوب نمیشود.
مقایسه واریز و برداشت در بایننس و ال بانک
حداقل واریز و برداشت در بایننس و ال بانک عدد ثابت و همیشگی ندارد. این مقدار به کوین، شبکه و شرایط همان لحظه بستگی دارد. برای USDT هم TRC20، ERC20 و BEP20 کارمزد و زمان متفاوت دارند.
نکته اصلی این است که شبکه مبدا و مقصد باید یکی باشد. اگر شبکه اشتباه انتخاب شود، ممکن است دارایی از بین برود یا بازیابی آن سخت شود. بایننس و ال بانک هر دو قبل از برداشت، network fee و مبلغ نهایی را نشان میدهند.
برای کاربران ایرانی، برداشت تستی واجب است. اول مبلغ کم بفرستید، بعد از رسیدن دارایی، انتقال اصلی را انجام دهید. اگر قرار است دارایی را نگه دارید، کیف پول شخصی از نگهداری بلندمدت در صرافی خارجی منطقیتر است.
مقایسه اپلیکیشن و تجربه کاربری بایننس و ال بانک
اپلیکیشن بایننس کاملتر و حرفهایتر است. در Google Play روی 100M+ downloads، 500+ crypto، P2P، copy trading، DCA و rewards مانور میدهد. این اپ فقط برای خرید و فروش ساده نیست، یک مرکز کامل برای ترید و Earn است.
اپ ال بانک سادهتر و آلتکوینمحورتر دیده میشود. در فروشگاهها روی copy trading، Earn، 100x gems و تجربه سادهتر تاکید دارد. برای تازهکارها جذاب است، اما سادگی اپ نباید شما را از ریسک برداشت، KYC و محدودیت کشور غافل کند.
اگر اولویت شما ابزار کامل و بازار عمیق است، بایننس جلوتر است. اگر دنبال آلتکوین و تجربه سریعتر هستید، ال بانک جذابتر میشود. برای بررسی فرصتهای کوتاهمدت، رویدادهای ال بانک هم میتواند ایده بدهد، اما قبل از هر کمپین، برداشت تستی را فراموش نکنید.
مقایسه پشتیبانی بایننس و ال بانک
بایننس Help Center بزرگ و ساختارمند دارد و در بخش پشتیبانی از چت ۲۴ ساعته صحبت میکند. مسیر شکایت و پیگیری هم در مرکز راهنما دیده میشود. این یعنی بایننس از نظر ساختار پشتیبانی منظمتر است.
ال بانک هم 24/7 Multilingual Online Support، ایمیل service@lbank.com و مسیرهای Self-service برای مشکلاتی مثل Withdrawal Restricted و Trading Restricted دارد. پشتیبانی غایب نیست، اما مسئله اصلی کیفیت حل مشکل در پروندههای سخت است.

در تجربه کاربران، هر دو صرافی هنگام مسدودی، برداشت و بررسی حساب میتوانند فرسایشی شوند. پس روی پشتیبانی به عنوان نجات قطعی حساب حساب نکنید. بهتر است کاری کنید اصلا حساب وارد بحران نشود.
ال بانک یا بایننس برای انواع کاربران ایرانی
کاربر تازهکار نباید فقط به ظاهر ساده اپ نگاه کند. اگر آموزش، ابزار و بازار عمیق میخواهید، بایننس قویتر است. اگر آلتکوین و شروع سادهتر میخواهید، ال بانک جذابتر دیده میشود.
تریدر روزانه روی BTC و ETH از بایننس نتیجه بهتری میگیرد، چون نقدشوندگی و عمق بازار بالاتر است. علاقهمندان به آلتکوینهای تازه ممکن است ال بانک را بیشتر بپسندند. برای فیوچرز هم بایننس از نظر کیفیت بازار جلوتر است، اما ال بانک در تنوع آلتفیوچرز حرف برای گفتن دارد.
هولدر بلندمدت بهتر است هیچکدام را محل نگهداری سرمایه نداند. صرافی جای معامله است، نه گاوصندوق. برای کاربران ایرانی، این جمله باید جدی گرفته شود.
مزایا و معایب ال بانک و بایننس برای کاربران فارسی زبان
مزیت اصلی بایننس، نقدشوندگی، اعتبار جهانی، ابزار حرفهای، Proof of Reserves، SAFU، P2P و اپ قوی است. اگر تحریم را کنار بگذاریم، بایننس در بیشتر شاخصهای بازار جلوتر است.
ضعف اصلی بایننس برای کاربران ایرانی، KYC، فشار قانونی، ریسک تحریم و احتمال review حساب است. این همان جایی است که بهترین صرافی جهان میتواند برای شما پراسترس شود.
مزیت اصلی ال بانک، تنوع بالای آلتکوین، لیست سریعتر، کپی تریدینگ، Earn و تجربه سادهتر است. ضعف اصلی آن هم ریسک منطقهای، شکایتهای برداشت، risk control و اعتبار پایینتر نسبت به بایننس است.
پس در مقایسه ال بانک و بایننس، جواب احساسی ندهید. بایننس قویتر است. ال بانک برای بعضی سناریوها قابل بررسیتر است. هیچکدام برای نگهداری سرمایه اصلی کاربران ایرانی انتخاب بیدردسر نیستند.
مقایسه نظرات کاربران درباره ال بانک و بایننس
در مقایسه ال بانک و بایننس، نظر کاربران نشان میدهد بایننس از نظر اعتبار، اپلیکیشن و امکانات معاملاتی قویتر دیده میشود، اما شکایتهایی درباره KYC، بررسی حساب و محدودیت برداشت دارد. ال بانک هم برای آلتکوینها، کپی تریدینگ و شروع سادهتر جذاب است، ولی درباره برداشت، Risk Control و پشتیبانی آن انتقادهای جدی دیده میشود.
کاربران Reddit درباره بایننس و ال بانک چه نوشتهاند؟
برای ال بانک، در Reddit کاربری با نام Appropriate_Bar332 نوشته بعد از تکمیل KYC و معامله دستی، حسابش به دلیل Risk Control قفل شده و برداشت برای مدت مشخصی محدود شده است. این تجربه قطعی و عمومی نیست، اما برای فهم ریسک برداشت در ال بانک مهم است.
برای بایننس، در منابع قابل بررسی بیشتر شکایتها حول account review، KYC و محدودیت برداشت دیده میشود. بنابراین در مقایسه ال بانک و بایننس، هر ۲ صرافی میتوانند هنگام بررسی حساب، تجربه سختی برای کاربر بسازند.
بررسی نظرات Trustpilot درباره بایننس و ال بانک
در Trustpilot، ال بانک درصد بالایی نظر ۱ ستاره دارد و شکایتهای پرتکرار آن درباره برداشت، Risk Control، محدودیت حساب و پاسخهای تکراری پشتیبانی است. کاربران Vitalii و Olegs Vasuls از restricted account و مشکل برداشت نوشتهاند.
در Trustpilot بایننس هم شکایتهایی درباره compliance review، KYC و فریز حساب دیده میشود. کاربران Emil Bakhshaliyev و Kristoffer از محدود شدن حساب و نبود پاسخ روشن گلایه کردهاند. این نظرها نشان میدهد اعتبار برند، همیشه به معنی تجربه بیدردسر نیست.
تجربه کاربران در App Store و Google Play
در Google Play، بایننس امتیاز بالا، تعداد دانلود زیاد و امکاناتی مثل P2P، DCA، کپی تریدینگ، Earn و تنوع ارزها را نمایش میدهد. رضایت کاربران بایننس بیشتر به اپ کامل، نقدشوندگی و امکانات زیاد مربوط است.
در App Store، ال بانک بیشتر با آلتکوینها، کپی تریدینگ، Earn و لیست شدن سریع ارزها شناخته میشود. بعضی کاربران از ابزارها و تنوع بازار راضیاند، اما درباره کارمزد برداشت و پیچیدگی برای تازهکارها هم نکته گفتهاند.
شکایتها و رضایتهای پرتکرار کاربران
در مقایسه ال بانک و بایننس، شکایتهای بایننس بیشتر درباره KYC، review حساب و محدودیت برداشت است. شکایتهای ال بانک بیشتر درباره withdrawal problem، Risk Control و پشتیبانی مبهم دیده میشود.
در مقابل، رضایت از بایننس بیشتر به نقدشوندگی، اپ حرفهای و امکانات کامل برمیگردد. رضایت از ال بانک هم بیشتر درباره آلتکوینها، کپی تریدینگ و شروع سادهتر است. اگر هنوز بین چند گزینه مردد هستید، مقایسه صرافی های ارز دیجیتال کمک میکند فقط با نظر کاربران تصمیم نگیرید و ریسکها را کنار هم ببینید.
چطور نظر واقعی را از تبلیغ یا تخریب تشخیص دهیم؟
برای صحت سنجی نظر کاربران در مورد مقایسه ال بانک و بایننس، نظر واقعی جزئیات دارد. کاربر درباره مبلغ، نوع مشکل، تاریخ، پاسخ پشتیبانی یا نتیجه نهایی توضیح میدهد. نظرهای خیلی کلی مثل «عالیه» یا «کلاهبرداره» بدون جزئیات، وزن کمتری دارند.
برای بررسی نظر کاربران درباره ال بانک و بایننس، دنبال تکرار یک مشکل در چند منبع باشید. اگر برداشت، KYC یا مسدودی حساب بارها در منابع مختلف تکرار شده، باید جدیتر گرفته شود.
جمعبندی تجربه کاربران ایرانی در مقایسه ال بانک و بایننس
جمعبندی نظرات کاربران این است که بایننس از نظر اپ، امکانات، نقدشوندگی و اعتبار بازار قویتر است، اما برای کاربران ایرانی بهخاطر KYC و compliance review ریسک جدی دارد. ال بانک برای آلتکوین، کپی تریدینگ و شروع سادهتر جذاب است، اما شکایتهای مربوط به برداشت و Risk Control را نباید نادیده گرفت.
پس نتیجه ساده است، بایننس قویتر است، ال بانک قابل بررسیتر به نظر میرسد، اما هیچکدام محل امنی برای نگهداری سرمایه اصلی کاربران ایرانی نیستند. اول تست برداشت، بعد معامله جدی.
بالاخره ال بانک بهتر است یا بایننس؟
اگر معیار شما بازار، عمق، ابزار، امنیت فنی و برند باشد، بایننس بهتر است. اگر دنبال آلتکوینهای تازه، کپی تریدینگ پررنگ و جایگزین قابل بررسی برای بایننس هستید، ال بانک ارزش بررسی دارد.
اما برای کاربران ایرانی، جواب نهایی این نیست که عاشق یک صرافی شوید. جواب درست این است که ریسک را کم کنید. مبلغ کم، برداشت تستی، فعال کردن امنیت حساب و نگهداری دارایی در کیف پول شخصی، از هر مقایسهای مهمتر است.
بایننس قویتر است، ال بانک در بعضی بخشها راحتتر به نظر میرسد، اما هیچکدام نباید محل نگهداری سرمایه اصلی شما باشند.
سخن پایانی
در مقایسه ال بانک و بایننس، انتخاب درست فقط صرافی بزرگتر یا کارمزد کمتر نیست. بایننس عمق بازار، ابزارهای حرفهای و اعتبار بیشتری دارد، اما برای کاربر ایرانی میتواند با KYC و ریسک برداشت همراه شود. ال بانک برای آلتکوینها و شروع سادهتر جذاب است، اما شکایتهای برداشت و Risk Control را نباید نادیده گرفت. تصمیم بهتر این است: صرافی را محل معامله بدانید، نه محل نگهداری سرمایه. با مبلغ کم تست کنید، برداشت را بسنجید، بعد جدیتر جلو بروید.
سوالات متداول درباره مقایسه ال بانک و بایننس
آیا بایننس برای کاربران ایرانی امن است؟
بایننس از نظر فنی قوی است، اما از نظر دسترسی، KYC و تحریم برای کاربران ایرانی امن و بیدردسر نیست.
آیا ال بانک برای کاربران ایرانی امن است؟
در مقایسه مقایسه ال بانک و بایننس، ال بانک هم بیریسک نیست. برای کاربران ایرانی باید با مبلغ کم، تست برداشت و بررسی KYC جلو رفت.
بایننس بدون احراز هویت کار میکند؟
استفاده کامل از بایننس بدون KYC راحت نیست. ثبت نام ممکن است، اما دسترسی به خدمات اصلی محدود میشود.
ال بانک بدون احراز هویت کار میکند؟
روی استفاده کامل بدون احراز هویت در ال بانک حساب نکنید. برداشت، معامله یا واریز ممکن است به وضعیت حساب و KYC وابسته شود.
کارمزد بایننس کمتر است یا ال بانک؟
در اسپات، کارمزدها نزدیکاند، اما با تخفیف BNB بایننس ارزانتر میشود. برای کاربران ایرانی، ریسک برداشت از اختلاف کارمزد مهمتر است.
برای ایرانیها ال بانک بهتر است یا بایننس؟
در مقایسه مقایسه ال بانک و بایننس، Binance از نظر بازار بهتر است، ال بانک از نظر آلتکوین و دسترسی اولیه قابل بررسیتر است. برای کاربران ایرانی، هیچکدام انتخاب کاملا امن نیستند.
آیا نگهداری سرمایه در بایننس و ال بانک منطقی است؟
در مقایسه ال بانک و بایننس برای کاربران ایرانی، نگهداری سرمایه اصلی در صرافی خارجی منطقی نیست. صرافی باید محل معامله باشد، نه محل هولد بلندمدت.