
آموزش دریافت وام از ال بانک (Crypto Loan) به شما نشان میدهد چطور با وثیقهگذاری BTC، ETH یا USDT، بدون فروش دارایی، نقدینگی لازم را از بخش Loan بگیرید. اما اگر التیوی، بهره ساعتی، مارجینکال و لیکوییدشن را درست نسنجید، همین نقدینگی میتواند به فروش خودکار وثیقه برسد. راه امن این است که قبل از درخواست، سقف وام، سررسید قرارداد و برنامه بازپرداخت را کنار هم ببینید. در ادامه مقاله، مرحلهبهمرحله میبینید دریافت تتر با وثیقه در ال بنک چه مزیتهایی دارد و کجا نباید عجله کنید. ما همچنین به شما توصیه می کنیم که مطلب طرح های سرمایه گذاری ال بانک را نیز مطالعه منایید.
دریافت وام از ال بانک
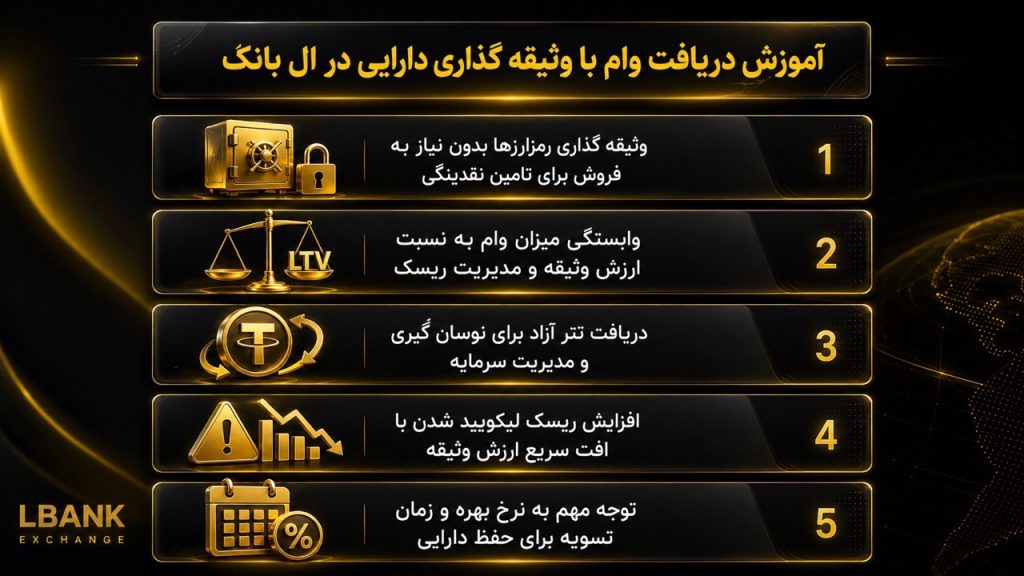
آموزش دریافت وام از ال بانک یعنی شما یاد بگیرید چطور با وثیقهگذاری دارایی دیجیتال، بدون فروش سرمایه خود وام کریپتو بگیرید. در این سرویس، بخشی از ارزهای شما مثل بیت کوین، اتریوم یا تتر به عنوان وثیقه قفل میشود و در مقابل، امکان دریافت بیت کوین یا تتر برایص ترید، سرمایهگذاری کوتاهمدت یا تامین نقدینگی فراهم میشود. این مدل برای زمانی مناسب است که شما نمیخواهید دارایی اصلی خود را بفروشید، اما به سرمایه قابل استفاده نیاز دارید. وام کریپتو صرافی LBank بر پایه وثیقه کار میکند و میزان وام به التیوی وابسته است.
اگر هدف شما از این نقدینگی ورود به فرصتهای اولیه بازار است، بررسی لانچ پد ال بانک میتواند قبل از تصمیمگیری برای وام گرفتن دید کاملتری بدهد.
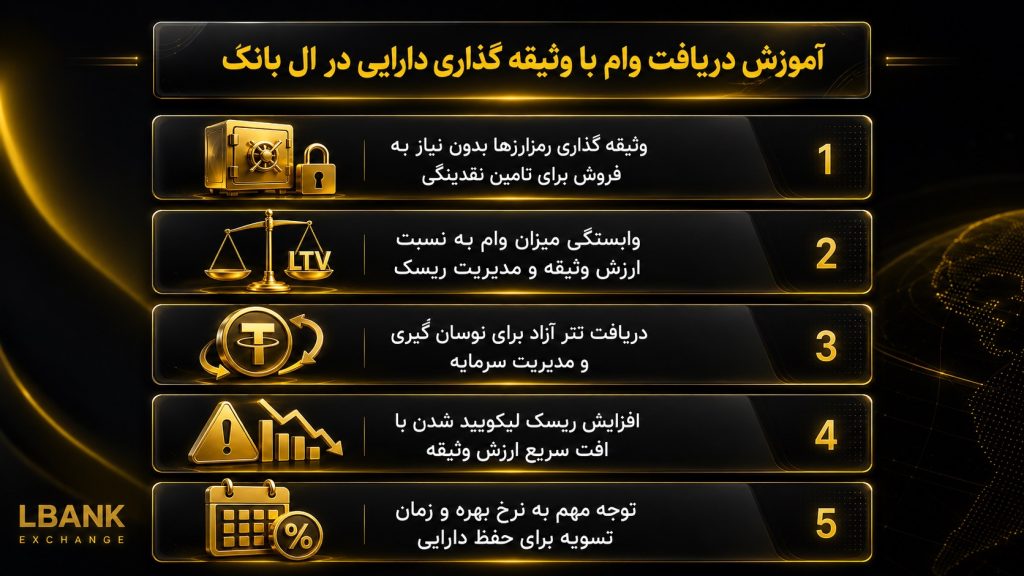
التیوی یعنی نسبت وام به ارزش وثیقه. هرچه این نسبت بالاتر برود، ریسک مارجینکال و لیکوییدشن هم بیشتر میشود. پس شرایط وام گرفتن از ال بانک فقط به داشتن دارایی ختم نمیشود، شما باید نوسان بازار، بهره، سررسید قرارداد و توان بازپرداخت را هم حساب کنید. اگر این بخشها را جدی نگیرید، ممکن است وثیقه شما از دست برود.
صدریافت تتر با وثیقه در ال بنک
دریافت تتر با وثیقه در ال بنک بیشتر برای کاربرانی کاربرد دارد که میخواهند بدون خروج از پوزیشن اصلی خود، تتر آزاد داشته باشند. گرفتن تتر از بخش Loan ال بانک میتواند برای نوسانگیری، هجینگ یا مدیریت لوریج استفاده شود، اما این کار بیخطر نیست. برای چنین استفادهای، آشنایی با گرید تریدینگ هم کمک میکند بفهمید نقدینگی آزادشده در بازارهای رنج چطور میتواند مدیریت شود.
نحوه وثیقه گذاری برای وام ال بنک این پروسه باید با دقت انجام شود، چون کاهش ارزش وثیقه، نرخ بهره وام در صرافی LBank و تاخیر در تسویه و بازپرداخت وام در ال بانک روی نتیجه نهایی اثر میگذارد.
ریسک لیکویید شدن وام ال بنک زمانی بالا میرود که ارزش وثیقه سریعتر از برنامه شما کم شود. به همین دلیل، قبل از ورود به این سرویس بهتر است اول مسیر کار با حساب، انتقال دارایی و بخشهای اصلی پلتفرم را بشناسید، چون یک اشتباه ساده در انتخاب شبکه یا مدیریت موجودی، هزینهساز میشود. برای شروع مطمئنتر، مطالعه آموزش صرافی ال بانک میتواند مسیر استفاده از سرویس Loan را برای شما روشنتر کند.
آموزش دریافت وام از ال بانک
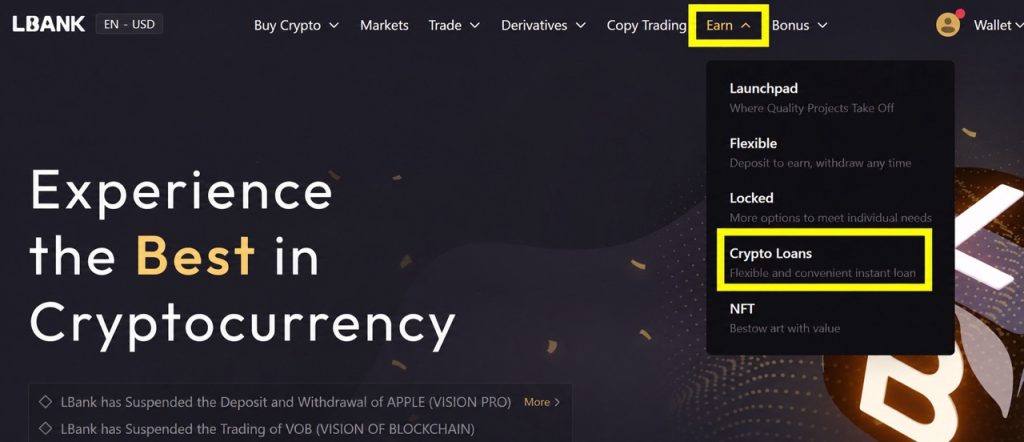
آموزش دریافت وام از ال بانک با ورود به بخش Crypto Loan شروع میشود و شما باید اول دارایی قابل وثیقه و نوع وام را مشخص کنید.
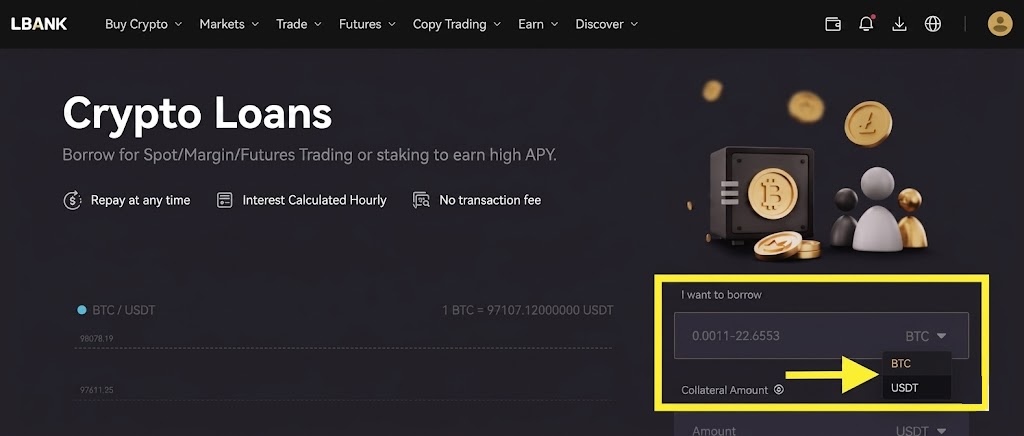
در پنل وام، از قسمت I Want To Borrow یکی از گزینههای بیت کوین یا تتر را انتخاب کنید و مقدار وام را بنویسید.
برای گرفتن تتر از بخش Loan ال بانک، بازه تتر معمولا از ۱۰۰ تا ۸۰۰ هزار USDT است، اما محدوده بیت کوین به دلیل نوسان قیمت ثابت نمیماند.
وام کریپتو صرافی LBank زمانی ثبت میشود که وثیقه شما از وام درخواستی بیشتر باشد و سیستم حداقل وثیقه لازم را نمایش دهد. در بخش Collateral Amount باید نوع وثیقه را از میان BTC، ETH یا USDT انتخاب کنید و مقدار آن را وارد کنید.
این همان نحوه وثیقه گذاری برای وام ال بنک است و به التیوی وابسته میشود. التیوی یعنی نسبت وام به ارزش وثیقه. اگر این نسبت بالا برود، ریسک مارجینکال و لیکوییدشن هم کم نیست.
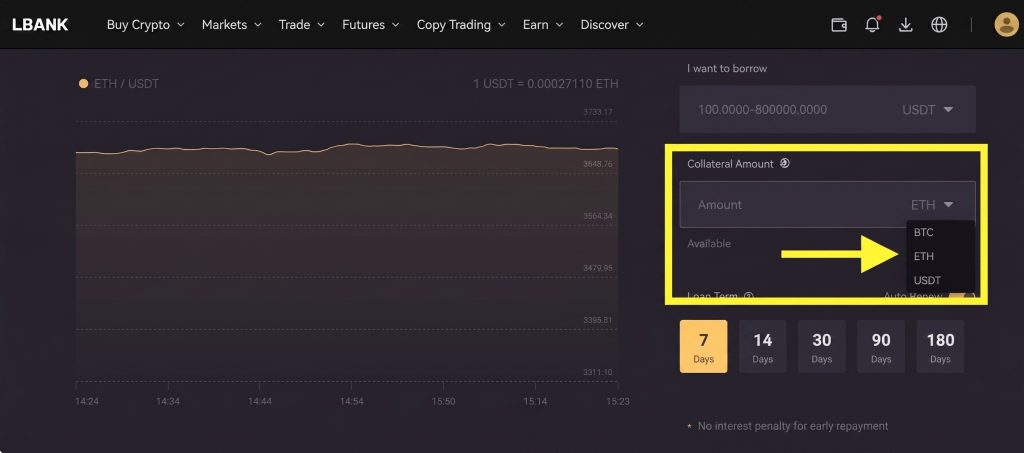
دریافت تتر با وثیقه در ال بنک بعد از انتخاب مدت قرارداد و بررسی بهره نهایی میشود. شما میتوانید دوره وام را روی ۷ روز، ۱۴ روز، ۳۰ روز، ۹۰ روز یا ۱۸۰ روز بگذارید. بعد از کلیک روی Submit، مبلغ وام، مقدار وثیقه، نرخ بهره وام در صرافی LBank، سررسید و مبلغ بازپرداخت نمایش داده میشود. مثلا اگر ۲ BTC وام بگیرید و بهره ۰.۱۶۴۴ BTC باشد، در سررسید باید ۲.۱۶۴۴ BTC برگردانید.
شرایط وام گرفتن زمانی کامل میشود که توافقنامه سرویس را تایید کنید و روی Create a Loan Request بزنید. اگر موجودی کافی داشته باشید، وثیقه قفل میشود و وام در حساب شما قرار میگیرد. قبل از این مرحله، امنیت حساب را جدی بگیرید، چون هر خطا در ورود، شبکه انتقال یا مدیریت موجودی میتواند روی تسویه و بازپرداخت وام در ال بانک اثر بگذارد. برای کاهش ریسک، بهتر است قبل از ثبت درخواست، بخش افزایش امنیت حساب ال بانک را هم بررسی کنید.
شرایط دریافت وام از ال بانک
آموزش دریافت وام از ال بانک فقط انتخاب مبلغ و کلیک روی درخواست نیست، شما باید قبل از ثبت وام، شرایط وثیقه، بهره، سررسید و ریسک لیکوییدشن را دقیق بررسی کنید. در وام کریپتو صرافی LBank احراز هویت اجباری نیست، اما داشتن حساب امن و موجودی کافی در حساب اسپات ضروری است. وثیقه از حساب اسپات کسر و قفل میشود، سپس وام دریافتی به همان حساب اسپات واریز میشود.
شرایط وام گرفتن از ال بانک بیشتر به نوع دارایی، مدت قرارداد و نسبت التیوی بستگی دارد. التیوی یعنی نسبت وام به ارزش وثیقه، اگر این عدد از کنترل خارج شود، مارجینکال و لیکوییدشن دور از انتظار نیست. نکات اصلی که باید قبل از دریافت تتر با وثیقه در ال بنک بدانید اینها هستند:
- وثیقه فقط با BTC، ETH و USDT پذیرفته میشود
- وام فقط در قالب BTC و USDT پرداخت میشود
- دورههای وام ۷، ۱۴، ۳۰، ۹۰ و ۱۸۰ روزه هستند
- بهره به صورت ساعتی حساب میشود
- کمتر از ۱ ساعت هم ۱ ساعت کامل محاسبه میشود
- بازپرداخت زودتر از سررسید مجاز است و بهره نهایی را کمتر میکند
نحوه وثیقه گذاری برای وام ال بنک باید با حاشیه امن انجام شود، چون Initial LTV روی ۶۵٪، سطح مارجینکال روی ۷۵٪ و Liquidation LTV روی ۸۳٪ قرار دارد. یعنی اگر ارزش وثیقه شما پایین بیاید و نسبت وام به وثیقه به محدوده خطر برسد، سیستم ابتدا هشدار میدهد و بعد ممکن است وثیقه را برای پوشش بدهی بفروشد. این همان ریسک لیکویید شدن وام ال بنک است که نباید ساده از کنار آن رد شوید.
نرخ بهره وام در صرافی LBank طبق این نمونه ۰.۰۱۱٪ ساعتی و APR حدود ۱۰۰٪ است، پس تسویه و بازپرداخت وام در ال بانک هرچه زودتر انجام شود، هزینه کمتری روی دست شما میگذارد.
اگر میخواهید عدد APR را بهتر با روشهای درآمدی دیگر بسنجید، بررسی سود سالانه ال بانک دید روشنتری به شما میدهد.
نرخ بهره وام از ال بانک
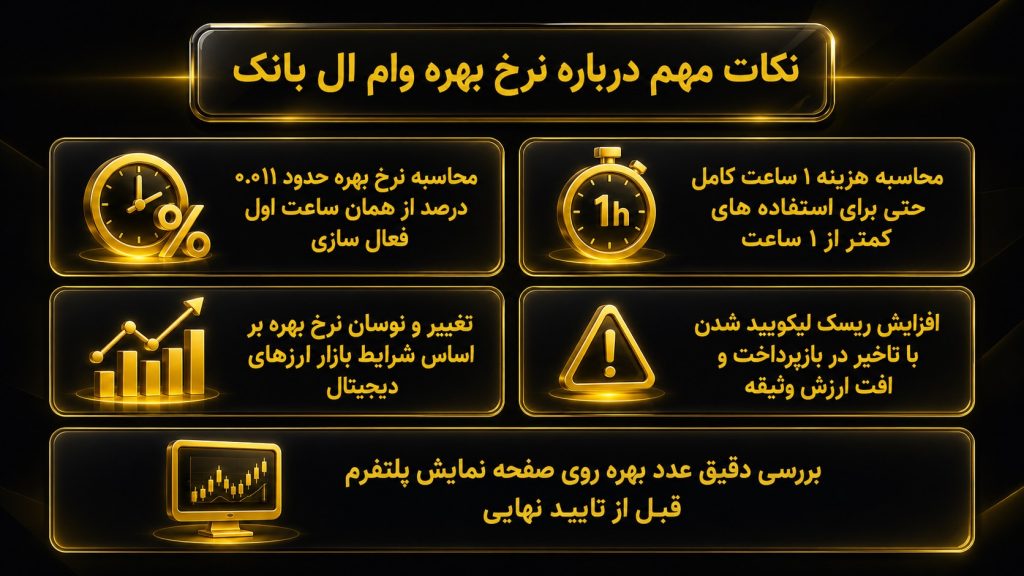
نرخ بهره وام در صرافی LBank طبق نمونه فعلی حدود ۰.۰۱۱ درصد به ازای هر ساعت است و برای وام کریپتو صرافی LBank روی BTC و USDT اعمال میشود. این عدد کوچک به نظر میرسد، اما اگر زمان بازپرداخت را جدی نگیرید، هزینه نهایی کم نخواهد بود. برای بررسی سریعتر، این نکات را کنار هم ببینید:
- آموزش دریافت وام از ال بانک بدون بررسی بهره کامل نیست، چون بهره از همان ساعت اول بعد از فعال شدن وام محاسبه میشود.
- وام کریپتو صرافی LBank حتی برای استفاده کمتر از ۱ ساعت هم بهره ۱ ساعت کامل را حساب میکند.
- دریافت تتر با وثیقه در ال بنک زمانی منطقیتر است که قبل از تایید نهایی، مبلغ بهره، سررسید قرارداد و برنامه بازپرداخت را با هم بسنجید.
- گرفتن تتر از بخش Loan ال بانک برای نوسانگیری یا تامین نقدینگی بد نیست، اما نباید زمان استفاده از وام بیبرنامه طولانی شود.
- نرخ بهره وام در صرافی LBank همیشه ثابت نیست و ممکن است با شرایط بازار یا نوسان ارزهای دیجیتال تغییر کند.
- تسویه و بازپرداخت وام در ال بانک هرچه زودتر انجام شود، فشار بهره کمتری برای شما میسازد.
- ریسک لیکویید شدن وام ال بنک وقتی بالاتر میرود که بازپرداخت عقب بیفتد و همزمان ارزش وثیقه کم شود.
- قبل از تایید درخواست، عدد بهره نمایشدادهشده در صفحه Loan را ملاک بگیرید، نه تجربه کاربران دیگر یا اطلاعات قدیمی.
- اگر میخواهید هزینه وام را با روشهای دیگر استفاده از دارایی در ال بانک مقایسه کنید، بررسی طرح های سرمایه گذاری ال بانک میتواند انتخاب شما را منطقیتر کند.
نسبت LTV وام از ال بانک
آموزش دریافت وام از ال بانک بدون شناخت التیوی ناقص است، چون LTV نشان میدهد ارزش وام شما نسبت به ارزش وثیقه چقدر است. این نسبت با یک فرمول ساده حساب میشود. ارزش وام را بر ارزش وثیقه تقسیم میکنید و عدد بهدستآمده را در ۱۰۰ ضرب میکنید. فرمول محاسبه به این شکل است:
- LTV = ارزش وام ÷ ارزش وثیقه × ۱۰۰
- اگر ۱۰۰۰ تتر وام بگیرید و ۲۰۰۰ تتر وثیقه بگذارید، LTV برابر ۵۰٪ میشود
- هرچه LTV بالاتر باشد، فاصله شما تا مارجینکال و لیکوییدشن کمتر میشود
- هرچه وثیقه بیشتر باشد، ریسک لیکویید شدن وام ال بنک پایینتر میآید
وام کریپتو صرافی LBank بر همین نسبت کار میکند و صرافی از LTV برای سنجش سطح ریسک وام استفاده میکند. باتوجه به استراتژی این صرافی، وثیقه همیشه باید بیشتر از مبلغ وام باشد، چون بازار ارز دیجیتال آرام نمیماند و کاهش قیمت وثیقه میتواند حساب شما را وارد محدوده هشدار کند. دریافت تتر با وثیقه در ال بنک زمانی منطقیتر است که قبل از تایید درخواست، LTV اولیه، سطح مارجینکال و محدوده لیکوییدشن را کنار هم ببینید.
این کار ساده است، اما جلوی تصمیمهای عجولانه را میگیرد. اگر قصد دارید چند پلتفرم را از نظر نسبت وثیقه، بهره و ریسک بررسی کنید، مطالعه مقایسه صرافی های ارز دیجیتال به شما کمک میکند انتخاب دقیقتری داشته باشید.
نحوه وثیقه گذاری برای وام ال بنک باید طوری باشد که در برابر نوسان بازار فضای امن داشته باشید. اگر فقط حداقل وثیقه را بگذارید، با یک افت قیمت ممکن است LTV بالا برود و تسویه و بازپرداخت وام در ال بانک برای شما سختتر شود. پس بهتر است همیشه کمی وثیقه اضافه نگه دارید، چون کار از محکمکاری عیب نمیکند.
Initial LTV وام ال بانک
آموزش دریافت وام از ال بانک در بخش Initial LTV به شما میگوید با مقدار وثیقه فعلی، تا چه سقفی میتوانید وام بگیرید. Initial LTV همان نسبت وام به وثیقه اولیه است و در وام کریپتو صرافی LBank فعلا ۶۵٪ در نظر گرفته میشود. یعنی اگر ارزش وثیقه شما ۱۰۰۰ دلار باشد، سقف وام مجاز شما حدود ۶۵۰ دلار یا ۶۵۰ تتر خواهد بود. شرایط وام گرفتن از ال بانک با Initial LTV سادهتر فهمیده میشود، چون این عدد قبل از مارجینکال و لیکوییدشن به شما میگوید از وثیقه خود چقدر میتوانید استفاده کنید. نکات اصلی را کوتاه ببینید:
- Initial LTV در ال بانک برابر ۶۵٪ است
- وثیقه ۱۰۰۰ دلاری، حدود ۶۵۰ دلار سقف وام میسازد
- نوع وثیقه میتواند BTC، ETH یا USDT باشد
- نوع وام میتواند BTC یا USDT باشد
- این نسبت فقط ارزش عددی وام را مشخص میکند، نه نوع توکن را
- هرچه وام به سقف ۶۵٪ نزدیکتر شود، حاشیه امن شما کمتر میشود
دریافت تتر با وثیقه در ال بنک وقتی منطقیتر است که شما فقط به عدد ۶۵٪ نگاه نکنید و نوسان بازار را هم حساب کنید. اگر وثیقه شما افت کند، التیوی بالا میرود و ممکن است حساب وارد محدوده هشدار شود. پس نحوه وثیقه گذاری برای وام ال بنک بهتر است محافظهکارانه باشد، نه فقط بر اساس حداقل وثیقه نمایشدادهشده. گرفتن تتر از بخش Loan ال بانک قبل از ساخت حساب ممکن نیست و شما باید مسیر ورود، شارژ حساب اسپات و انتخاب وثیقه را درست انجام دهید. اگر هنوز حساب ندارید یا میخواهید از ابتدا اشتباه نکنید، راهنمای ثبت نام در ال بانک نقطه شروع مناسبی برای ورود به سرویس وام است.
Liquidation LTV در وام از ال بانک
آموزش دریافت وام از ال بانک نشان میدهد Liquidation LTV زمانی خطرناک میشود که نسبت وام به وثیقه به ۸۳٪ برسد. در این نقطه، وام کریپتو صرافی LBank وارد محدوده لیکوییدشن میشود و سیستم میتواند برای تسویه بدهی، وثیقه شما را خودکار بفروشد.
شرایط وام گرفتن از ال بانک با افت ارزش وثیقه یا عقب افتادن بازپرداخت سختتر میشود، چون التیوی بالا میرود. نکات مهم را کوتاه ببینید:
- Liquidation LTV ال بانک برابر ۸۳٪ است
- این سطح بعد از مارجینکال جدیتر میشود
- افت قیمت BTC یا ETH میتواند LTV را سریع بالا ببرد
- تاخیر در بازپرداخت، بهره و ریسک لیکویید شدن وام ال بنک را بیشتر میکند
- نحوه وثیقه گذاری برای وام ال بنک بهتر است با حاشیه امن باشد
دریافت تتر با وثیقه در ال بنک فقط وقتی منطقیتر است که تا محدوده ۸۳٪ فاصله کافی داشته باشید. اگر هدف شما تامین نقدینگی بدون درگیری با وثیقه است، بررسی معاملات P2P ال بانک قبل از گرفتن تتر از بخش Loan ال بانک میتواند انتخاب شما را دقیقتر کند.
مزایا و معایب وام از ال بانک
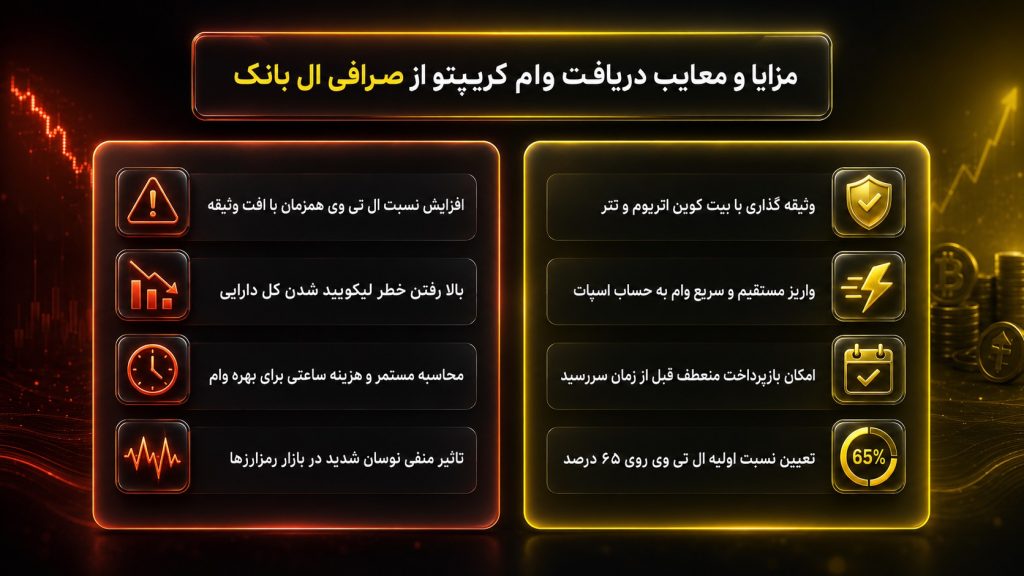
آموزش دریافت وام از ال بانک بعد از ثبت درخواست هم ادامه دارد، چون شما باید رکوردهای بازپرداخت را از تب Orders در صفحه Loan بررسی کنید. در این بخش، وضعیت وام، مبلغ بدهی، سررسید، بهره و روند تسویه و بازپرداخت وام در ال بانک دیده میشود. وام کریپتو صرافی LBank برای تامین نقدینگی بدون فروش دارایی کاربرد دارد، اما فقط وقتی منطقی است که مزایا و ریسکها را کنار هم ببینید. مزیتهای اصلی این سرویس کوتاه و روشن هستند:
- وثیقهگذاری با BTC، ETH و USDT
- دریافت وام با BTC یا USDT
- واریز وام به حساب اسپات
- امکان بازپرداخت قبل از سررسید
- نمایش شفاف نرخ بهره وام در صرافی LBank
- Initial LTV برابر ۶۵٪
- مارجینکال در ۷۵٪
- لیکوییدشن در ۸۳٪
دریافت تتر با وثیقه در ال بنک برای کسانی مناسبتر است که نمیخواهند بیت کوین یا اتریوم خود را بفروشند، اما به تتر برای پوزیشن، هجینگ یا نوسانگیری نیاز دارند. البته اگر بازار نامطمئن باشد، استفاده از تتر به عنوان وثیقه یا وام، ریسک نوسان را کمتر میکند. شرایط وام گرفتن از ال بانک فقط مزیت ندارد و اگر نرخ بهره، سررسید و نوسان بازار را جدی نگیرید، فشار مالی ایجاد میشود. ریسکهای مهم را ساده ببینید:
- افزایش التیوی با افت وثیقه
- بالا رفتن ریسک لیکویید شدن وام ال بنک
- هزینه ساعتی بهره
- خطر عقب افتادن بازپرداخت
- نوسان شدید BTC و ETH
نحوه وثیقه گذاری برای وام ال بنک باید با حاشیه امن انجام شود، چون یک خطا در مدیریت دارایی میتواند هزینهساز شود. اگر بخشی از دارایی در حساب شما نمایش داده نمیشود یا نیاز به پیگیری دارد، مطالعه بازیابی دارایی های حذف شده ال بانک قبل از گرفتن تتر از بخش Loan ال بانک میتواند کمککننده باشد.
سخن پایانی
آموزش دریافت وام از ال بانک زمانی ارزش دارد که شما وام را راه فرار از کمبود نقدینگی نبینید، بلکه ابزار مدیریت سرمایه بدانید. وام بیبرنامه در برابر وام حسابشده، تفاوت بین حفظ دارایی و ورود به لیکوییدشن است. قبل از دریافت تتر، التیوی، نرخ بهره و سررسید را دوباره بررسی کنید. اگر عددها با برنامه شما نمیخوانند، درخواست وام را ثبت نکنید. گاهی بهترین تصمیم مالی، نگرفتن وام است.
سوالات متداول
اگر بعد از گرفتن وام قیمت بیتکوین وثیقهگذاریشده بالا برود سود این افزایش به چه کسی میرسد؟
تمام سود ناشی از افزایش قیمت وثیقه به خود شما میرسد و صرافی هیچ سهمی از آن ندارد. شما بعد از تسویه کامل وام و پس گرفتن بیتکوینهای خود دقیقا با ارزش روز بازار آنها را در اختیار خواهید داشت.
آیا میتوانیم از خود تتر وامگرفتهشده برای تسویه و بازپرداخت همان وام استفاده کنیم؟
بله شما میتوانید تترهای دریافتی را به کیف پول دیگری منتقل نکنید و هر زمان که خواستید بخشی یا تمام آن را برای تسویه بدهی و آزادسازی وثیقه پرداخت کنید.
اگر صرافی در زمان تسویه وام دچار قطعی شبکه شود آیا جریمه دیرکرد شامل حال ما میشود؟
در زمان بروز اختلالات سراسری در سرورهای صرافی تایمر محاسبه جریمهها و لیکوییدشن متوقف میشود. اما اگر قطعی از سمت اینترنت یا شبکه انتقال شما باشد تمام جریمههای ساعتی دقیقا طبق قرارداد محاسبه خواهد شد.
آیا امکان تغییر نوع وثیقه مثلا تبدیل بیتکوین به اتریوم در طول دوره وام وجود دارد؟
خیر شما نمیتوانید در میانه قرارداد نوع دارایی وثیقهگذاریشده را تغییر دهید. برای این کار باید ابتدا وام فعلی را کاملا تسویه کنید تا وثیقه آزاد شود و سپس 1 قرارداد جدید با ارز دیگر ثبت کنید.
چرا با وجود اینکه ارزش وثیقه افت نکرده است به مرز لیکویید شدن نزدیک شدهام؟
دلیل اصلی این اتفاق انباشت بهرههای ساعتی و تاخیر در بازپرداخت است که به مبلغ بدهی شما اضافه میشود. هرچه اصل بدهی به دلیل بهره بزرگتر شود نسبت LTV بالاتر میرود و بدون تغییر قیمت وثیقه هم به مارجین کال نزدیک میشوید.