

خلاصه صوتی مقاله ارز دیجیتال چیست؟
اگر وقت مطالعه کامل مقاله را ندارید، این خلاصه صوتی نکات اصلی را در چند دقیقه برای شما توضیح میدهد.
📌 خلاصه مقاله
موضوع این مقاله » ارز دیجیتال چیست ؟
- در این مقاله، ارز دیجیتال به دارایی رمزنگاریشدهای گفته میشود که در بسیاری از موارد روی بلاکچین یا دفتر کل توزیعشده کار میکند و از رمزنگاری برای امنیت و اعتبارسنجی تراکنشها استفاده میکند.
- برای آشنایی اولیه، سه گروه بازار را میتوان کنار هم دید. بیت کوین به عنوان ذخیره ارزش مطرح است، اتریوم و توکنهای مرتبط با اسمارت کانترکت کاربردهای برنامهپذیر دارند و استیبل کوینها ارتباط با داراییهای سنتی را سادهتر میکنند.
- خرید و نگهداری ارز دیجیتال در ایران با ریسکهای همراه است که بخش قابل توجهی از آنها به انتخاب اشتباه صرافی یا مدیریت نادرست کلید خصوصی برمیگردد.
- استخراج ارز دیجیتال یا ماینینگ در شبکههای اثبات کار فرایندی است که در آن دستگاهها با انجام محاسبات هش برای ثبت بلاکهای معتبر رقابت میکنند و در ازای آن میتوانند پاداش دریافت کنند.
❓ سوالات پرتکرار
اگر تازه با ارز دیجیتال آشنا شدهای، پاسخ کوتاه این سوالها مسیر شروع را روشنتر میکند.
- آیا ارز دیجیتال پشتوانه دارد؟ همه ارزهای دیجیتال پشتوانه یکسان ندارند. بیت کوین پشتوانه فیزیکی ندارد و ارزش آن بیشتر از کمیابی، امنیت شبکه و عرضه و تقاضا میآید. استیبلکوینهایی مثل تتر ادعا میکنند با داراییهای ذخیره پشتیبانی میشوند، اما ریسک اعتماد به صادرکننده همچنان وجود دارد.
- ارز دیجیتال در ایران قانونی است؟ در ایران، وضعیت حقوقی ارزهای دیجیتال هنوز کاملا یکپارچه نیست، اما در سالهای اخیر مقررات مشخصتری برای رمزداراییها، کارگزاران رمزپول، مبارزه با پولشویی و مالیات وضع شده است. کاربران عادی همچنان باید الزامات حقوقی، مالیاتی و امنیتی مرتبط با نوع فعالیت خود را جدی بگیرند.
- تفاوت ارز دیجیتال و بیت کوین چیست؟ بیت کوین اولین و شناختهشدهترین ارز دیجیتال است، اما تنها یکی از هزاران رمز ارز موجود در بازار. ارز دیجیتال یک اصطلاح کلی است که…
- چگونه میتوان با ارز دیجیتال درآمد کسب کرد؟ راههای مختلفی برای کسب درآمد از ارز دیجیتال وجود دارد. خرید و نگهداری بلندمدت، معامله کوتاهمدت در صرافی ارز دیجیتال، استخراج ارز دیجیتال، یا شرکت…
ارز دیجیتال برای چه کسانی میتواند مناسب باشد؟
ارز دیجیتال برای کسی مناسبتر است که قبل از خرید آموزش میبیند، با مبلغی شروع میکند که توان از دست دادنش را دارد و انتظار سود سریع ندارد. اگر تفاوت اسپات، فیوچرز و نگهداری بلندمدت را نمیدانید یا میخواهید با پول قرضی وارد شوید، بهتر است فعلا معامله نکنید.
🧭 آیا الان برای ورود به بازار ارز دیجیتال اقدام کنم؟
اگر شرایطت شبیه موارد زیر است، بهتر است قبل از ورود به بازار ارز دیجیتال، ریسکهای حقوقی و فنی را دقیقتر بررسی کنید.
| وضعیت شما | سطح ریسک | معنی عملی |
|---|---|---|
| آشنایی صفر با بلاکچین و نحوه کارکرد شبکه | بالا | احتمال از دست دادن دارایی به دلیل اشتباهات فنی یا کلاهبرداری بالاست |
| نگهداری دارایی در صرافی ایرانی بدون کیف پول شخصی | متوسط تا بالا | در صورت مسدودی یا مشکل قانونی صرافی، دسترسی به داراییات ممکن است قطع شود |
| سرمایهگذاری با پول قرضی یا وام در بازار پرنوسان | بالا | نوسانات شدید میتواند منجر به بدهی سنگین شود و مسیر پیگیری حقوقی دشوار، زمانبر یا نامشخص خواهد بود |
| عدم اطلاع از وضعیت قانونی ارز دیجیتال در ایران | بالا | باید ریسکهای حقوقی، مالیاتی، پولشویی و محدودیتهای بانکی یا نظارتی احتمالی را جدی بگیرید |
| آشنایی نسبی با تکنولوژی + توان تحمل نوسان بالا | متوسط | با مدیریت ریسک و استفاده از کیف پول شخصی، میتوانید سطح خطر را کاهش دهید |
ارز دیجیتال چه تفاوتی با پول فیات و الکترونیکی دارد؟
در این مقاله، ارز دیجیتال به دارایی رمزنگاریشدهای گفته میشود که در بسیاری از موارد روی بلاکچین یا دفتر کل توزیعشده کار میکند و از رمزنگاری برای امنیت و اعتبارسنجی تراکنشها استفاده میکند. تفاوت مهم بسیاری از رمزارزها با پول بانکی در این است که در شبکههای غیرمتمرکز، کنترل و تایید تراکنشها میان مجموعهای از مشارکتکنندگان شبکه توزیع میشود.
تاریخچه مختصر ارز دیجیتال
مفهوم ارز دیجیتال به دهه ۱۹۹۰ برمیگردد، اما بیتکوین در سال ۲۰۰۹ توسط فرد یا گروه ناشناسی به نام ساتوشی ناکاموتو معرفی شد.
هدف اصلی ایجاد یک سیستم پرداخت peer-to-peer بدون نیاز به بانک مرکزی بود. پس از بیتکوین، اتریوم در سال ۲۰۱۵ امکان اجرای گسترده اسمارت کانترکتها را روی یک بلاکچین عمومی و برنامهپذیر فراهم کرد. اصطلاح اسمارت کانترکت پیش از اتریوم و در دهه ۱۹۹۰ مطرح شده بود.
از سال ۲۰۲۰ به بعد شاهد رشد گسترده DeFi، NFTها، استیبلکوینها و پذیرش نهادی بودیم و در سال ۲۰۲۴ نیز صندوقهای قابل معامله اسپات بیتکوین در آمریکا مجوز عرضه گرفتند. در ایران نیز از سال ۱۳۹۶ بحثهای جدی درباره رمزارز آغاز شد و امروز این بازار کاربران زیادی دارد. در حال حاضر صرافیهای داخلی و خارجی مختلفی در بازار ارز دیجیتال فعالیت میکنند. صرافی ال بانک هم یکی از پلتفرمهایی است که برخی کاربران ایرانی سراغ آن میروند. برای بررسی کاملتر همین انتخاب، بهتر است مشکلات صرافی ال بانک را هم ببینید.
بلاکچین و دفتر کل توزیعشده چگونه کار میکنند؟
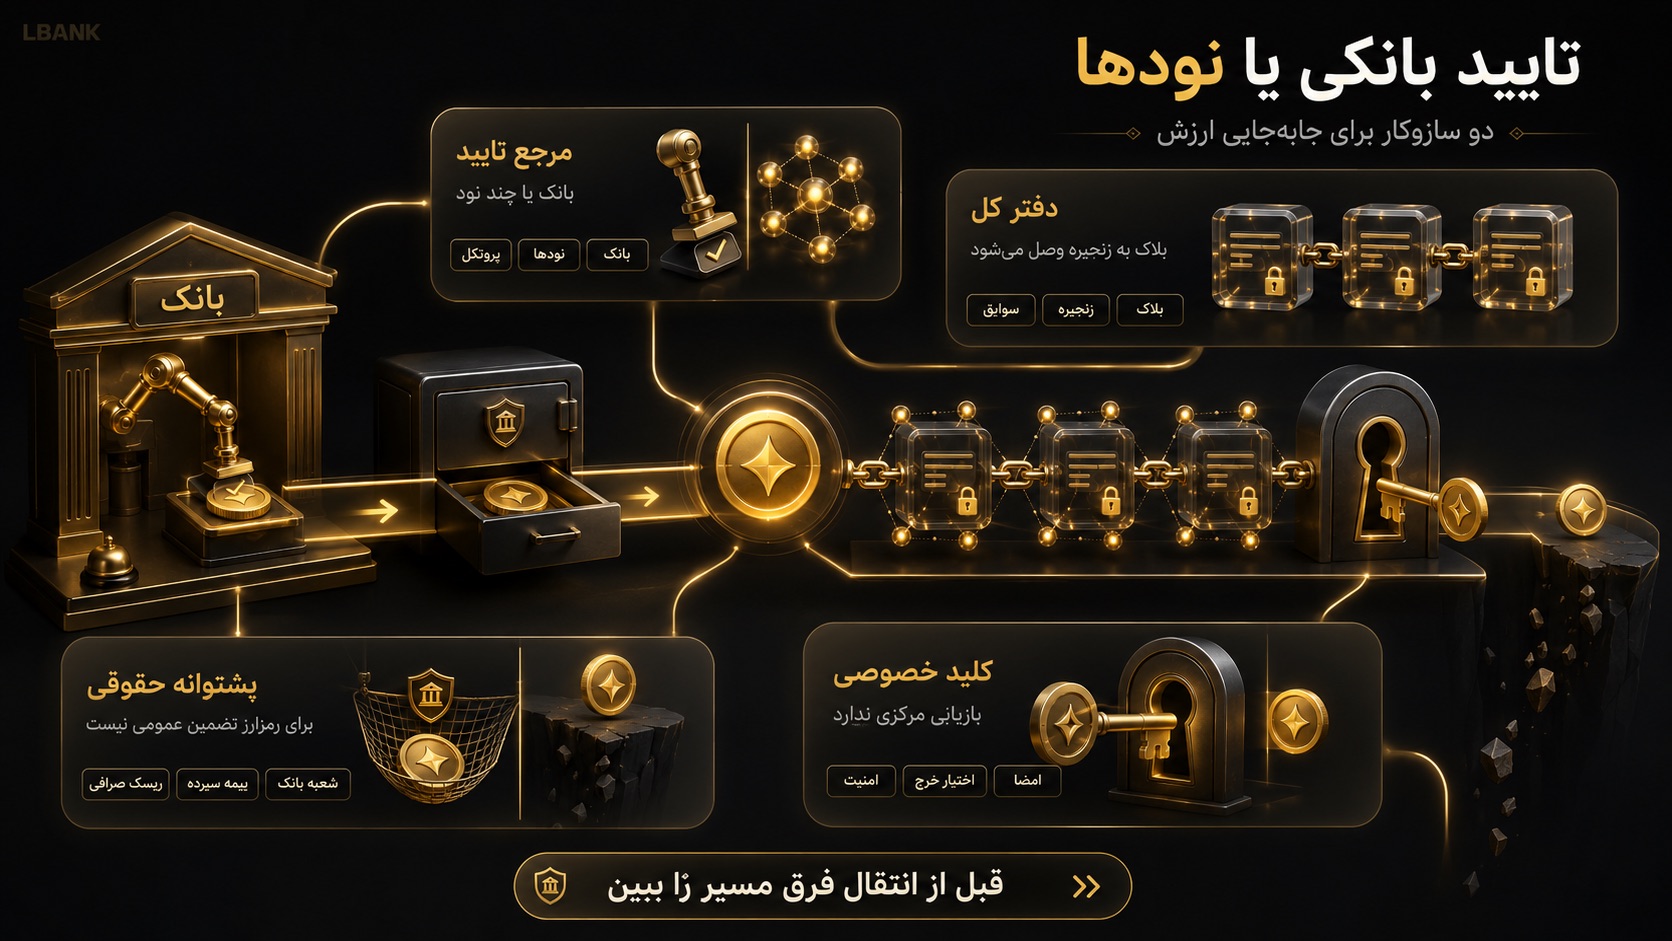
بلاکچین دفتر کل توزیعشدهای است که سوابق تراکنشهای ارز دیجیتال را میان نودهای شبکه نگه میدارد. تراکنشهای معتبر در بلاکها ثبت میشوند و به زنجیره قبلی متصل میشوند. این ساختار دستکاری سوابق تاییدشده را در شرایط عادی شبکه بسیار دشوار میکند.
چرا این موضوع برای تو مهم است؟ وقتی پول از حسابت به حساب دیگری منتقل میشود، بانک این تراکنش را تایید میکند. اما در شبکه غیرمتمرکز بلاکچین، نودهای شبکه طبق قواعد پروتکل در اعتبارسنجی و ثبت تراکنشها نقش دارند. در عمل، بسیاری از سرمایهگذاران این تفاوت ساختاری را تا زمان بروز مشکل جدی نمیگیرند.
در صورت بروز اختلاف، پیگیری حقوقی پیچیده و زمانبر است. حتما تمام سوابق تراکنشها، رسیدها و مدارک را نگهداری کنید. اگر میخواهید این سازوکار را در فضای یک پلتفرم معاملاتی ببینید، آشنایی با صرافی ال بانک (LBank) چیست؟ ادامه همین موضوع را روشنتر میکند.
تفاوت ارز دیجیتال با پول الکترونیکی بانکی
ارز دیجیتال و پول الکترونیکی بانکی از نظر صادرکننده، کنترل و شیوه انتقال با هم فرق دارند. پولی که در اپلیکیشن بانک میبینید همان پول رسمی است که فقط به شکل دیجیتال نمایش داده میشود.
پول الکترونیکی بانکی شکل دیجیتال پول رسمی مثل ریال یا دلار است و در شبکه بانکی جابهجا میشود. اگر مشکلی پیش بیاید، میتوانید به شعبه بانک مراجعه کنید یا به بانک مرکزی شکایت کنید.
بیشتر داراییهای کریپتو کارنسی را بانک مرکزی صادر نمیکند، اما میزان تمرکز، مدل انتشار و پشتوانه آنها متفاوت است. در بسیاری از رمزارزهای آزاد، ارزش بازار عمدتا از عرضه و تقاضا، کاربرد شبکه و اعتماد کاربران شکل میگیرد.
این تفاوت یعنی چه؟ یعنی اگر صرافیای که روی آن حساب دارید بسته شود، ممکن است دسترسی به داراییات را از دست بدهید و برای داراییهای رمزارزی تضمین عمومی مشابه بیمه سپرده بانکی وجود ندارد. برای زمانی که در حساب یا برداشت مشکلی پیش میآید، شناخت مسیر پشتیبانی صرافی ال بانک هم میتواند کاربردی باشد.
رمزنگاری و شبکه غیرمتمرکز چگونه از تراکنشها محافظت میکنند؟
رمزنگاری قلب امنیت ارزهای مجازی است. در شبکههایی مانند بیت کوین، تراکنشها روی دفتر کل عمومی قابل مشاهدهاند و کلید خصوصی برای امضای دیجیتال و اثبات اختیار خرجکردن دارایی استفاده میشود. این کلید مثل رمز عبور بانکی نیست که یک نهاد مرکزی بتواند آن را برایت بازیابی کند.
شبکه غیرمتمرکز یعنی کنترل شبکه به یک سرور مرکزی واحد وابسته نیست. در شبکههایی مانند بیت کوین، تایید و ثبت تراکنشها میان نودها و ماینرهای مختلف توزیع شده است. شبکههای دیگر ممکن است از سازوکارهای اجماع متفاوتی استفاده کنند. این ساختار میتواند مقاومت در برابر سانسور و نقاط شکست متمرکز را افزایش دهد. این تفاوت فنی هنگام جابهجایی دارایی ملموستر میشود و راهنمای واریز و برداشت به صرافی ال بانک ادامه عملی همین موضوع است.
ارزهای دیجیتال پرکاربرد چه کاربردی در بازار دارند؟
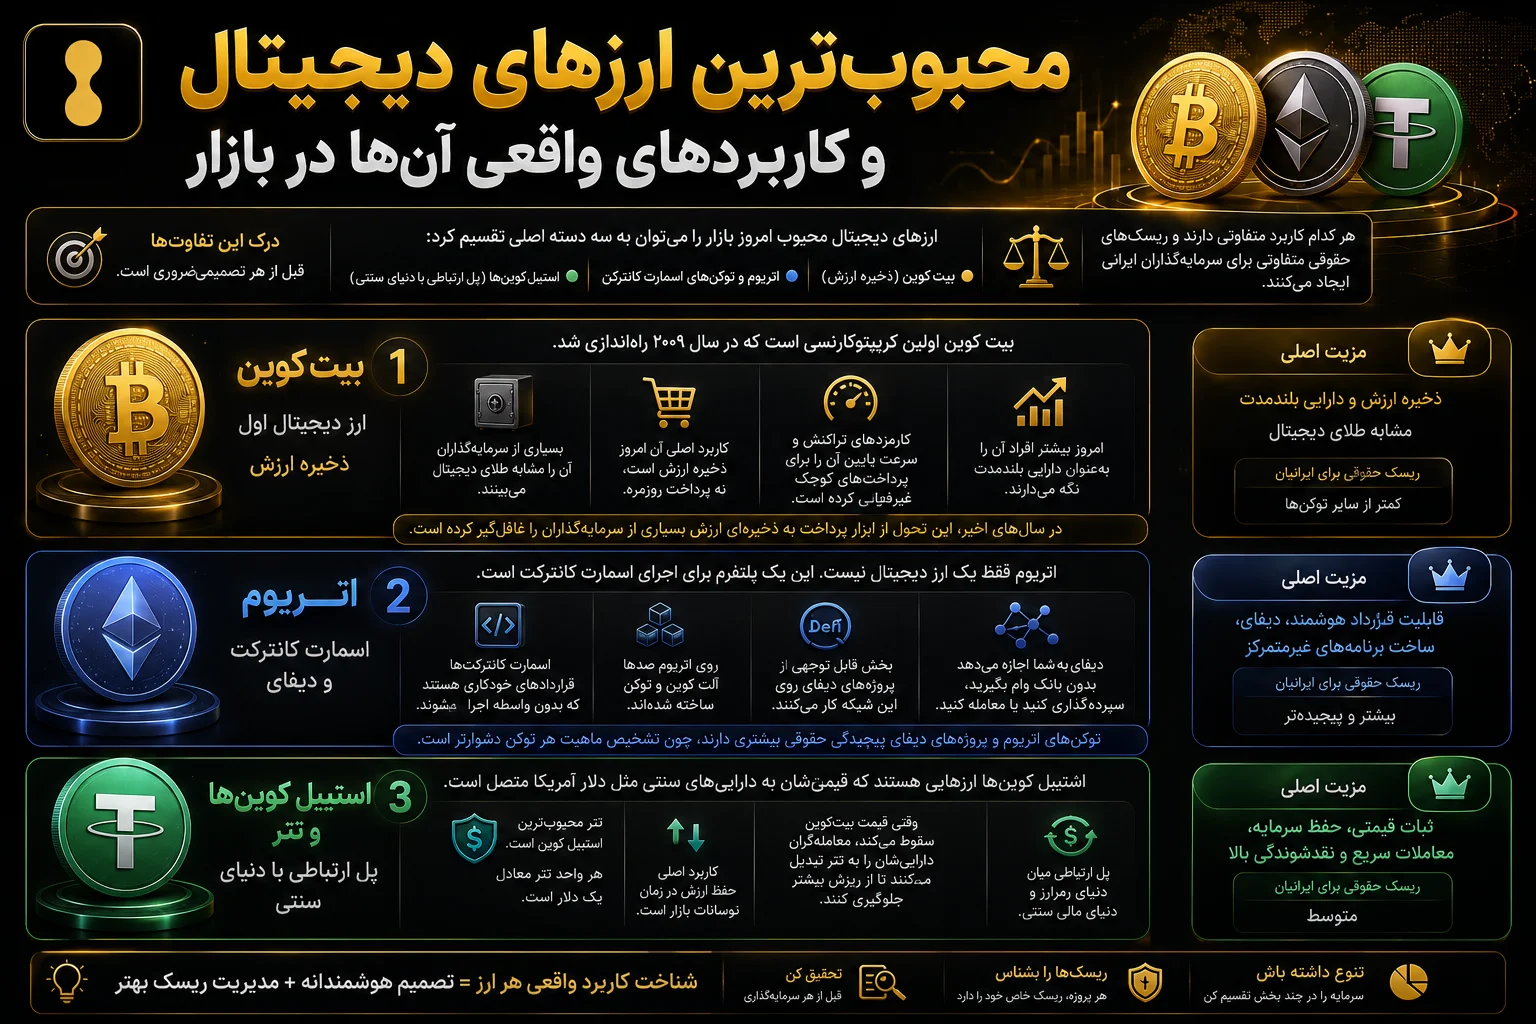
برای آشنایی اولیه، سه گروه بازار را میتوان کنار هم دید. بیت کوین به عنوان ذخیره ارزش مطرح است، اتریوم و توکنهای مرتبط با اسمارت کانترکت کاربردهای برنامهپذیر دارند و استیبل کوینها با داراییهای سنتی پیوند قیمتی دارند. هر کدام کاربرد متفاوتی دارند و ریسکهای متفاوتی برای سرمایهگذاران ایجاد میکنند. شناخت این تفاوتها قبل از هر تصمیمی ضروری است.
بیت کوین چه کاربردی به عنوان ذخیره ارزش دارد؟
بیت کوین اولین کریپتوکارنسی است که در سال ۲۰۰۹ راهاندازی شد. امروز یکی از کاربردها و روایتهای اصلی پیرامون آن ذخیره ارزش است و بسیاری از سرمایهگذاران آن را مشابه طلای دیجیتال میبینند، هرچند بیت کوین همچنان برای انتقال ارزش و پرداخت نیز قابل استفاده است.
در شبکه اصلی بیت کوین، ظرفیت محدود بلاک و تغییرات کارمزد میتواند پرداختهای کوچک را در بعضی زمانها گران یا کند کند. در عین حال، راهکارهای لایه دوم مانند Lightning Network برای پرداخت سریع و کارمزد پایین توسعه یافتهاند. بنابراین بیت کوین هم بهعنوان دارایی بلندمدت و هم در برخی سناریوها بهعنوان ابزار انتقال و پرداخت استفاده میشود. اگر قرار است بیت کوین یا هر رمز ارز دیگری را داخل حساب صرافی نگه دارید و معامله کنید، فعال سازی کد دو عاملی در ال بانک یکی از تنظیمات امنیتی مرتبط با همین حساب است.
اتریوم، اسمارت کانترکت و دیفای چه کاربردی دارند؟
اتریوم بستری برای اجرای اسمارت کانترکت و برنامههای مبتنی بر بلاکچین است. اسمارت کانترکت برنامهای است که طبق شروط از پیش تعریفشده اجرا میشود و از نظر حقوقی همیشه «قرارداد» محسوب نمیشود.
روی اتریوم صدها آلت کوین و توکن ساخته شدهاند. بخش قابل توجهی از پروژههای دیفای (امور مالی غیرمتمرکز) روی این شبکه کار میکنند. دیفای به شما اجازه میدهد بدون بانک وام بگیرید، سپردهگذاری کنید یا معامله کنید.
توکنهای اتریوم و پروژههای دیفای پیچیدگی حقوقی بیشتری دارند، چون تشخیص ماهیت هر توکن دشوارتر است. اگر قصد معامله روی یک صرافی را دارید، تفاوت حسابهای معاملاتی هم مهم میشود و آموزش انتقال وجه از اسپات به فیوچرز و برعکس در ال بانک دقیقا به همین جابهجایی داخلی مربوط است.
استیبل کوینها و تتر چه کاربردی در بازار رمز ارز دارند؟
استیبل کوینها برای حفظ پیوند قیمتی با یک دارایی مرجع مثل دلار آمریکا طراحی میشوند. تتر یک استیبلکوین دلاری است و هر واحد آن با هدف حفظ نسبت یک به یک با دلار آمریکا عرضه میشود. صادرکننده اعلام میکند این توکن را با ذخایر پشتیبانی میکند.
کاربرد اصلی استیبل کوینها حفظ ارزش در زمان نوسانات بازار است. وقتی قیمت بیت کوین سقوط میکند، معاملهگران داراییشان را به تتر تبدیل میکنند تا از ریزش بیشتر جلوگیری کنند.
راهنمای گام به گام خرید، فروش و نگهداری امن ارز دیجیتال
خرید و نگهداری ارز دیجیتال در ایران با ریسکهای امنیتی و حقوقی همراه است که بخش قابل توجهی از آنها به انتخاب اشتباه صرافی یا مدیریت نادرست کلید خصوصی برمیگردد.
انتخاب صرافی و فرایند احراز هویت
برای انتخاب صرافی ارز دیجیتال، اول باید شرایط احراز هویت، برداشت، سابقه امنیتی و قوانین استفاده را بررسی کنید. هر صرافی قابل اعتماد نیست و دسترسی کاربران ایرانی هم در همه پلتفرمها یکسان نیست.
سطح احراز هویت، شفافیت، سابقه فعالیت، پشتیبانی و سیاستهای برداشت در صرافیها متفاوت است. قبل از انتخاب صرافی، باید شرایط KYC، محدودیت برداشت، سابقه امنیتی، کارمزدها و مسوولیتپذیری پلتفرم را بررسی کنید
نبود KYC بهتنهایی چیزی درباره اعتبار یک صرافی ثابت نمیکند. حوزه قضایی، شرایط خدمات، شیوه نگهداری دارایی، سابقه امنیتی، سیاست برداشت و مسیر رسمی شکایت را کنار هم ببینید تا تصمیم دقیقتری بگیرید.
اگر میخواهید با صرافی بینالمللی کار کنید، راهنمای جامع خرید و فروش ارز دیجیتال میتواند فرایند ثبتنام و احراز هویت را برایت شفافتر کند. اما بدانید که استفاده از VPN و دادن مدارک هویتی به صرافیهای خارجی خود ریسک حقوقی جداگانهای دارد.
کیف پول نرمافزاری و سختافزاری چه تفاوتی دارند؟
کیف پول ارز دیجیتال خود دارایی را داخل گوشی یا دستگاه نگه نمیدارد. دارایی روی بلاکچین ثبت میشود و کیف پول، کلیدهای لازم برای کنترل و انتقال آن را مدیریت میکند. کیف پول گرم به اینترنت متصل است و کیف پول سرد کلید را دور از محیط آنلاین نگه میدارد.
کیف پول نرمافزاری روی گوشی یا کامپیوتر نصب میشود و دسترسی سریع دارد اما در معرض هک، بدافزار و سرقت قرار دارد. کیف پول سخت افزاری یک دستگاه فیزیکی است که کلید خصوصی را آفلاین نگه میدارد و تماس آن با محیط آنلاین را کمتر میکند.
کیف پولهای نرمافزاری در صورت آلودگی دستگاه، فیشینگ، افشای عبارت بازیابی یا پشتیبانگیری ناامن میتوانند در معرض سرقت قرار بگیرند. ذخیره کلید خصوصی یا عبارت بازیابی در فضای ابری یا گالری موبایل نیز ریسک دسترسی غیرمجاز را افزایش میدهد.
اگر قصد نگهداری بلندمدت یا نگهداری مبلغ قابل توجهی دارید، کیف پول سخت افزاری میتواند سطح حمله آنلاین را کاهش دهد. برای معاملات کوتاهمدت نیز هیچ روش واحدی «کافی» نیست و باید امنیت دستگاه، رمز عبور، روش پشتیبانگیری و در پلتفرمهای پشتیبانیکننده، احراز هویت دو مرحلهای را جدی بگیرید.
کلید خصوصی و کلید عمومی چه تفاوتی دارند؟
کلید خصوصی برای امضای تراکنش و اثبات اختیار خرجکردن دارایی به کار میرود. کلید عمومی با آدرس دریافت ارتباط دارد، اما خود آدرس نیست. برای دریافت رمز ارز، آدرس کیف پول را میدهید و کلید خصوصی را فقط برای خودت نگه میدارید.
هیچوقت کلید خصوصی را با کسی به اشتراک نگذارید. حتی صرافیها و پلتفرمهای معتبر هرگز کلید خصوصی نمیخواهند. اگر کسی از تو کلید خصوصی خواست، کلاهبردار است.
کلید خصوصی یا عبارت بازیابی را در جای امن فیزیکی نگه دارید. از عکس گرفتن یا ذخیره بدون حفاظت در ابر خودداری کنید. اگر کلید خصوصی و همه نسخههای معتبر عبارت بازیابی یا پشتیبان را از دست بدهید، در کیف پول خودحضانتی هیچ مرجع مرکزی نمیتواند دسترسی به دارایی را بازیابی کند.
بسته به شرایط، میتوانید از چند نسخه پشتیبان استفاده کنید. یک نسخه را در گاوصندوق، یک نسخه را نزد فرد مورد اعتماد و یک نسخه رمزنگاریشده را در محل جداگانه نگه دارید.
چکلیست شروع امن با ارز دیجیتال

قبل از اولین خرید، این موارد را یکییکی بررسی کنید تا خطاهای ساده به از دست رفتن دارایی منجر نشوند.
- اول مفهوم بلاکچین، کیف پول و صرافی را به خوبی یاد بگیرید.
- فقط با سرمایهای شروع کنید که از دست دادنش زندگیات را مختل نکند.
- صرافی را از نظر امنیت، سابقه، کارمزد و احراز هویت بررسی کنید.
- احراز هویت دو مرحلهای (2FA) را فعال کنید.
- برای نگهداری بلندمدت حتما از کیف پول شخصی استفاده کنید.
- کلید خصوصی یا عبارت بازیابی را هرگز آنلاین ذخیره نکنید.
- قبل از ورود به ترید فیوچرز، مدیریت ریسک را کامل یاد بگیرید.
- سوابق تمام تراکنشها را دقیق نگهداری کنید.
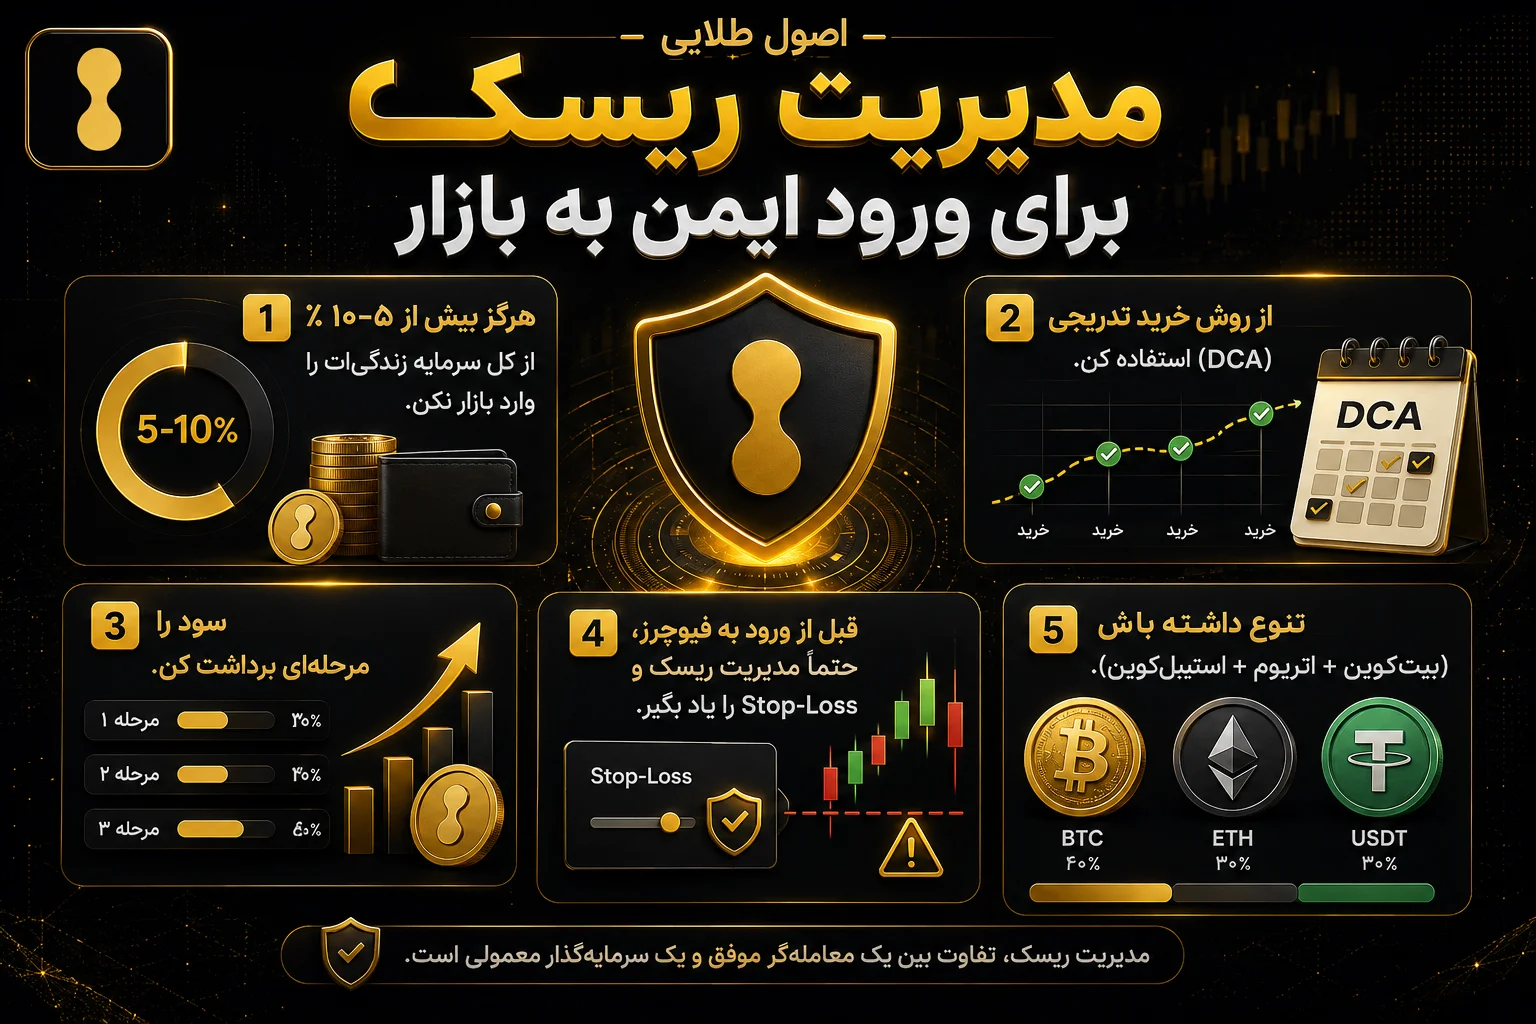
اصول مدیریت ریسک برای ورود ایمن
مدیریت ریسک یعنی قبل از معامله مشخص کنید چه مقدار زیان را میتوانید تحمل کنید و چه زمانی باید از موقعیت خارج شوید.
- هیچ درصد ثابتی مانند ۵-۱۰٪ برای همه سرمایهگذاران مناسب نیست. فقط بخشی از سرمایه را وارد بازار کنید که تحمل از دست دادن آن را دارید.
- در صورت تناسب با شرایط و استراتژی خود، میتوانید از روش خرید تدریجی (DCA) برای تقسیم خرید در بازههای زمانی استفاده کنید.
- برای برداشت سود یا خروج از معامله، از قبل برنامه مشخص داشته باشید.
- قبل از ورود به فیوچرز، حتما مدیریت ریسک و Stop-Loss را یاد بگیرید.
- تنوعبخشی را متناسب با هدف، افق زمانی و تحمل ریسک خود انجام دهید و آن را به ترکیب ثابت چند رمزارز محدود نکنید.
اسپات، هولد و فیوچرز چه تفاوتی دارند؟
صرافی متمرکز و صرافی غیرمتمرکز چه تفاوتی دارند؟
| نوع صرافی | مزیت | ضعف |
|---|---|---|
| متمرکز | رابط ساده، دسترسی متمرکز به بازار، مناسب مبتدی | نیاز به اعتماد به پلتفرم |
| غیرمتمرکز | کنترل مستقیم کاربر روی دارایی، معامله از طریق پروتکل یا قرارداد هوشمند | پیچیدگی بالا، ریسک خطای کاربر |
استخراج ارز دیجیتال چگونه کار میکند و آیا برای افراد عادی مناسب است؟
استخراج ارز دیجیتال یا ماینینگ در شبکههای اثبات کار فرایندی است که در آن دستگاهها با انجام محاسبات هش برای ثبت بلاکهای معتبر رقابت میکنند و در ازای آن میتوانند پاداش دریافت کنند. این فعالیت در ایران با چالشهای خاصی روبهرو است که شامل هزینه برق، الزامات قانونی و نیاز به سرمایه اولیه قابل توجه میشود.
اثبات کار و اثبات سهام چه تفاوتی دارند؟
اثبات کار همان سازوکاری است که بیت کوین برای ثبت بلاکها استفاده میکند. ماینرها با محاسبه هش برای پیدا کردن بلاک معتبر رقابت میکنند. هش ریت توان محاسباتی شبکه را نشان میدهد و سختی استخراج هم بر اساس شرایط شبکه تنظیم میشود.
برخی افراد تصور میکنند استخراج بیت کوین با یک لپتاپ معمولی از نظر اقتصادی رقابتی است. اما در عمل، استخراج رقابتی بیت کوین امروز عمدتا با دستگاههای تخصصی ASIC انجام میشود و سودآوری آن به قیمت دستگاه، راندمان، هزینه برق، سختی شبکه و قیمت بیت کوین بستگی دارد.
اثبات سهام روشی است که اتریوم به آن مهاجرت کرده است. در این مدل، اعتبارسنجها به جای رقابت با توان پردازشی سنگین، دارایی خود را در شبکه قفل میکنند و در فرایند تایید تراکنشها مشارکت دارند. نتیجه عملی این تغییر، کاهش چشمگیر مصرف انرژی نسبت به مدل استخراج قبلی اتریوم است.
هزینهها، هش ریت و واقعیتهای استخراج در ایران
استخراج ارز دیجیتال در ایران با واقعیتهای خاصی همراه است. هزینه و نحوه تامین برق یکی از عوامل اصلی سودآوری و انطباق قانونی است. دستگاههای ماینینگ نیز سرمایه اولیه قابل توجهی میخواهند و با گذشت زمان ممکن است از نظر فنی یا اقتصادی کمبازدهتر شوند.
با افزایش قدرت محاسباتی و سختی شبکه بیت کوین، استخراج انفرادی شانس بسیار کمی برای یافتن بلاک در بازه کوتاه دارد و درآمد آن میتواند بسیار نامنظم باشد. سودآوری نهایی به شرایط فنی و اقتصادی هر ماینر بستگی دارد.
استخرهای استخراج گزینه رایجتری هستند، چون توان محاسباتی چند ماینر را تجمیع میکنند و میتوانند نوسان درآمد را کاهش دهند. در مقابل کارمزد میگیرند و پاداش متناسب با روش پرداخت استخر میان مشارکتکنندگان تقسیم میشود.
اگر به استخراج فکر میکنید، ابتدا هزینه برق، قیمت و راندمان دستگاه، نرخ هش، دشواری شبکه، کارمزد استخر و الزامات مجوز را با هم مقایسه کنید و بعد درباره توجیه اقتصادی آن تصمیم بگیرید.
کلاهبرداریهای رایج در بازار ارز دیجیتال که باید جدی بگیرید

در بازار ارز دیجیتال، خطر فقط نوسان قیمت نیست. خیلی از کلاهبرداریها با وعده سود سریع، سیگنال قطعی، ایردراپ رایگان، پشتیبانی فوری یا بازیابی کیف پول شروع میشوند. اگر یکی از این نشانهها را دیدید، قبل از واریز پول یا اتصال کیف پول منبع را دوباره بررسی کنید.
کانالهای سیگنال تضمینی
یکی از رایجترین دامها، کانالهایی هستند که ادعا میکنند سیگنال خرید و فروش قطعی میدهند. با چند اسکرینشات از سودهای قبلی، کاربر را قانع میکنند که عضو کانال VIP شود یا سرمایه خود را طبق دستور آنها وارد یک معامله کند.
مشکل اینجاست که هیچکس در بازار ارز دیجیتال نمیتواند سود قطعی تضمین کند. حتی حرفهایترین تریدرها هم ضرر میکنند. اگر کانالی از عباراتی مثل «سود تضمینی»، «سیگنال بدون ضرر»، «درآمد روزانه ثابت» یا «ورود قطعی نهنگها» استفاده میکند، باید با احتیاط کامل برخورد کنید.
قبل از اعتماد به هر سیگنال، سابقه واقعی، شفافیت، مدیریت ریسک و منطق تحلیل را بررسی کنید. هیچوقت فقط به اسکرینشات سود اعتماد نکنید و تمام سرمایهات را بر اساس نظر یک کانال وارد معامله نکنید.
وعده سود ثابت ماهانه
در بازار کریپتو، وعدههایی مثل «ماهی ۳۰ درصد سود ثابت»، «درآمد دلاری بدون ریسک» یا «سود روزانه تضمینی» نشانه خطر هستند. بازار ارز دیجیتال ذاتا نوسانی است و هیچ مدل سالمی نمیتواند در هر شرایط بازار سود ثابت و بدون ریسک بدهد.
بسیاری از این طرحها در ابتدا به چند نفر سود پرداخت میکنند تا اعتماد ایجاد شود. بعد از جذب سرمایه بیشتر، برداشتها محدود میشود یا پروژه کاملا ناپدید میشود.
هرجا سود ثابت، سریع و بدون ریسک دیدید، قبل از هر تصمیمی توقف کنید. از خودت بپرسید این سود از کجا تولید میشود؟ اگر پاسخ شفاف، قابل بررسی و منطقی وجود ندارد، بهتر است وارد نشوید.
پروژههای پانزی و هرمی
پروژههای پانزی پول افراد جدید را برای پرداخت سود افراد قبلی مصرف میکنند. ظاهر حرفهای چیزی را ثابت نمیکند. سایت شیک، وایت پیپر، داشبورد، توکن اختصاصی یا تبلیغات گسترده میتواند فقط ظاهر ماجرا باشد.
اما نشانه اصلی آنها این است که درآمد پروژه بیشتر از جذب عضو جدید میآید، نه از یک محصول واقعی یا فعالیت اقتصادی شفاف. اگر برای دریافت سود، مجبور باشید افراد جدید معرفی کنید، یا پاداش اصلی پروژه از زیرمجموعهگیری باشد، باید محتاط باشید.
قبل از ورود، مدل درآمدی پروژه را بررسی کنید. اگر پروژه محصول واقعی، تیم قابل شناسایی، قرارداد هوشمند قابل بررسی و مسیر درآمد مشخص ندارد، احتمال کلاهبرداری بالا میرود.
ایردراپهای جعلی
ایردراپها در اصل میتوانند بخشی از بازاریابی پروژههای واقعی باشند، اما همین موضوع باعث شده کلاهبرداران از نام ایردراپ برای سرقت دارایی استفاده کنند. با پیامهایی مثل «توکن رایگان دریافت کن»، «فقط کیف پولت را وصل کن» یا «فرصت محدود برای دریافت پاداش» کاربر را عجلهای تصمیمگیر میکنند.
در بسیاری از موارد، لینک ایردراپ جعلی کاربر را به سایتی میبرد که شبیه سایت اصلی پروژه طراحی شده است. بعد از اتصال کیف پول یا تایید یک تراکنش، دارایی کاربر تخلیه میشود.
برای شرکت در ایردراپ، فقط از لینکهای رسمی پروژه استفاده کنید. هیچوقت برای دریافت توکن رایگان، عبارت بازیابی یا کلید خصوصی وارد نکنید. اگر سایت از تو خواست دسترسیهای غیرعادی به کیف پول بدهید، همانجا خارج شوید.
لینکهای فیشینگ کیف پول
فیشینگ یعنی ساخت یک صفحه جعلی که شبیه سایت یا کیف پول معتبر است. هدف این صفحات، گرفتن اطلاعات حساس مثل عبارت بازیابی، رمز عبور یا مجوز دسترسی به کیف پول است. این لینکها از طریق تلگرام، پیام خصوصی، ایمیل، تبلیغات گوگل یا حتی کامنتهای شبکههای اجتماعی پخش میشوند.
گاهی فقط یک حرف در آدرس سایت تغییر کرده، اما ظاهر صفحه کاملا شبیه نسخه اصلی است. کاربر فکر میکند وارد سایت رسمی شده، اما در واقع اطلاعات خود را مستقیم در اختیار کلاهبردار قرار میدهد.
همیشه آدرس سایت را دستی وارد کنید یا از بوکمارک معتبر استفاده کنید. روی لینکهای ناشناس کلیک نکنید، مخصوصا اگر مربوط به کیف پول، صرافی، ایردراپ یا بازیابی دارایی باشد.
پشتیبانی جعلی صرافی
پشتیبانی جعلی با نام و ظاهر صرافی سراغ کاربر میآید. این حسابها در تلگرام، ایکس، اینستاگرام یا زیر پستهای کاربران پیام میگذارند و از شما میخواهند برای حل مشکل برداشت به دایرکت بروید یا یک فرم ناشناس را پر کنید.
بعد از شروع مکالمه، ممکن است از کاربر اطلاعات ورود، کد دو مرحلهای، تصویر مدارک، عبارت بازیابی یا واریز مبلغی برای آزادسازی حساب بخواهند.
پشتیبانی واقعی صرافی نباید از تو بخواهد کلید خصوصی، عبارت بازیابی یا کد فعال احراز هویت دو مرحلهای را برای یک شخص ارسال کنید. برای ارتباط با پشتیبانی، فقط از داخل سایت یا اپلیکیشن رسمی صرافی اقدام کنید.
درخواست کلید خصوصی یا عبارت بازیابی
درخواست کلید خصوصی یا عبارت بازیابی یک خط قرمز جدی در بازار ارز دیجیتال است. هرکسی که از تو کلید خصوصی، Seed Phrase یا عبارت بازیابی خواست، در عمل دارد دسترسی کامل به داراییات را میخواهد. مهم نیست خودش را پشتیبان صرافی، کارشناس کیف پول، مدیر پروژه، دوست قابل اعتماد یا مشاور سرمایهگذاری معرفی کند.
عبارت بازیابی مثل سند مالکیت دارایی توست. اگر آن را به کسی بدهید، او میتواند دارایی را منتقل کند و امکان برگشت تراکنش وجود ندارد.
عبارت بازیابی را فقط آفلاین و در جای امن نگهداری کنید. آن را در تلگرام، واتساپ، ایمیل، گوگل درایو یا گالری موبایل ذخیره نکنید. هیچ پلتفرم معتبری برای پشتیبانی یا احراز هویت از تو عبارت بازیابی نمیخواهد.
خرید و فروش ارز دیجیتال عملا چه مراحلی دارد؟
خرید و فروش ارز دیجیتال در صرافی از انتخاب دارایی و ثبت سفارش تا نگهداری یا برداشت آن چند مرحله مشخص دارد. اگر اولین معامله را انجام میدهید، این ترتیب را دنبال کنید:
- حساب صرافی را آماده کنید و اگر پلتفرم احراز هویت میخواهد، مراحل آن را کامل کنید.
موجودی لازم برای معامله را به حساب واریز کنید. - ارز و جفت معاملاتی موردنظر را انتخاب کنید.
- نوع سفارش را مشخص کنید. سفارش Market با قیمتهای موجود بازار اجرا میشود. در
- سفارش Limit قیمت مدنظرت را تعیین میکنید و ممکن است سفارش تا رسیدن بازار به آن قیمت اجرا نشود.
- مقدار خرید یا فروش و جزییات سفارش را دوباره بررسی و سپس آن را تایید کنید.
- بعد از خرید تصمیم بگیرید دارایی برای معامله در صرافی بماند یا برای نگهداری به کیف پول شخصی منتقل شود. برای فروش نیز دارایی را در بخش Spot انتخاب میکنید و سفارش فروش میگذارید.
کوین و توکن چه تفاوتی دارند؟
کوین و توکن هر دو دارایی رمزنگاریشدهاند، اما از نظر زیرساخت یکسان نیستند. کوین دارایی اصلی یک شبکه بلاکچین است. بیت کوین روی شبکه بیت کوین و اتر روی شبکه اتریوم نمونههای این گروه هستند. توکن روی زیرساخت یک بلاکچین دیگر ساخته و منتقل میشود. این تفاوت هنگام انتقال دارایی مهم میشود، چون باید شبکهای را انتخاب کنید که مقصد برای همان دارایی پشتیبانی میکند. بنابراین فقط نام ارز را نبینید و قبل از واریز یا برداشت، شبکه آن را هم بررسی کنید.
هنگام انتقال ارز دیجیتال چطور شبکه و آدرس را درست انتخاب کنید؟
برای انتقال امن ارز دیجیتال باید دارایی، شبکه و آدرس مقصد را قبل از تایید تراکنش با هم تطبیق بدهید. یکسان بودن نام ارز یا ظاهر آدرس بهتنهایی کافی نیست. شبکه برداشت باید برای همان دارایی در کیف پول یا صرافی مقصد پشتیبانی شود.
قبل از ارسال این موارد را بررسی کنید:
- نام ارز و شبکه در مبدا و مقصد با هم سازگار باشند.
- آدرس مقصد را کامل بررسی کنید و فقط به چند کاراکتر اول یا آخر اکتفا نکنید.
- اگر مقصد برای آن دارایی Memo یا Tag میخواهد، آن را همراه آدرس وارد کنید.
- کارمزد شبکه و حداقل واریز اعلامشده در مقصد را قبل از ارسال ببینید.
- بعد از ارسال، TxID را نگه دارید تا بتوانید وضعیت تراکنش را در بلاکچین پیگیری کنید.
پس از ثبت و تایید تراکنش روی بلاکچین، معمولا نمیتوان آن را مانند انتقال بانکی لغو کرد. انتخاب شبکه یا آدرس اشتباه ممکن است بازیابی دارایی را دشوار کند و بازیابی همیشه تضمینشده نیست.
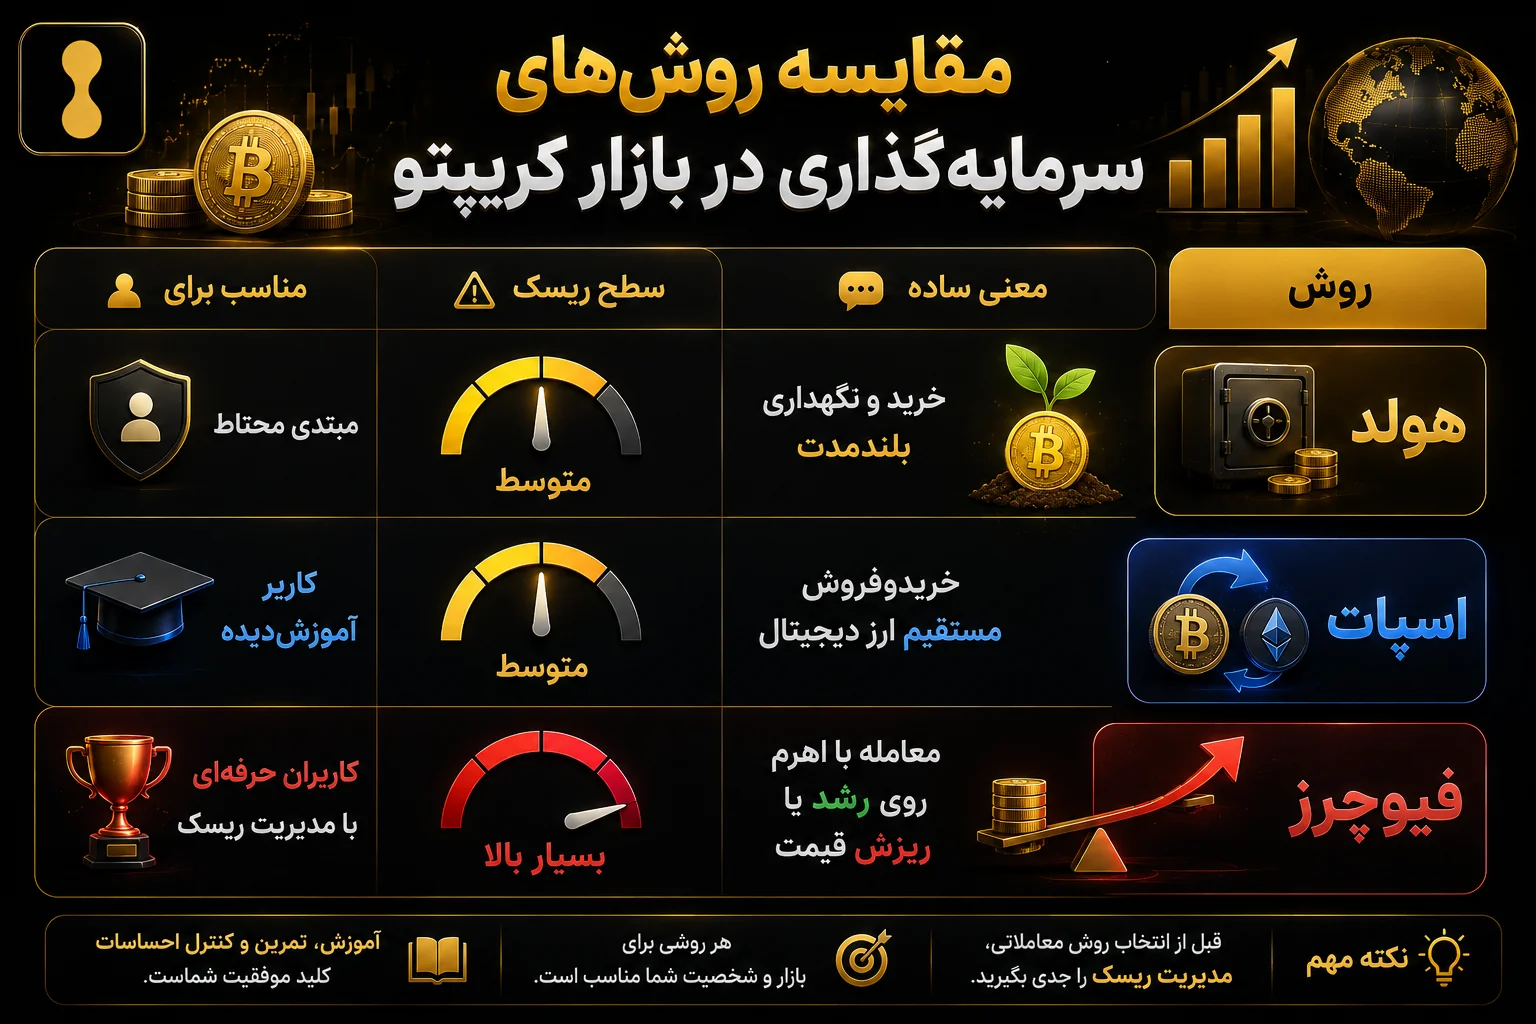
اسپات، هولد و فیوچرز چه تفاوتی دارند؟
اسپات، هولد و فیوچرز سه شیوه یکسان برای معامله ارز دیجیتال نیستند. هولد یک رویکرد نگهداری است که در آن دارایی خریداریشده را برای مدت طولانیتر نگه میدارید. در معامله اسپات، خود دارایی را در بازار نقدی خرید و فروش میکنید و پس از انجام خرید، آن دارایی در موجودی حساب قرار میگیرد. فیوچرز معامله روی قرارداد مشتقه مرتبط با قیمت دارایی است و با خرید مستقیم همان ارز تفاوت دارد.
در معاملات فیوچرز استفاده از اهرم میتواند هم سود و هم زیان را بزرگتر کند. به همین دلیل کسی که هنوز سفارش اسپات، حد ضرر و مدیریت سرمایه را نمیشناسد، نباید فیوچرز را فقط نسخه سریعتر خرید و فروش عادی در نظر بگیرد.
قوانین ارز دیجیتال در ایران چه ریسکهایی برای سرمایهگذار دارد؟

در سال ۱۴۰۵، وضعیت قانونی ارزهای دیجیتال در ایران هنوز در قالب یک قانون واحد و کاملا یکپارچه خلاصه نمیشود، اما دیگر نمیتوان آن را صرفا یک منطقه خاکستری دانست. در سالهای اخیر برای رمزداراییها، کارگزاران رمزپول، مبارزه با پولشویی و مالیات مقررات مشخصتری تصویب شده است. استفاده از رمزارزهای غیرمجاز بهعنوان وسیله پرداخت داخلی همچنان مشمول محدودیتهای بانک مرکزی است و نوع فعالیت کاربر میتواند الزامات متفاوتی داشته باشد.
ممنوعیتهای اولیه سالهای ۹۶ و ۹۷ بیشتر متوجه موسسات مالی، بانکها و استفاده از رمزارز در تراکنشهای بانکی بود. امروز در کنار این سابقه، مقررات جدیدتری برای فعالیت کارگزاران رمزپول و نظارت بر خدمات مرتبط با داراییهای مجازی وجود دارد.
برای افراد عادی، صرف نگهداری رمزارز را نباید با خدمات کارگزاری، استفاده بهعنوان ابزار پرداخت، استخراج یا فعالیت تجاری یکسان دانست. سندها و دستورالعملهای جدید بخشی از چارچوب را روشنتر کردهاند، اما همه موضوعات حقوقی رمزداراییها هنوز در یک قانون جامع واحد تجمیع نشدهاند. در صورت بروز مشکل مانند هک، کلاهبرداری، اختلاف با صرافی یا ورشکستگی پلتفرم، مسیر پیگیری به نوع رابطه قراردادی، محل فعالیت پلتفرم و مقررات قابل اعمال بستگی دارد.
قانون مبارزه با پولشویی (مصوب ۱۳۸۶ و اصلاحیه ۱۳۹۷) و مقررات تکمیلی آن بر فعالیتهای مرتبط با دارایی مجازی نیز قابل اعمال است. در اصلاحات مقرراتی سال ۱۴۰۴، «دارایی مجازی» و «خدمات دارایی مجازی» بهصورت صریح وارد چارچوب مبارزه با پولشویی شدهاند و تراکنشهای مشکوک یا موارد مشمول حدود گزارشدهی میتوانند تحت بررسی قرار گیرند. همچنین قانون مالیات بر سوداگری و سفتهبازی مصوب ۱۴۰۴، رمزدارایی، رمزپول و رمزارز را در دامنه داراییهای این فصل قرار داده است، هرچند اجرای دریافت مالیات آن به استقرار بستر اجرایی مقرر در قانون وابسته است.
استخراج رمزارز بهعنوان فعالیت رسمی با دریافت مجوز و تامین انرژی مطابق مقررات مجاز است. مرکز استخراج عادی میتواند با رعایت شرایط توسط شخص حقیقی یا حقوقی ایجاد شود و مراکز بزرگمقیاس الزامات جداگانهای دارند. این مجوز مربوط به استخراج است و بهتنهایی وضعیت سایر فعالیتهای رمزارزی را تعیین نمیکند.
از منظر بینالمللی، فشارهای FATF و تحریمها باعث شده صرافیهای خارجی نسبت به کاربران ایرانی محتاطتر عمل کنند و فرایند KYC سختگیرانهتری اعمال شود.
ریسکهای حقوقی در سال ۱۴۰۵:
- احتمال بررسی یا محدودیت بانکی در تراکنشهای مشکوک یا موارد دارای دستور قضایی و نظارتی
- الزامات قانون مبارزه با پولشویی برای تراکنشهای مشکوک یا مشمول حدود گزارشدهی
- عدم حمایت قانونی کامل در صورت هک، کلاهبرداری یا مشکلات صرافی
- ورود رمزارزها به چارچوب مالیات بر سوداگری و سفتهبازی و لزوم توجه به زمانبندی اجرای مقررات
- محدودیتهای بانک مرکزی بر پرداختها و تبدیل ریالی-رمزارز
چه اشتباهاتی ریسک سرمایهگذاری در ارز دیجیتال را بالا میبرد؟
چند اشتباه تکراری میتواند ریسک سرمایهگذاری در ارز دیجیتال را بالا ببرد. نگهداری نامناسب دارایی، تصمیم هیجانی، بیتوجهی به مقررات و خرید بر اساس شایعه از همین موارد هستند. هرکدام را قبل از ورود پول جدی بگیرید.
❌ نگهداری ارز دیجیتال در صرافی به جای کیف پول شخصی
الگوی رایج این است که افراد پس از خرید، ارز خود را در صرافی نگه میدارند. این رویکرد ریسک نگهداری نزد شخص ثالث دارد چون صرافیها میتوانند هدف حملات سایبری قرار بگیرند و در صورت هک، توقف برداشت یا تعطیلی ناگهانی، دسترسی به دارایی ممکن است محدود شود. امکان بازیابی یا پیگیری حقوقی نیز به پلتفرم، حوزه قضایی و شرایط پرونده بستگی دارد.
چطور ریسک نگهداری در صرافی را کمتر کنید؟
برای مبالغ قابل توجه، بهتر است از کیف پول سختافزاری یا نرمافزاری شخصی استفاده کنید. کلید خصوصی را در جای امنی نگهداری کنید و هرگز آن را با کسی به اشتراک نگذارید. فقط مبلغی را که قصد معامله فوری دارید در صرافی نگه دارید.
❌ ورود به بازار بدون شناخت نوسانات و ولاتیلیتی
ورود بدون شناخت نوسان یعنی ممکن است با اولین حرکت شدید قیمت تصمیم احساسی بگیرید. قیمت رمز ارز میتواند در چند ساعت تغییر زیادی کند. اگر چنین افتی برنامه مالیات را به هم میزند، اندازه سرمایهگذاری را کمتر کنید یا وارد معامله نشوید.
چطور با نوسان بازار برخورد کنید؟
قبل از سرمایهگذاری، باید آماده باشید که ارزش داراییات در کوتاهمدت کاهش پیدا کند. فقط مبلغی را وارد کنید که از دست دادنش برایت مشکلساز نباشد. استراتژی بلندمدت داشته باشید و از تصمیمگیری احساسی پرهیز کنید.
❌ نادیده گرفتن وضعیت قانونی مبهم در ایران
بسیاری فکر میکنند چون معامله رمزارز رایج است، ریسک حقوقی وجود ندارد. ممنوعیتهای اعلامشده در سالهای ۹۶ و ۹۷ بیشتر متوجه بانکها و موسسات مالی بود، اما امروز علاوه بر آنها مقررات جدیدتری برای رمزداراییها، کارگزاران رمزپول، مبارزه با پولشویی و مالیات وجود دارد و وضعیت حقوقی هر فعالیت باید جداگانه بررسی شود.
چطور ریسک حقوقی را کمتر کنید؟
مدارک معاملات، منشا وجوه و سوابق تراکنشها را نگه دارید. اگر حجم معاملات بالا است یا به شکل حرفهای فعالیت میکنید، الزامات بانکی، مالیاتی و مبارزه با پولشویی را جداگانه بررسی کنید. در پروندههای مبهم، مشاوره حقوقی میتواند جلوی تصمیم اشتباه را بگیرد.
❌ سرمایهگذاری بر اساس شایعات بدون بررسی وایت پیپر
الگوی رایج این است که افراد بر اساس توصیههای کانالهای تلگرامی یا دوستان وارد پروژههای ناشناخته میشوند. بدون بررسی وایت پیپر و تیم سازنده، احتمال سرمایهگذاری در پروژههای کلاهبرداری یا بیارزش بالا میرود.
قبل از خرید پروژه چه چیزی را بررسی کنید؟
قبل از هر سرمایهگذاری، وایت پیپر پروژه را بخوانید و تیم سازنده را بررسی کنید. از منابع معتبر اطلاعات کسب کنید و به شایعات و وعدههای غیرواقعی اعتماد نکنید. تحقیق شخصی جایگزینی برای توصیههای سطحی ندارد.
پرسشهای مهمی که کمتر پاسخ گرفتهاند
❓ وضعیت حقوقی دقیق ارزهای دیجیتال در ایران در سال ۱۴۰۵ چیست؟ آیا خرید و نگهداری برای افراد عادی ممنوع است یا فقط موسسات مالی؟
در سال ۱۴۰۵ وضعیت حقوقی ارزهای دیجیتال برای افراد عادی هنوز در یک قانون واحد و کاملا یکپارچه خلاصه نشده، اما چارچوب مقرراتی نسبت به سالهای قبل گستردهتر شده است. صرف نگهداری رمزارز را نباید با خدمات کارگزاری، استفاده بهعنوان ابزار پرداخت، استخراج یا فعالیت تجاری یکسان دانست. بانک مرکزی برای کارگزاران رمزپول و برخی خدمات مرتبط مقررات مشخصتری وضع کرده و استفاده از رمزارزهای غیرمجاز بهعنوان وسیله پرداخت داخلی همچنان محدودیت دارد. بنابراین وضعیت هر فعالیت باید بر اساس نوع خدمت، مقررات بانکی، مالیاتی و مبارزه با پولشویی جداگانه بررسی شود.
❓ تفاوت دقیق ممنوعیت سالهای ۹۶-۹۷ با وضعیت فعلی (۱۴۰۵) چیست؟
ممنوعیتهای اولیه سالهای ۹۶ و ۹۷ بیشتر متوجه بانکها، موسسات مالی و استفاده از رمزارز در تراکنشهای بانکی بود. امروز علاوه بر آن سابقه، نظامنامهها و دستورالعملهای جدیدتری برای رمزداراییها و کارگزاران رمزپول تصویب شده، استخراج مجاز چارچوب مشخص دارد و مقررات مبارزه با پولشویی و مالیات نیز صریحتر شدهاند. بنابراین وضعیت فعلی نه ممنوعیت مطلق است و نه آزادی کامل بدون ضابطه. نوع فعالیت تعیین میکند چه مقرراتی بر آن اعمال میشود.
❓ آیا از سال ۱۴۰۵ باید مالیات ارز دیجیتال پرداخت کنیم؟
قانون مالیات بر سوداگری و سفتهبازی مصوب ۱۴۰۴، رمزدارایی، رمزپول بهاستثنای رمزریال و رمزارز را در دامنه داراییهای مشمول این فصل قرار داده است. با این حال، دریافت مالیات این فصل طبق خود قانون به استقرار بستر اجرایی مربوط وابسته است و تکلیف مالیاتی هر شخص به نوع فعالیت، زمان اجرای مقررات و وضعیت پرونده او بستگی دارد. بنابراین نمیتوان بهطور کلی گفت هر معاملهگر رمزارز در سال ۱۴۰۵ بدون توجه به این شرایط الزام یکسانی برای اظهارنامه مالیات بر عایدی سرمایه دارد. نگهداری سوابق تراکنشها و مستندات مالی همچنان ضروری است.
❓ اگر کیف پول یا صرافی هک شود یا صرافی ورشکست شود، چه حمایت قانونی دارم؟
برای داراییهای رمزارزی تضمین عمومی مشابه بیمه سپرده بانکی وجود ندارد، اما این به معنی نبود هرگونه حمایت حقوقی نیست. بسته به نوع حادثه، قرارداد با پلتفرم، محل ثبت یا فعالیت صرافی و قوانین قابل اعمال، امکان استفاده از مسیرهای مدنی، کیفری یا قراردادی وجود دارد. در عین حال، بازیابی دارایی در پروندههای فرامرزی یا پلتفرمهای بدون سازوکار پاسخگویی میتواند دشوار باشد. به همین دلیل نگهداری امن دارایی و ثبت دقیق همه سوابق بسیار ضروری است.
❓ استخراج رمزارز برای افراد عادی یا فارم کوچک قانونی است؟
استخراج رمزارز با دریافت مجوز و تامین انرژی مطابق مقررات مجاز است. برخلاف تصور رایج، مرکز استخراج عادی میتواند با رعایت شرایط توسط شخص حقیقی یا حقوقی ایجاد شود. مراکز بزرگمقیاس الزامات جداگانهای دارند. استخراج بدون مجوز یا با برق غیرمجاز میتواند موجب برخورد قانونی، قطع برق یا جریمه شود. پیش از شروع باید هزینه انرژی، تجهیزات، مجوزها و شرایط اقتصادی استخراج را بررسی کرد.
این مقاله برای چه کسانی نیست؟
اگر به دنبال یک راهنمای سریع برای ثروتمند شدن با ارز دیجیتال هستید، این مقاله برای تو نیست. اینجا نه توصیه خرید داریم، نه قول سود. اگر فکر میکنید بلاکچین یک فرصت طلایی بدون ریسک است، بهتر است ابتدا مقالات آموزش ترید ارز دیجیتال از مبتدی تا حرفهای را مطالعه کنید.
این متن برای کسانی نوشته شده که میخواهند واقعیتهای حقوقی و پیچیدگیهای مقرراتی در ایران را بفهمند نه برای کسانی که به دنبال تایید تصمیم از پیش گرفتهشان هستند. اگر آماده شنیدن حقایق تلخ نیستید، شاید هنوز زمان ورود به بازار کریپتوکارنسی نرسیده باشد.
واژهنامه اصطلاحات ضروری ارز دیجیتال
سوالات متداول
❓ ارز دیجیتال در ایران قانونی است؟
وضعیت حقوقی ارز دیجیتال در ایران هنوز کاملا یکپارچه نیست، اما نسبت به سالهای ۹۶ و ۹۷ چارچوب مقرراتی گستردهتری شکل گرفته است. ممنوعیتهای اولیه بیشتر متوجه بانکها و موسسات مالی بود و امروز برای حوزههایی مانند کارگزاری رمزپول، استخراج، مبارزه با پولشویی و مالیات نیز مقررات مشخصتری وجود دارد. صرف نگهداری رمزارز را نباید با خدمات مالی یا استفاده از آن بهعنوان ابزار پرداخت یکسان دانست.
در نتیجه، بهجای توصیف وضعیت بهعنوان ممنوعیت مطلق یا خلا کامل قانونی، باید نوع فعالیت و مقررات مربوط به همان فعالیت را بررسی کرد.
❓ تفاوت ارز دیجیتال و بیت کوین چیست؟
بیت کوین اولین و شناختهشدهترین رمزارز است، اما تنها یکی از هزاران رمز ارز موجود در بازار. در این مقاله، «ارز دیجیتال» بهصورت عمومی برای اشاره به رمزارزها و داراییهای رمزنگاریشده به کار رفته است. از بیت کوین و اتریوم گرفته تا انواع توکنها و داراییهای مبتنی بر دفتر کل توزیعشده.
بیت کوین بیشتر بهعنوان ذخیره ارزش شناخته میشود، در حالی که برخی ارزهای دیجیتال دیگر کاربردهای متفاوتی مثل قراردادهای هوشمند یا پرداختهای سریع دارند.
❓ چگونه میتوان با ارز دیجیتال درآمد کسب کرد؟
راههای مختلفی برای کسب درآمد از ارز دیجیتال وجود دارد. خرید و نگهداری بلندمدت، معامله کوتاهمدت در صرافی ارز دیجیتال، استخراج ارز دیجیتال، یا شرکت در استیکینگ. اما هیچکدام تضمینی برای سود ندارند.
نوسانات شدید بازار میتواند به همان سرعت که سود میآورد، ضرر هم وارد کند. ورود با تصور سود سریع میتواند باعث تصمیمهای پرریسک و از دست رفتن بخشی از سرمایه شود.
❓ آیا سرمایهگذاری در ارز دیجیتال امن است؟
سرمایهگذاری در ارز دیجیتال بدون ریسک نیست. میزان خطر به نوع دارایی، شیوه نگهداری و رفتار خودت بستگی دارد. نوسان قیمت، ریسکهای مقرراتی در ایران، سرقت اطلاعات کیف پول و کلاهبرداری پلتفرمهای نامعتبر را قبل از خرید بررسی کنید.
❓ برای شروع سرمایهگذاری در ارز دیجیتال چقدر پول لازم است؟
از نظر فنی، میتوانید حتی با مبلغی معادل چند دلار شروع کنید. معیار اصلی این است که از دست رفتن آن پول به هزینههای ضروری زندگیات آسیب نزند. اگر به این مبلغ برای مخارج روزمره نیاز دارید، آن را وارد بازار کریپتو نکنید.